AI供應鏈本週法說會登場!英業達、廣達、和碩、鴻海接力 緊盯美國選後布局
AI需求強勁、營收屢創新高 法人聚焦明年展望與政策變數
【記者呂承哲/台北報導】AI供應鏈本週迎來法說會高峰,英業達(2356)、廣達(2382)、和碩(4938)及鴻海(2317)等電子代工大廠將接力登場。儘管近期美國期中選舉結果引發AI監管及資料中心建設疑慮,衝擊全球科技股,但供應鏈接單仍強勁,市場將聚焦第四季出貨動能、2027年產能布局,以及美國選後政策變化是否影響雲端業者資本支出。
鴻海營收衝破1.3兆元 電子代工大廠法說接力登場
下週電子代工大廠法說會由英業達10日率先登場,廣達11日接續舉行,12日則由鴻海及和碩同日召開,其中,鴻海將舉行實體法說會,市場關注各家公司對AI伺服器需求及明年營運的最新看法。
鴻海先前公告的10月營收達1兆3,053億元,月增12.66%、年增45.73%,創歷年單月新高,累計前10月營收達8兆9,751億元,年增40.40%,同樣刷新同期紀錄。儘管雲端網路產品受到客戶交易模式轉為寄售、物料供應緊俏及新機種量產影響,10月營收較上月略減,但AI產品拉貨需求仍強勁。
鴻海預期第四季AI業務持續成長,加上ICT產品進入傳統旺季,整體營運可望符合市場預期,後續新機種量產進度及2027年AI伺服器布局將成為法說會重點。
廣達第三季營收達1.12兆元,年增125%,全年AI伺服器業務維持三位數成長目標。不過,近期取消原訂197億元的桃園華亞科技園區廠房收購案,加上AI投資疑慮升溫,市場將關注公司是否調整產能擴充及資本支出規劃。
英業達10月營收799.66億元,月減18.93%、年增46.02%,創歷年同期新高;和碩第三季營收3,890.73億元,季增41.8%、年增50.9%,同樣改寫同期紀錄,兩家公司後續AI業務及傳統產品展望也備受關注。
緯創、緯穎營收續創高 明年AI伺服器出貨上看380萬台
除下週召開法說會的電子代工大廠外,緯創(3231)、緯穎(6669)近期營運表現同樣反映AI伺服器需求強勁。緯創10月營收達4026.15億元,年增117.56%,累計前10月營收3兆2,934.51億元,年增99.53%,雙雙創下歷年同期新高。
緯穎10月營收達1651.32億元,年增80.94%,累計前10月營收1兆1,544.1億元,年增54.03%,首度突破兆元大關。第三季稅後純益233.64億元,年增51.6%,累計前3季獲利524.48億元,已超越過往全年獲利紀錄。
因應後續營運需求,緯穎董事會通過於1800萬股額度內發行普通股參與海外存託憑證(GDR),並規劃分別對美國及馬來西亞子公司增資2.5億美元、2億美元,持續擴充海外營運資源。
研究機構同樣看好AI伺服器長期成長動能。TrendForce集邦科技預估,2026年全球AI伺服器出貨達280萬台,年增32%,2027年將突破380萬台,年增36%。研究經理龔明德指出,目前雲端業者需求增幅甚至達30%至40%以上,但CoWoS先進封裝、HBM高頻寬記憶體及載板等零組件供應不足,反而成為出貨成長瓶頸。
隨著Blackwell平台持續放量,2027年第二季起Rubin平台將逐步接棒。集邦科技也將2026年主要雲端服務商資本支出成長率預估上修至104%,2027年則由50%提高至60%,顯示大型雲端業者仍積極擴充AI基礎設施。
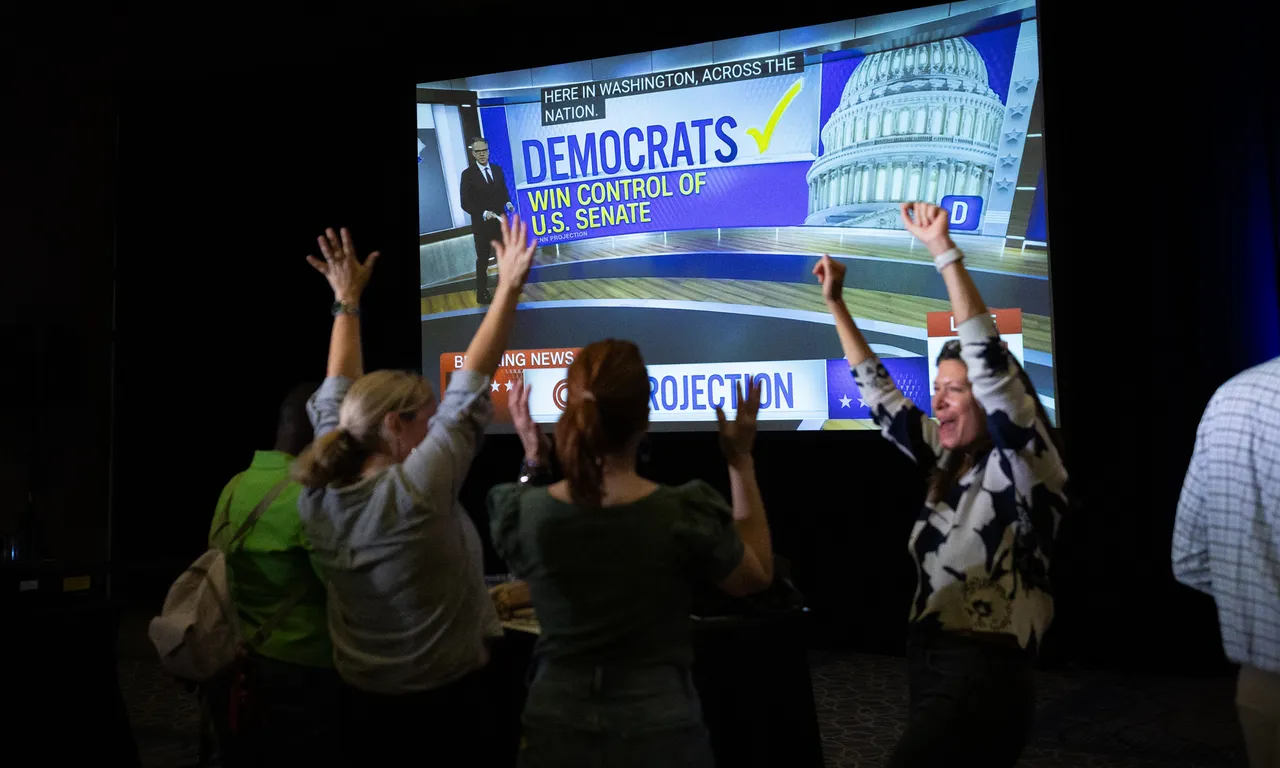
美國選後AI監管疑慮升溫 法人:估值壓縮非熊市
不過,美國期中選舉結果引發市場對AI產業政策轉向的擔憂。聚芯資本指出,民主黨掌握國會兩院後,市場擔心新一屆國會可能推動更嚴格的AI監管,甚至限制前沿AI研發,加上資料中心地方審批可能收緊、電力供應阻力增加,導致科技股出現恐慌性賣壓。
聚芯資本認為,只要美國發展AI的大方向不變,選舉帶來的衝擊終究偏向短期,目前費城半導體指數前瞻本益比已降至16倍,半導體需求仍強勁,因此本輪修正主要屬於高估值壓縮,而非全面熊市開端。
展望後市,聚芯資本提出四大觀察指標,包括美國各州資料中心審批政策、美國聯準會貨幣政策立場、科技大廠後續資本支出指引,以及信貸市場融資成本變化。
科技大廠是否下調AI算力採購預算,將是驗證產業真實景氣最直接的依據。隨著下週台灣AI供應鏈法說會密集登場,各家公司對2027年訂單能見度、資本支出及美國政策風險的最新回應,也將成為市場判斷AI產業後續走向的重要指標。
 點擊閱讀下一則新聞