CPO商機從中國轉向台灣?3大平台都採台積電技術 受惠台廠一次看
光學封裝、測試移入半導體製程 測試設備成新戰場
【記者呂承哲/台北報導】隨著共同封裝光學(CPO)逐步邁向量產,全球光通訊供應鏈競爭模式也將改變。TrendForce集邦科技分析師高樂耘今(5)日指出,傳統可插拔光模組以組裝成本競爭,中國業者掌握近6成市場,但CPO將光學封裝與測試移入半導體製程,競爭關鍵轉向製程能力、良率及產能,台積電、矽品及多家台灣供應鏈業者因此迎來新商機。
3大CPO平台採台積電技術 CPO、NPO並進
高樂耘指出,CPO將光引擎與交換器晶片整合在同一封裝基板,縮短電訊號傳輸距離,能有效降低功耗。
以1.6T光互連為例,傳統搭載DSP的可插拔光模組每埠功耗約30瓦,CPO則可降至9瓦,降幅達70%。
此外,Meta針對51.2T CPO交換器進行實測,在攝氏40度的加嚴條件下,CPO年化鏈路中斷率為0.47%,傳統可插拔光模組則為1.22%,顯示CPO在功耗及可靠度方面具有優勢。
不過,CPO光引擎與晶片共同封裝,故障後通常必須回廠維修,因此市場也發展出可拆卸光引擎的近封裝光學(NPO),兩者未來將依功耗與維修需求並存。
觀察主要供應鏈,高樂耘指出,輝達、博通及Ayar Labs三大CPO平台的光引擎,均採用台積電COUPE技術製造,顯示台灣在矽光子晶圓製造領域的重要性。
其中,輝達及博通的封裝合作夥伴均包含矽品;Ayar Labs則聚焦ASIC應用,與創意、世芯合作,系統端由緯穎參與設計。
光學封裝移入半導體 台灣供應鏈迎新機會
高樂耘分析,傳統可插拔光模組主要依賴組裝能力及成本競爭,中國業者在2026年市場營收比重接近6成。
但CPO將光引擎移入半導體製程,競爭條件轉向晶圓製造、封裝良率及測試產能,使台灣半導體供應鏈取得新的切入機會。
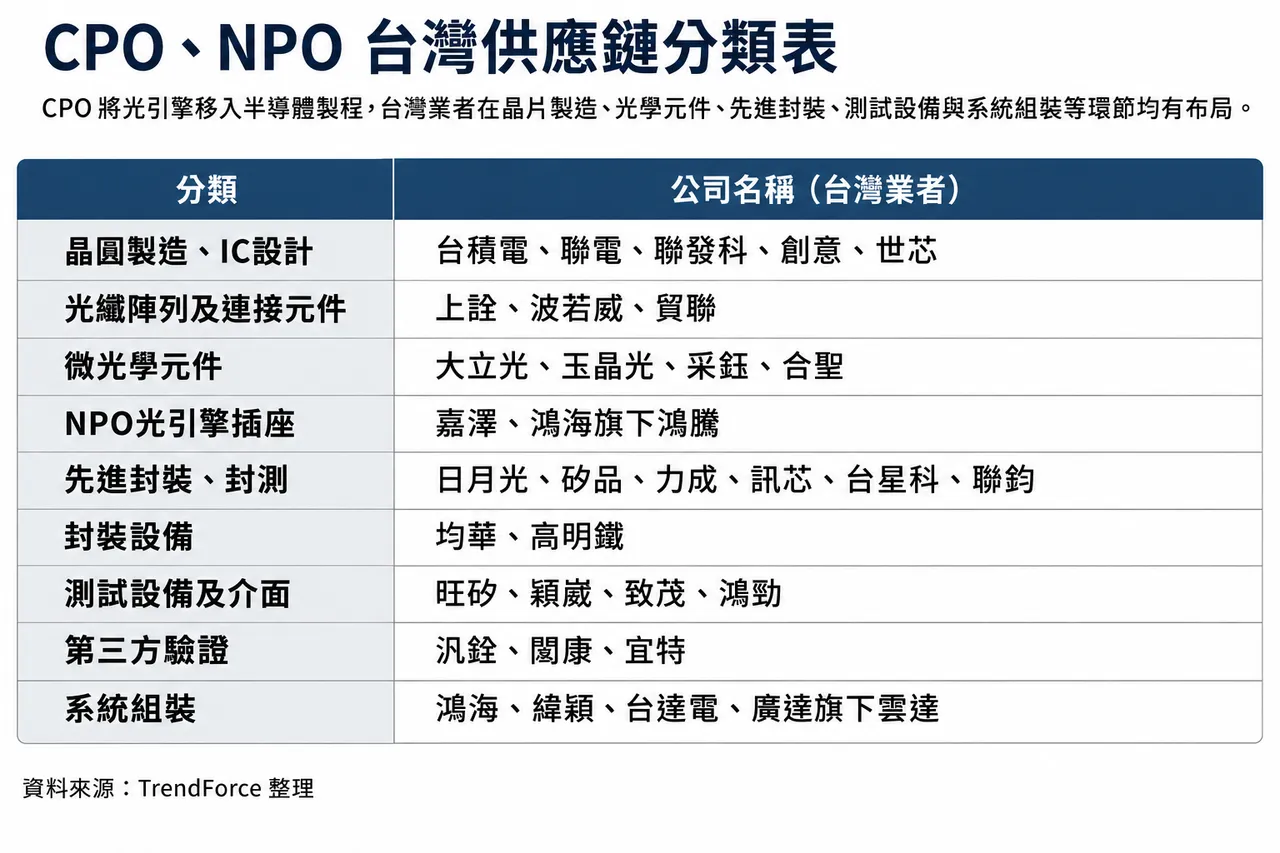
集邦科技整理,台灣業者已布局CPO及NPO四大製造環節,包括晶片製造、光學與連接元件、先進封裝,以及測試設備與系統組裝。
晶片端除台積電、聯電外,聯發科、創意、世芯也投入相關設計;光纖陣列及連接元件包括上詮、波若威、貿聯,微光學元件則有大立光、玉晶光、采鈺及合聖。
隨著NPO發展,光引擎插座成為新環節,嘉澤、鴻騰也積極布局。系統組裝則包括鴻海、緯穎、台達電及雲達等業者。
封裝對準難度升高 光學元件廠角色加重
高樂耘指出,CPO封裝最大的挑戰之一是光纖耦合,也就是將光纖精準對準晶片上的光波導。
隨著台積電COUPE平台持續提高頻寬密度,預計2029年至2030年將較2026年提升8倍,光纖數量與對準精度要求同步提高。
目前主流方式仍須逐顆主動對準,但隨著光引擎大量出貨,產業正朝玻璃波導、擴束及微透鏡等被動對位技術發展。
高樂耘分析,從主動對準轉向被動對位,代表精度要求不再完全由設備逐顆調整,而是轉移至光纖陣列、玻璃波導及透鏡等元件本身,光學零組件業者也必須符合半導體等級的良率標準。
在封裝及設備方面,日月光、矽品、力成、訊芯、台星科、聯鈞等業者均有相關布局,封裝設備則包括均華、高明鐵等。
測試設備成新戰場 旺矽、穎崴等廠布局
測試方面,高樂耘指出,CPO光引擎若在封裝後才發現缺陷,可能造成高價AI晶片一併報廢,因此必須在各製程階段提前篩選不良品。
目前CPO測試涵蓋晶圓、光引擎、封裝模組及系統等環節,但部分設備仍未全面達到量產要求,尤其光學與高功率電性整合測試,以及一次測試多顆光引擎的技術,仍有改善空間。
集邦科技指出,台灣測試設備及介面業者包括旺矽、穎崴、致茂、鴻勁,第三方驗證則有汎銓、閎康及宜特等公司。
高樂耘表示,未來觀察CPO產能,不能只看光模組出貨支數,而應轉向晶圓片數、封裝良率及測試設備台數。隨著光學封裝與測試逐步納入半導體製程,台灣業者有望在新一輪光通訊供應鏈重組中扮演更重要角色。
 點擊閱讀下一則新聞