DRAM是AI瓶頸的瓶頸!阿里巴巴調整採購、美巨頭搶貨 缺貨延至明年
中國大容量DRAM需求轉保守 北美供應滿足率不到8成
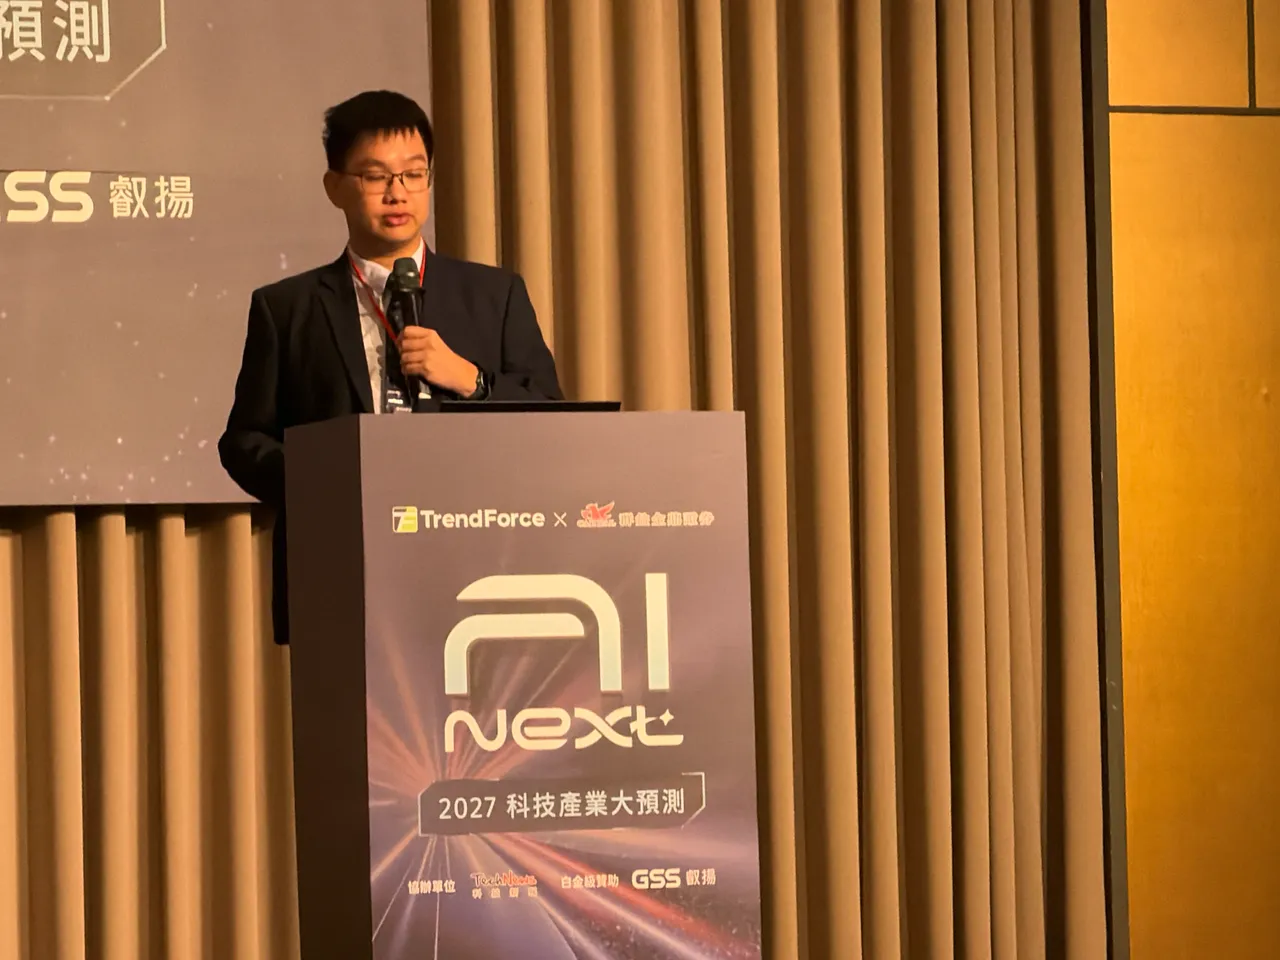
【記者呂承哲/台北報導】AI代理帶動伺服器需求爆發,TrendForce集邦科技資深分析師許家源今(5)日指出,記憶體已成AI產業瓶頸,2027年伺服器CPU出貨估增40%至45%,DRAM供給卻追不上需求;中國阿里巴巴調整大容量DRAM採購,北美雲端巨頭則持續搶貨,凸顯美中需求分歧。
AI代理帶動需求 DRAM成瓶頸中的瓶頸
許家源在「2027科技產業大預測」研討會指出,2025年底至2026年第一季是Agentic AI需求爆發的重要轉折點,AI應用從模型訓練、推論,延伸至任務規劃及工具執行,帶動通用型伺服器CPU、RDIMM及SSD需求快速增加。
集邦科技預估,2027年全球伺服器CPU出貨量至少成長30%,基準情境則為40%至45%,其中AMD及Arm架構產品成長有望高於產業平均,英特爾則可能受到晶圓代工及產能限制,成長相對較慢。
許家源表示,隨著CPU出貨及核心數同步增加,記憶體需求持續攀升,但2027年RDIMM供應位元數預估僅年增25%,即使加計NVIDIA及AMD採用的SOCAMM方案,合計供給成長約35%至40%,仍低於CPU出貨成長幅度。
他形容,CPU已是產業瓶頸,而「DRAM是瓶頸中的瓶頸」。部分客戶因記憶體價格高漲,開始調降伺服器記憶體容量及規格,但即使考慮降規因素,供給依然不足。
阿里巴巴調整採購 北美需求滿足率不到8成
觀察雲端業者需求,許家源指出,Google、微軟及亞馬遜已成為全球伺服器DRAM主要採購方,其中微軟單一公司的伺服器DRAM採購位元數,甚至超過整體PC產業的DRAM需求。
集邦科技預估,超大型雲端業者在伺服器DRAM需求的比重,將從2026年的70%提高至2027年的75%,其中Google採購比重由18%提高至19%,微軟維持21%,亞馬遜維持19%。
不過,美中市場需求出現分歧。許家源指出,中國部分大型雲端業者開始調整記憶體採購規格,其中阿里巴巴對大容量DRAM需求轉趨保守,改以中小容量產品為主。
由於DRAM晶圓生產週期超過兩季,原廠難以立即調整產品組合,部分大容量產品因此轉往北美市場。
許家源表示,北美大型雲端業者、新興雲端服務商及OEM客戶的記憶體需求滿足率仍低於80%,因此中國市場釋出的供給,通常能迅速被北美客戶吸收,也造成近期部分大容量DRAM現貨價格波動。
DRAM明年供給僅增24% 2028年擴產有望緩解
供給方面,集邦科技預估,2026年全球DRAM供應位元數年增31%,2027年將放緩至24%,主要因製程升級帶來的產出效益逐漸收斂。
許家源指出,2026年DRAM晶圓投片量僅增加11%,但透過製程升級提高單片產出,使供應位元數大幅成長31%;2027年投片量成長提高至15%,位元數成長卻放緩至24%,顯示後續必須依靠新增晶圓產能。
預估2028年新產能陸續開出後,DRAM供應位元數成長可重新提高至25%以上。隨著原廠將產能轉向伺服器DRAM及HBM,預估2027年底兩者合計將占全球DRAM供應位元數的65%,進一步排擠消費性電子產品供給。
產品規格方面,許家源指出,DDR5 6400因與5600價差逐漸消失,帶動客戶加速採用,預估2027年仍是伺服器記憶體主流。更高速的7200及8000規格則同步發展,但北美雲端業者升級速度明顯快於中國,顯示美中市場不僅採購需求不同,產品規格升級也出現落差。
 點擊閱讀下一則新聞