毅嘉前10月營收突破百億逼近去年全年 光通訊新廠量產添動能
馬來西亞新廠開始貢獻營收 全年營運挑戰近年高峰
【記者呂承哲/台北報導】毅嘉科技(2402)公布10月自結合併營收11.34億元,年增21%,受惠客戶需求穩定,營運持續維持高檔,累計前10月營收已突破百億元,接近去年全年水準。隨馬來西亞居林新廠光通訊產品通過客戶認證、正式量產並開始貢獻營收,毅嘉看好今年全年營運有望挑戰近年高峰。
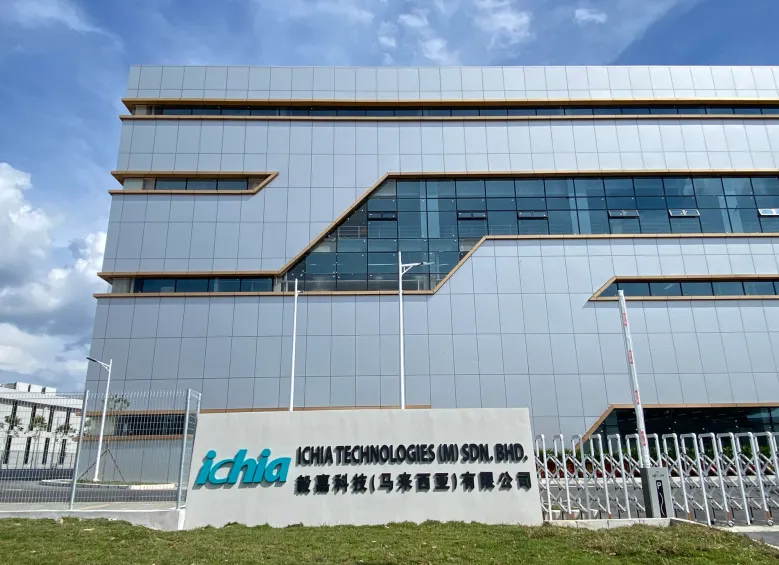
10月營收11.34億元 光通訊新廠開始貢獻
毅嘉10月各主要產品營收方面,電子模組產品約8.11億元,整合模組產品約3.28億元。公司表示,受客戶穩定需求推動,整體營運維持今年高檔,隨光通訊新產品陸續量產,預期全年營運可望持續成長。
毅嘉先前法說會指出,目前以車用業務作為穩定基盤,光通訊則成為下一階段主要成長引擎。執行長曾恭勝表示,AI光通訊新專案陸續進入量產,包括散熱型金屬外殼、Flip Chip SMT及mSAP PCB等產品。
其中,Flip Chip今年第三季完成客戶認證,第四季開始量產;mSAP產能已完成建置,第四季進入客戶稽核與打樣,預計2027年第二季取得認證進展、第三季轉入量產。
光通訊明年營收比重挑戰4成 馬來西亞持續擴產
毅嘉預估,今年光通訊營收比重約6%,明年隨新專案放量,可望快速提升至30%至40%;車用比重則由今年62%降至50%以下,主要反映光通訊成長速度更快,而非車用業務衰退。
產品規格方面,2027年光通訊仍以800G為主,比重約60%,1.6T與3.2T合計約30%,未來隨高速傳輸規格升級,高階產品比重將逐步提高。
因應光通訊及海外產能擴張,毅嘉預估2027年資本支出超過15億元,其中馬來西亞投入10億至12億元,主要用於mSAP及Flip Chip擴產,散熱相關投資約3億元。
毅嘉表示,短期獲利仍可能受到新廠投產、產品轉型及匯率波動影響,但隨車用業務維持穩健、馬來西亞產能開出,加上光通訊進入放量階段,2027年營收與獲利均可望恢復成長動能。
 點擊閱讀下一則新聞