輝達財測有貓膩?郭明錤點出市場真實想法 4點分析短長線股價走勢
【記者呂承哲/綜合報導】輝達最新財報出爐,雖然營收達300億美元、超越市場預期,但由於基期已經開始墊高、增幅下滑,甚至在財測也未超越一些非常樂觀的外資預估,天風證券分析師郭明錤在社群平台X指出,雖然財測營收看似高於賣方預期,但實際上低於買方,才造這樣的跌勢出現。
輝達週三收跌2.1%,盤後財報公布股價跳水重挫,一度崩跌8%。郭明錤表示,第一,輝達在會計年度2025年第三季營收指引為300~320億美元,雖然看似高於賣方預期,但是低於買方330~350億美元,這應該是該股獲利後下跌的主要因素之一。
第二,郭明錤之前提到監控 Blackwell RTO 費用的重要性及其對獲利能力的影響。輝達也提到了這一影響,並表示這種負面影響可能會持續下去。產品轉型期間的利潤逆風很少被討論,這可能會在短期內對該股造成壓力。
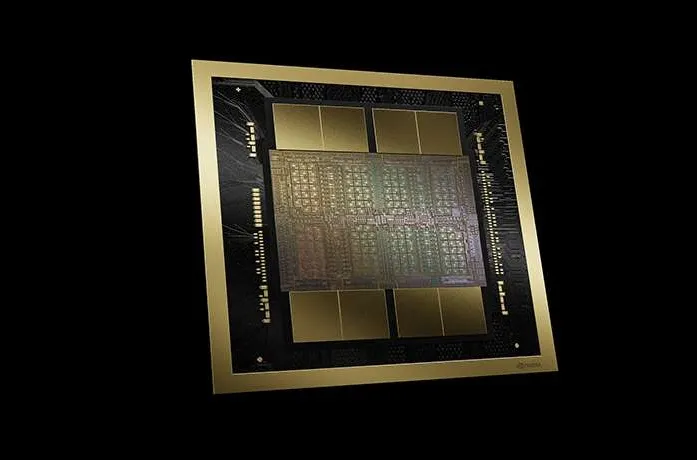
第三,供應鏈調查顯示,第四季 GB200 NVL36 出貨量約為 3,000-5,000 個機架,這與 Nvidia 的指引一致,也就是 Blackwell 晶片將在第四季度產生數十億美元的收入。
第四,回歸到輝達在財報後股價表現,郭明錤認為,這樣的走勢更像是投資人對這份財報的短期預期的反應,不代表未來幾個月的股價走勢。 Nvidia確認Blackwell晶片將為第四季度營收做出貢獻,有助於緩解投資者對GB200出貨延遲的擔憂,這可能有助於未來幾個月的股價走勢。
 點擊閱讀下一則新聞