AI供應鏈本週法說會登場!英業達、廣達、和碩、鴻海接力 緊盯美國選後布局
【記者呂承哲/台北報導】AI供應鏈本週迎來法說會高峰,英業達(2356)、廣達(2382)、和碩(4938)及鴻海(2317)等電子代工大廠將接力登場。儘管近期美國期中選舉結果引發AI監管及資料中心建設疑慮,衝擊全球科技股,但供應鏈接單仍強勁,市場將聚焦第四季出貨動能、2027年產能布局,以及美國選後政策變化是否影響雲端業者資本支出。
【記者呂承哲/台北報導】AI供應鏈本週迎來法說會高峰,英業達(2356)、廣達(2382)、和碩(4938)及鴻海(2317)等電子代工大廠將接力登場。儘管近期美國期中選舉結果引發AI監管及資料中心建設疑慮,衝擊全球科技股,但供應鏈接單仍強勁,市場將聚焦第四季出貨動能、2027年產能布局,以及美國選後政策變化是否影響雲端業者資本支出。
【記者呂承哲/台北報導】AI伺服器市場競爭升溫,TrendForce集邦科技研究經理龔明德預估,輝達(NVIDIA)2027年AI伺服器出貨市占率將由今年66.9%降至62.6%,但仍掌握逾六成市場。隨著Google、AWS及中國業者加速發展自研晶片,ASIC及其他晶片方案比重將由26.1%提高至29.6%,逐步逼近三成。
【記者呂承哲/台北報導】美國期中選舉民主黨拿下參眾兩院,市場擔憂AI監管趨嚴,恐拖慢資料中心投資腳步。不過,TrendForce集邦科技研究經理龔明德指出,目前供應鏈接單仍強勁,尚未出現需求降溫跡象,預估2026年全球AI伺服器出貨達280萬台、年增32%,2027年突破380萬台、年增36%。
【記者呂承哲/台北報導】AI代理帶動伺服器需求爆發,TrendForce集邦科技資深分析師許家源今(5)日指出,記憶體已成AI產業瓶頸,2027年伺服器CPU出貨估增40%至45%,DRAM供給卻追不上需求;中國阿里巴巴調整大容量DRAM採購,北美雲端巨頭則持續搶貨,凸顯美中需求分歧。
【記者呂承哲/台北報導】TrendForce集邦科技分析師高樂耘今(5)日於「2027科技產業大預測」指出,2028年CPO及NPO光引擎需求預估達6286萬顆,較2027年暴增近18倍,但能否順利量產,取決於明年能否完成PIC平台認證、縮短測試時間及導入被動對位3大關鍵。
【記者呂承哲/台北報導】TrendForce集邦科技資深分析師鐘映庭今(5)日於「2027科技產業大預測」指出,2027年中國在全球成熟製程產能的比重將攀升至45%,美國先進製程產能比重提高至約20%,台灣仍掌握全球約50%的先進製程產能。儘管台積電積極赴美、日擴產,預估2027年仍有超過8成產能留在台灣。
【記者呂承哲/台北報導】AI需求持續擴大,全球晶圓代工產業迎來新一波漲價潮。TrendForce集邦科技資深分析師鐘映庭今(5)日於2027科技產業大預測指出,2027年全球8吋晶圓代工產能利用率將達95%至100%,12吋提升至90%至95%,帶動晶圓代工價格上漲,其中成熟製程營收預估年增27%,高於今年的16%。
【記者呂承哲/台北報導】隨著共同封裝光學(CPO)逐步邁向量產,全球光通訊供應鏈競爭模式也將改變。TrendForce集邦科技分析師高樂耘今(5)日指出,傳統可插拔光模組以組裝成本競爭,中國業者掌握近6成市場,但CPO將光學封裝與測試移入半導體製程,競爭關鍵轉向製程能力、良率及產能,台積電、矽品及多家台灣供應鏈業者因此迎來新商機。
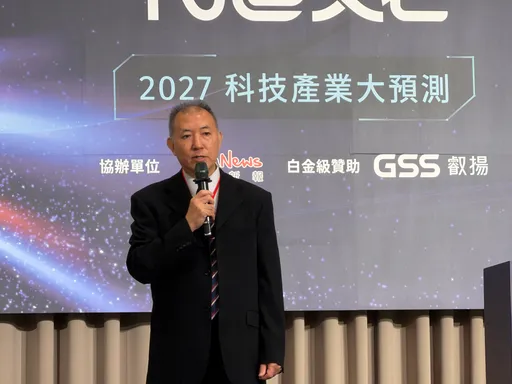
【記者呂承哲/台北報導】台股近期劇烈震盪,市場關注AI行情是否告終。群益投顧董事長蔡明彥今(5)日出席TrendForce集邦科技2027科技產業大預測指出,台股明年企業獲利預估成長31%,本益比降至14倍多,估值並不昂貴。台積電2028年每股盈餘(EPS)有望超過170元,股價具備挑戰3200元以上的潛力,但建議等待落底再行布局。
【記者許麗珍/台北報導】近期市場對於AI鉅額投資憂慮升溫,導致股市劇烈震盪,外界關切是否影響台灣經濟及後續燈號表現,國發會經濟發展處長陳美菊表示,雖然相關疑慮可能衝擊金融市場及投資信心,但AI投資動能仍強。但她也提醒,明年第1季高基期效應可能逐漸浮現並制約成長率,進而影響景氣燈號。
【記者呂承哲/台北報導】AI Agent應用快速發展,帶動雲端資料中心推論需求升溫。TrendForce最新研究指出,伺服器CPU需求自2025年下半年起穩步成長,預估2026年出貨量年增31%,2027年隨Agentic AI服務滲透率提升,更可望再年增逾40%;市場版圖也將改變,Arm架構CPU市占率預估由2025年逾10%,一路提高至2027年的30%。
【記者呂承哲/台北報導】AI基礎建設需求持續外溢至光通訊供應鏈,光纖也面臨供不應求。TrendForce最新研究指出,受到AI資料中心、跨資料中心互連及高容量骨幹網路建設推升需求,預估2026年全球光纖供需缺口達1.8億芯公里,帶動光纖成品現貨價格年增2.8至5倍以上,且供給緊張情況至少延續至2028年,電信業者也開始從短期採購轉向長約,提前鎖定光纖資源。
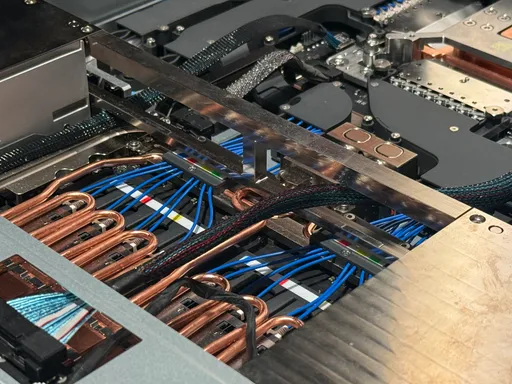
【記者呂承哲/台北報導】AI資料中心規模快速擴張,高速傳輸需求同步升溫,共同封裝光學(CPO)也逐步從技術開發走向量產。隨單通道傳輸速度由200Gbps朝400Gbps推進,產業面臨的挑戰已從光學元件本身,一路延伸至封裝、散熱、測試與標準化;另一方面,量產測試也從過去追求精準對位,進一步轉向如何縮短測試時間、降低設備成本,相關設備、測試介面及封測供應鏈的重要性同步提高。
【高沛生/綜合報導】記憶體大廠南亞科剛繳出9月營收450.91億元、連續10個月刷新歷史紀錄的傲人成績。然而市場焦點不止於此,業界盛傳,南亞科已陸續通知客戶將再調高DRAM合約價,漲幅最高上看20%。此舉不僅為即將在10月12日召開的第三季法說會大舉鋪路,更被視為打破傳統景氣循環下價格恐受新增產能壓制的魔咒。
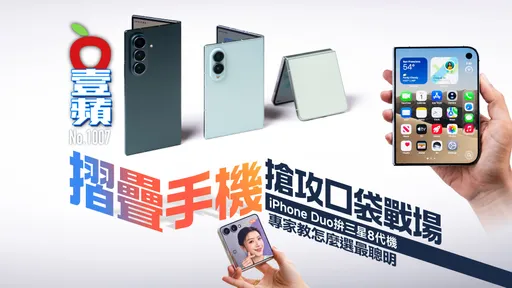
【記者趙筱文/台北報導】摺疊手機市場進入「蘋果對三星」新戰局!iPhone Duo將於10月23日正式開賣,加入三星與中國品牌競逐多年的摺疊機市場。三星今年一口氣推出小摺Galaxy Z Flip8、7.6吋Fold8及8吋Fold8 Ultra,從收納、大螢幕到行動工作全面布局;蘋果則以首款摺疊iPhone切入,讓原本習慣iOS的果粉不用更換生態系,也能加入摺疊手機市場。
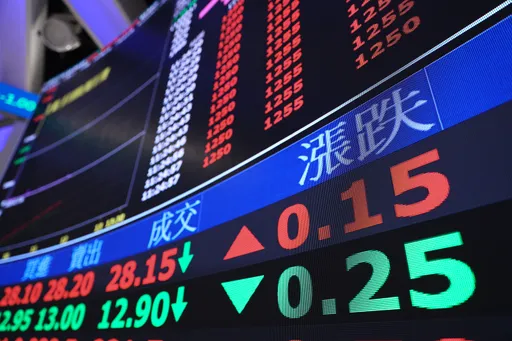
【記者趙筱文/台北報導】台股今(1)日迎來第四季首個交易日,加權指數以47,961.98點開出,上漲21.85點,隨後漲勢擴大,重返48,000點關卡,早盤一度攀抵48,181.49點,上漲241.36點。
【記者呂承哲/台北報導】AI排擠效應持續擴大,MLCC供應鏈迎來結構性重組。TrendForce指出,日、韓大廠產能加速轉向AI伺服器、資料中心等高階應用,並減少消費型產品供應,也讓陸系廠迎來切入機會,戴爾、惠普、華碩、宏碁等國際品牌已陸續啟動產品驗證。
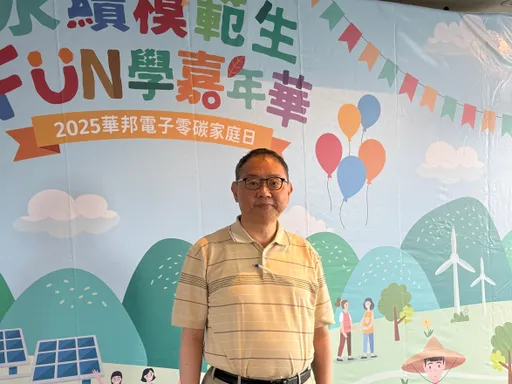
【記者呂承哲/台北報導】消失超過10年的記憶體品牌Spansion即將復活。華邦電子(2344)今(16)日晚間宣布,將以全現金11.2億美元(約為357億元新台幣)收購英飛凌(Infineon)旗下NOR Flash與F-RAM事業100%股權,交易完成後,標的公司將重新啟用「Spansion」名稱及商標。
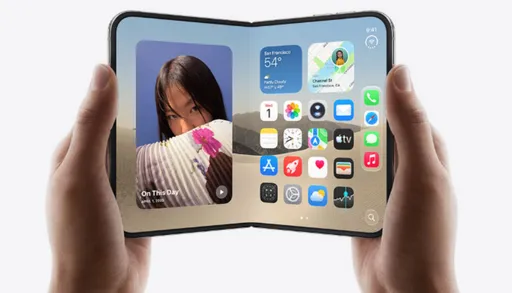
【記者呂承哲/台北報導】蘋果正式推出首款摺疊手機iPhone Duo,採書本式內摺設計,搭載7.6吋內螢幕、5.4吋外螢幕。TrendForce預估,2026年iPhone Duo出貨量約500萬支,可望一舉拿下全球摺疊手機24.8%市占率,與華為並列第二,僅次於三星的35.1%,也為今年成長疲弱的摺疊手機市場注入新動能。
【記者呂承哲/台北報導】根據TrendForce最新研究,2026年第二季全球前十大無晶圓廠IC設計業者合計營收年增73%,突破1,414.5億美元,占全球IC設計產業營收比重升至64%。其中,輝達(NVIDIA)以911.6億美元、年增99%穩居榜首;AMD則受惠代理AI(Agentic AI)帶動CPU重要性提升,排名升至第三。