搶搭特氣國產化商機!兆捷12月拚掛牌上市 雙廠瞄準百億
自製特氣占比拚6成、毛利率逾50% 明年迎獲利轉折
【記者呂承哲/台北報導】半導體特殊氣體廠兆捷科技(6959)預計12月上旬掛牌創新板,有「台灣DRAM教父」之稱的董事長高啟全2020年投資兆捷,歷經多年研發與認證,如今迎來收成期。高啟全、總經理顧大成今(10)日表示,公司第三季已接近損益兩平,明年有望轉盈,未來3至4年營收挑戰16至17億元,長期銅鑼、橋頭雙廠更瞄準百億元產值。
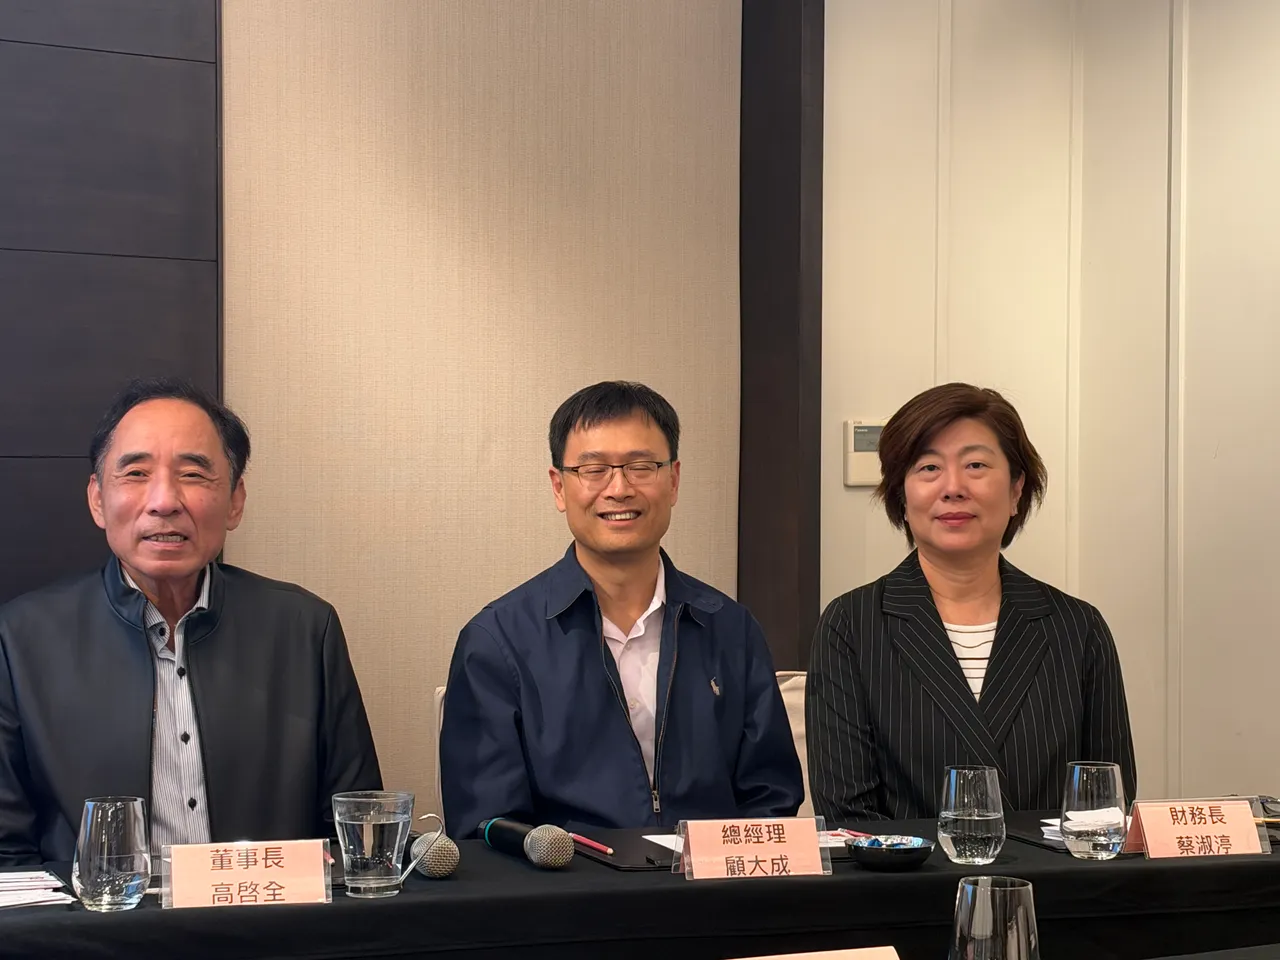
自製特氣占比拚6成 高啟全看好獲利成長
兆捷成立於2016年,資本額約3.9億元,9月15日獲證交所董事會通過創新板上市案,考量近期資本市場波動,預計12月上旬掛牌。公司先前公告初上市前現增602.6萬股,暫定每股115元,最終價格仍待確認。
受惠高階電子特氣通過驗證、客戶拉貨增溫及自製薄膜沉積氣體出貨,兆捷2026年前三季氣體合併營收5.34億元,年增逾30%,已達去年全年氣體本業營收的94%;第三季虧損縮小至約80萬元,接近損益兩平。
高啟全表示,自己2020年投資兆捷時,公司仍處於研發燒錢階段,台灣氣體公司通常需要十幾年才開始獲利,「如果明年開始賺錢,我們賺得很早」。
他指出,兆捷去年自製產品占營收約兩成,今年提高至三成以上,未來3至4年目標提升至六成以上。顧大成補充,自製產品毛利率約50%,明顯高於貿易產品的10%至12%,隨產品組合改善,獲利成長可望超越營收增幅。高啟全更看好未來毛利率有機會達50%至60%以上。
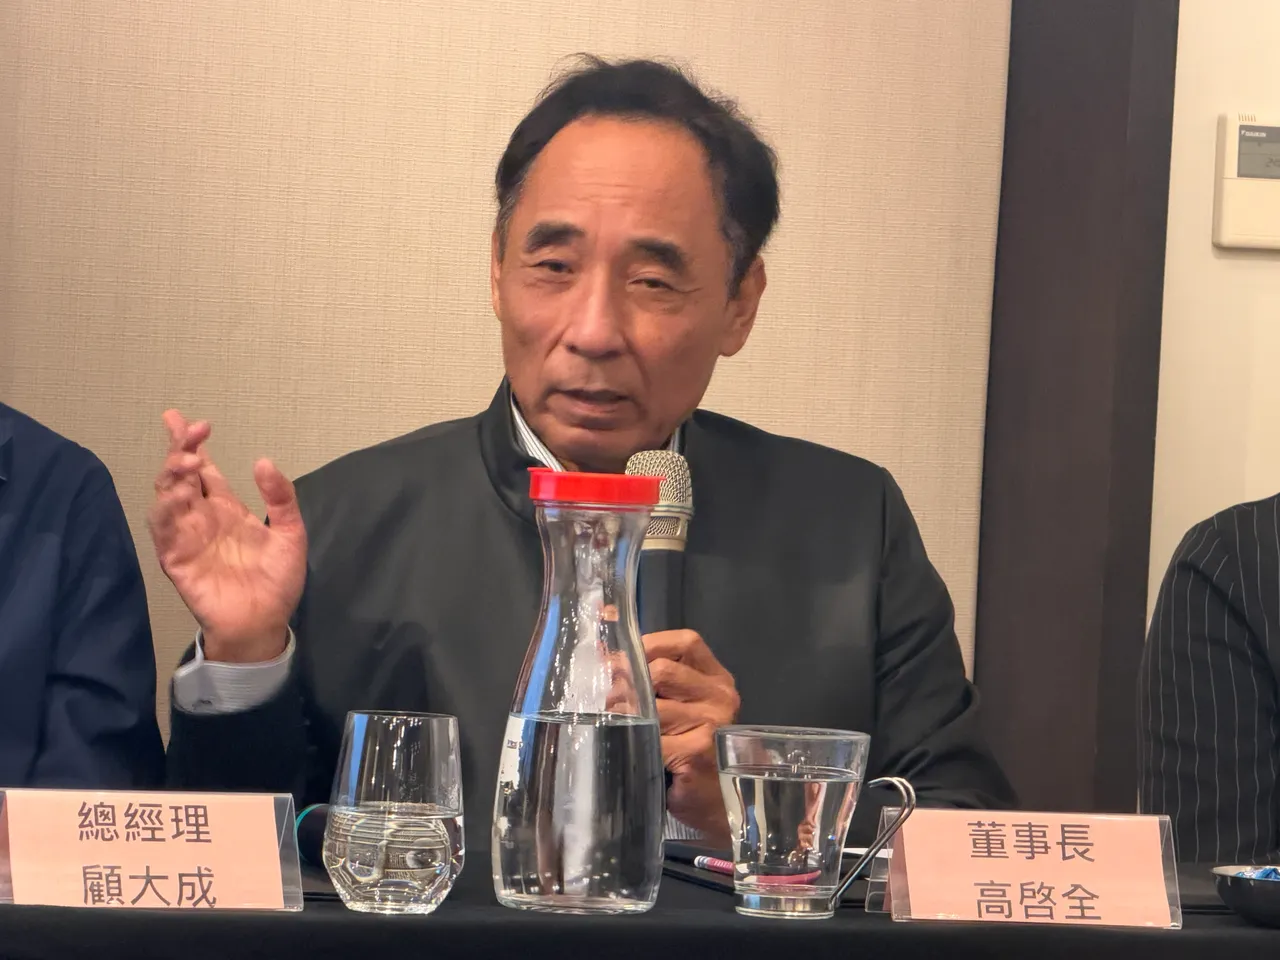
植入、清潔氣體接力出貨 2028年蝕刻氣體量產
兆捷掌握植入、雷射、清潔蝕刻及薄膜沉積四大類電子特氣技術,自製高階植入氣體已切入全球一線半導體客戶先進製程供應鏈,薄膜沉積用矽甲烷(SiH₄)今年10月開始供應面板大廠。
展望2027年,公司將擴大植入及薄膜沉積氣體出貨,並加速清潔氣體自製化。其中,自製氟系清潔氣體已陸續完成國際記憶體大廠驗證,預計明年第一季出貨。
由於清潔氣體為目前最大營收來源,未來由代理轉為自製,有助提升獲利能力。公司預期,2027年自製氣體營收占比將提高至30%至35%。
此外,高階前驅氣體產線預計2027年於銅鑼廠完成建置並送交認證;蝕刻氣體產線已建置完成,預期2028年起逐步量產。
顧大成表示,電子特氣從研發、取得專利到客戶認證,往往需要5至7年,還須掌握容器、閥件、分析及運輸等技術,「氣體做出來只成功20%」。
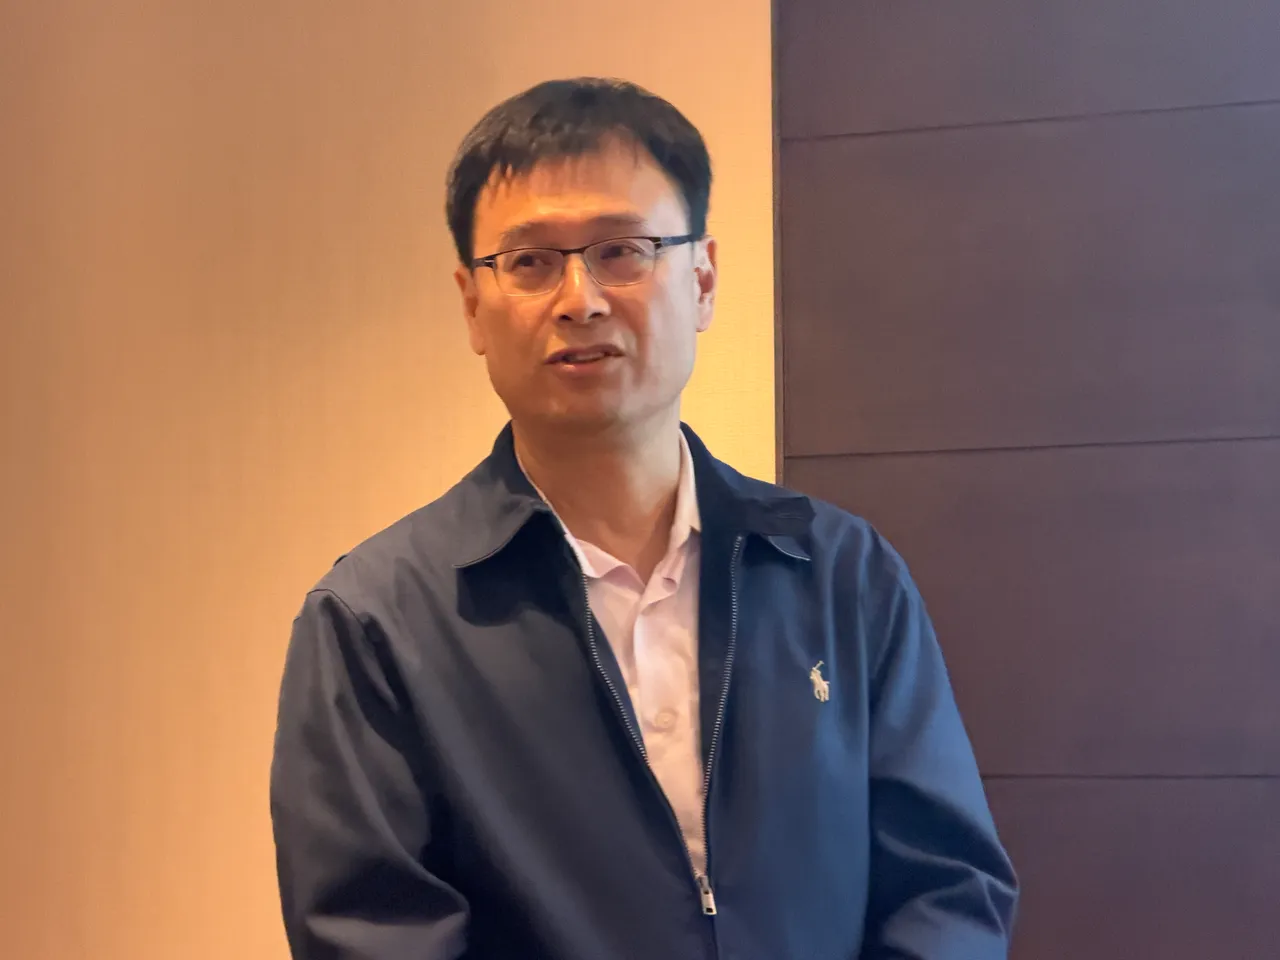
雙廠瞄準百億產值 國產化降低供應鏈風險
顧大成指出,2014年克里米亞事件引發氣體供應鏈危機,促使半導體業者推動關鍵材料在地化,並採取第二來源(Dual Source)及多來源(Multi-source)策略,降低對單一供應商的依賴。
他強調,半導體原物料國產化核心是「技術自主化、生產在地化」,客戶也重視產品分析證明(COA)由誰出具。
兆捷目前擁有12項專利,並建立高純氟氣(F2)自主製造技術。隨銅鑼二期完工,公司將持續擴充產品線,並規劃高雄橋頭新廠。
高啟全表示,銅鑼廠最大年產值約30至40億元,加上橋頭廠,雙廠合計產能極限規模有機會接近百億元。
顧大成指出,在地化可降低運輸、鋼瓶周轉及碳排成本,過去海外供應商提供樣品可能需要6個月,如今與台灣客戶共同開發,約1至2週就能提供。
此外,兆捷與競爭對手的專利訴訟已勝訴確定,並積極拓展馬來西亞、新加坡、日本及美國市場。顧大成表示,2023至2025年營收年複合成長率約23%,目前在客戶端市占率約8%,未來仍有成長空間。
 點擊閱讀下一則新聞