前三季賺贏去年也沒用!致茂開盤殺跌停 CPO明年量產、輝達訂單到手
AI電源測試貢獻達7成 Marvell明年試產、SLT受惠推理需求
【記者呂承哲/台北報導】測試設備大廠致茂電子(2360)昨(29)日召開法說會並公告2026年第三季財報,合併營收179億元,季增33%、年增180%,每股盈餘(EPS)13.34元。展望2027年,致茂看好共同封裝光學(CPO)及AI推理市場商機,其中CPO測試設備明年量產需求預估較試產增加4至5倍,並已取得輝達(NVIDIA)量產訂單。不過,仍不敵大盤殺低跌破半年線,今(30)日開盤跌停,報1755元。
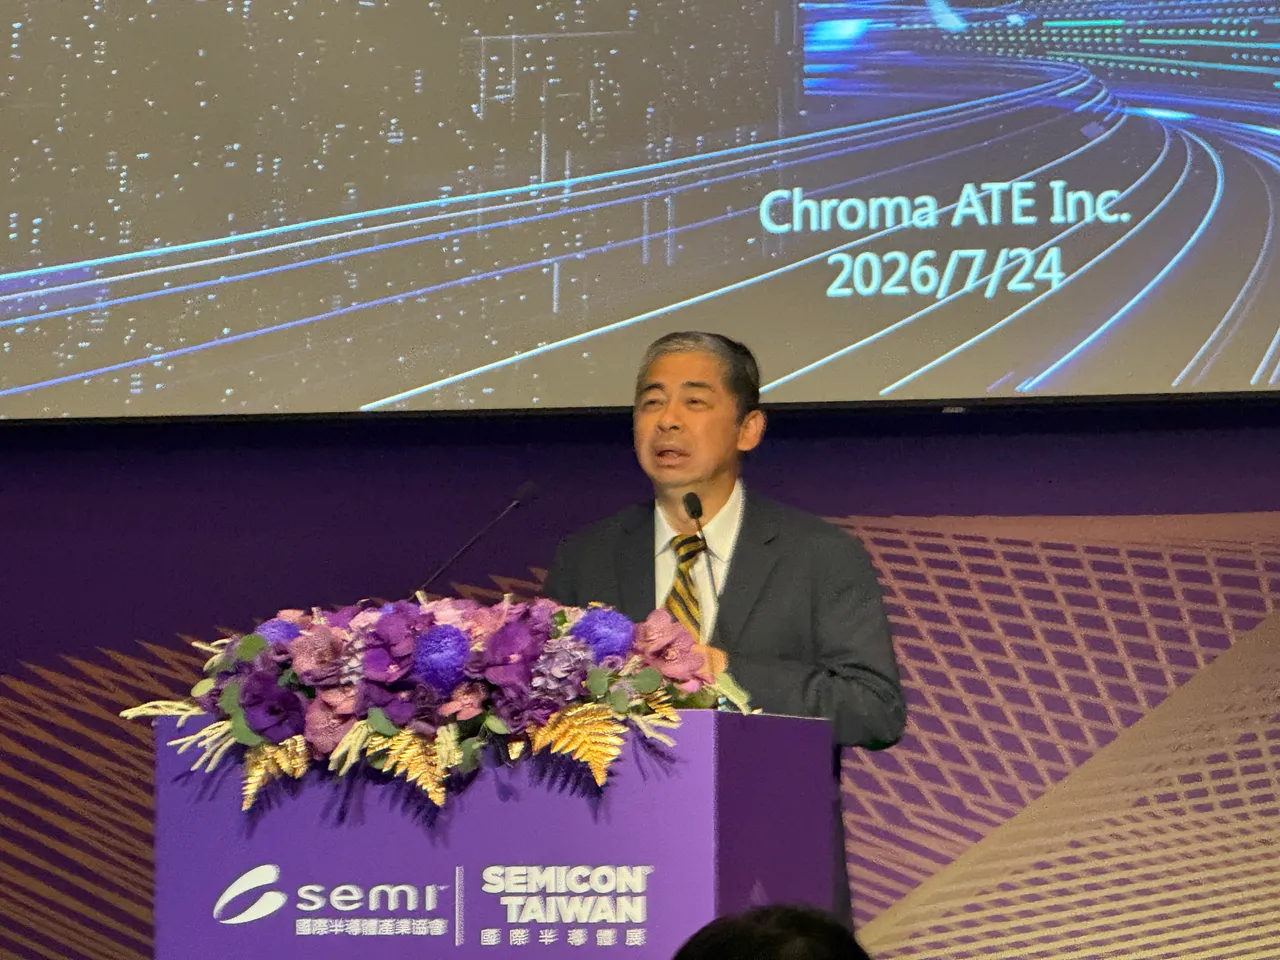
第三季營收年增180% 前三季EPS達34.61元
致茂第三季稅後淨利56.47億元,季增10%、年增11%,毛利率58%,營業利益72億元,年增288%,營業利益率達40%。毛利率較上季下滑,主要受到中國電池芯專案出貨及產品組合變化影響。
累計前三季合併營收430億元,年增120%,稅後淨利150億元,年增61%,EPS達34.61元,賺贏去年全年。若排除去年同期不動產處分利益,本業稅後淨利年增138%。
致茂指出,第三季測試設備業務貢獻合併營收98%,其中測試儀器及自動測試系統(ATS)比重52%,半導體及光電測試解決方案42%。
CPO明年量產 設備需求增4至5倍
致茂表示,CPO測試布局涵蓋Insertion 3及Insertion 4,其中Insertion 4由致茂自行開發,並獲客戶認可採用,目前沒有第二供應商。
致茂指出,客戶預計今年底完成試產,公司已取得明年第一季量產採購單。若以Insertion 3測試設備數量比較,明年量產需求預估至少為試產階段的4至5倍。
客戶方面,除了輝達,Marvell也預計明年前三季進行試產,第四季進入量產。致茂表示,客戶已提供明年需求預測,對後續成長具高度信心。
AI電源測試貢獻達7成 SLT迎推理商機
致茂指出,今年ATS業務約60%至70%與AI電源相關,預期明年需求持續,包含高壓直流(HVDC)電力機架測試設備,訂單動能可望延續至2027年。
半導體測試方面,光電業務營收較去年成長4倍,系統級測試(SLT)營收翻倍。第四季至明年上半年,客戶新增產能主要與AI推理市場相關,涵蓋CPU及ASIC等晶片,除了Google、輝達,近期也與Marvell、博通(Broadcom)洽談新客戶導入。
此外,ATC Handler已取得客戶認證,部分客戶正式下單,預期明年開始貢獻營收。
中國電池訂單3成遞延 毛利率力守60%
致茂表示,中國電池芯專案第三季出貨達高峰,由於客戶工廠進度延後,約30%訂單遞延至明年第一季,預期第四季出貨低於第三季。
致茂強調,毛利率變化主要來自產品組合,並非原物料成本上漲,公司仍致力維持全年約60%的毛利率結構。
至於GDR發行計畫,致茂表示,主要為因應公司擴充及未來需求,目前不便進一步說明。
 點擊閱讀下一則新聞