聯發科法說會前股價重挫逾4%!Q3營收超標 市場關注AI ASIC進展
TPU專案進度引市場疑慮 外資送暖看Q4營收拚增3成
【記者呂承哲/台北報導】IC設計龍頭聯發科(2454)今(30)日將召開線上法人說明會,公布第三季財報及第四季營運展望,不過股價開盤重挫185元、跌幅4.57%,暫報3860元,再度跌破4000元大關。市場關注TPU專案進度及先進封裝良率問題,但外資持續看好AI ASIC業務成長,重申「買進」評等,目標價6800元。
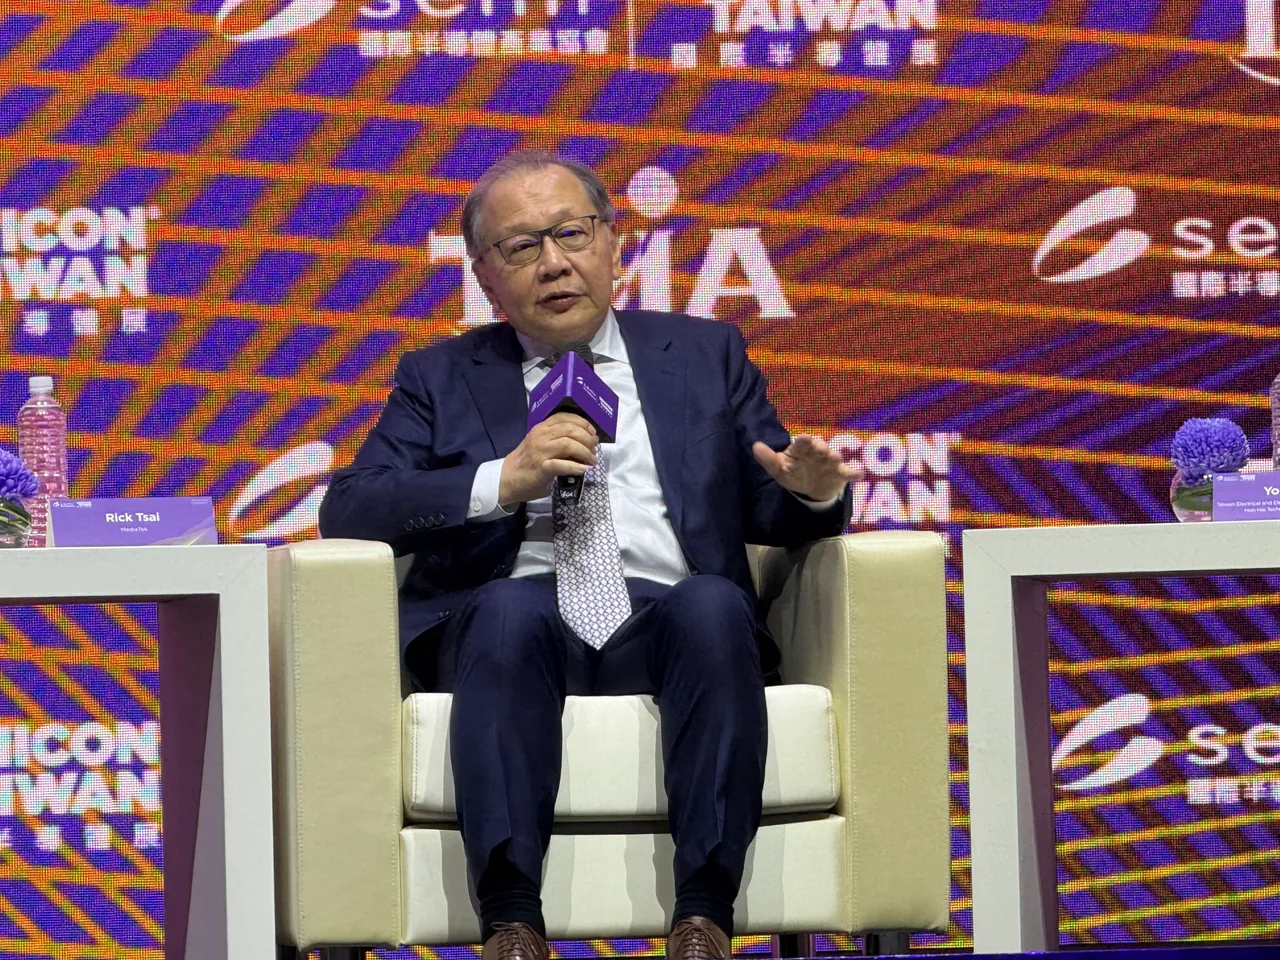
TPU專案進度受關注 外資看第四季營收增3成
聯發科第三季營收1680.57億元,季增10.4%,優於原先財測1522億至1598億元,更高於財測上緣約5.2%。聯發科先前預估,智慧裝置平台成長可望抵銷手機業務疲弱,連接技術、運算及車用產品新專案陸續量產,帶動相關業務營收成長。
近期市場對聯發科TPU開發及新專案進度存有疑慮,不過外資認為,v8專案仍按計畫推進,今年營收貢獻可望超過20億美元,成為第四季成長主要動能。搭配消費性產品漲價及產品組合改善,預期第四季營收季增約30%,營業利益率也有提升空間。
針對EMIB-T封裝技術良率挑戰及生產週期較長,可能影響v9專案量產進度,花旗認為相關風險符合預期,仍維持2028年AI ASIC營收貢獻400億美元的預測。
技術布局方面,聯發科除已量產224G SerDes,也積極開發336G及448G產品,並可能於2029年量產的TPU v10採用CoWoS或CoPoS封裝技術,訂單能見度延伸至2029年後。
外資看好聯發科先進製程設計、SerDes技術及供應鏈管理能力,將2026年至2028年獲利預估分別上調9%、25%及9%,維持買進評等及6800元目標價。
 點擊閱讀下一則新聞