日月光法說會|封測毛利率30%成新底線!資本支出衝115億美元 明年再增
先進封裝營收突破40億美元 CPO第四季量產
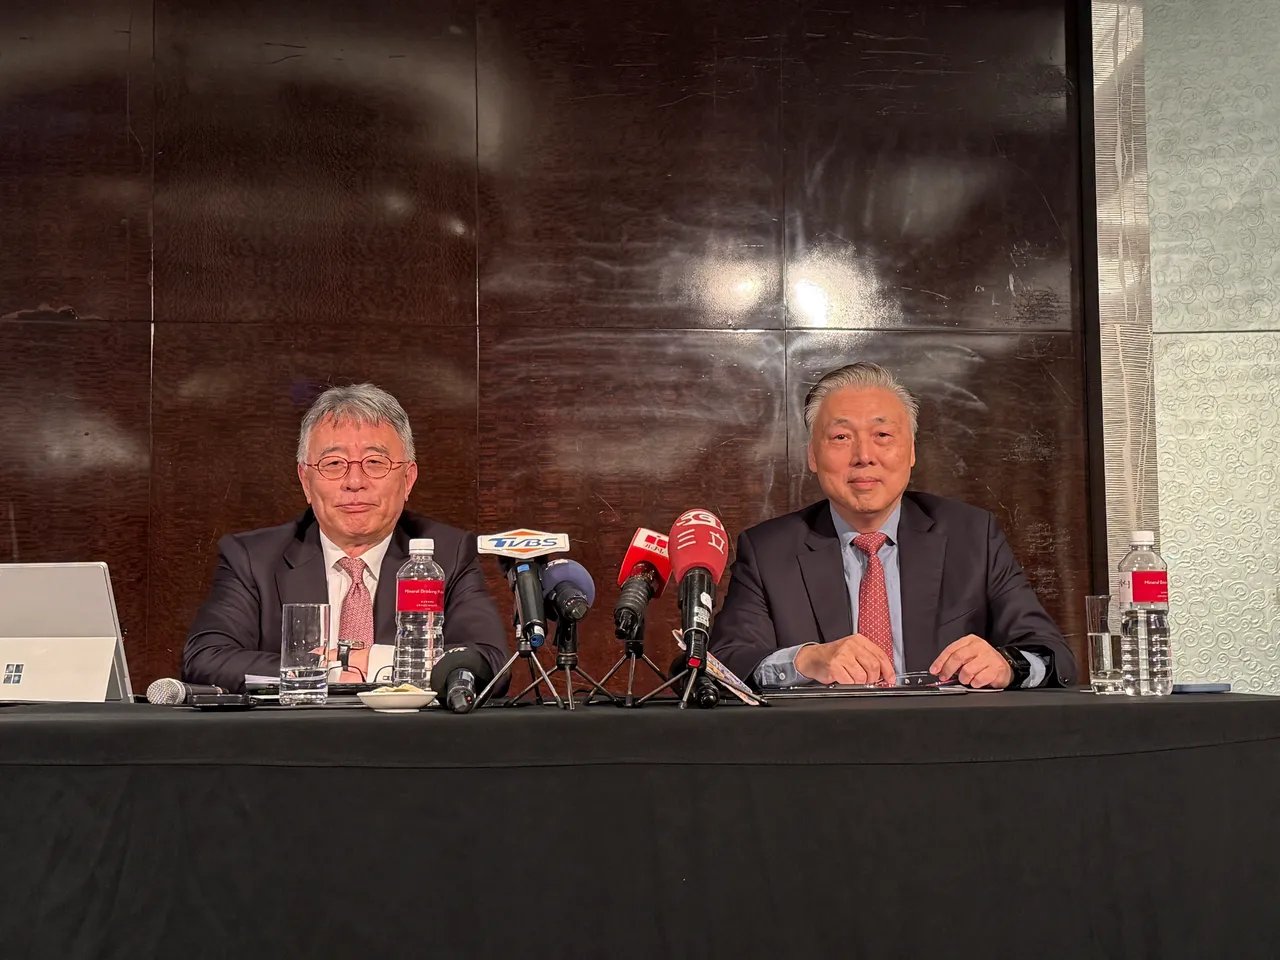
【記者呂承哲/台北報導】日月光投控(3711)今(29)日召開法說會,受惠AI及先進封裝需求強勁,日月光表示,封測業務過去的結構性毛利率天花板,如今已成為新的營運底線,確認30%毛利率將是未來基準,預期2027年逐季改善。此外,今年資本支出規模已提高至115億美元,明年預計進一步增加,持續擴充先進封裝產能。
封測毛利率30%成新底線 明年逐季改善
法人關注封測業務毛利率表現,日月光投控財務長董宏思表示,隨著先進封裝與測試業務快速成長,整體產品組合已發生重大變化,過去市場認定的結構性毛利率上限已不再適用。
日月光指出,過去的結構性毛利率天花板,如今已成為新的營運底線,並確認30%毛利率將是未來封測業務的營運基準。展望2027年,隨著持續擴充產能,加上目前產業處於有利的價格環境,預期封測毛利率將以30%為基礎,呈現逐季改善趨勢。
公司表示,先進封裝與測試業務毛利率均高於整體平均水準,隨著相關業務比重提高,將有助於推動封測獲利能力持續提升。至於不同先進封裝技術的毛利率差異,公司未進一步揭露。
資本支出衝115億美元 明年再增、廠房成瓶頸
面對先進封裝需求快速增加,日月光今年資本支出已提高至115億美元,預期2027年規模將進一步擴大,持續投入新廠建設及設備採購。
在資本支出配置方面,約一半資金用於新廠房設施,另一半投入設備採購。其中,設備資本支出約60%用於先進封裝,其餘40%投入主流封裝、測試及先進打線等業務。
日月光指出,目前最大擴產瓶頸是廠房空間不足,公司正積極尋找合適的現成廠房,但能直接轉作半導體生產用途的廠房有限。由於封裝業務的單位空間效益高於測試,公司將優先配置產能給封裝,測試領域則以晶圓測試優先,其次為最終測試。
隨著擴產投資增加,預期明年自由現金流仍將呈現負值,公司將透過多元融資管道,包括客戶預付款及合作融資等方式支應需求。
先進封裝營收突破40億美元 全製程明年衝10億美元
日月光表示,受惠AI及高效能運算需求強勁,今年先進封裝(LEAP)營收目標已由原先35億美元上修至突破40億美元,反映先進封裝與測試需求持續增加。
其中,全製程(Full Process)業務進展符合預期,2026年營收可望達3.1億美元,2027年預計突破10億美元,營收規模至少達今年3倍以上。
日月光指出,全製程良率已達量產及大規模出貨水準,目前已有多個客戶參與,但產能仍明顯不足,預期明年客戶需求將遠高於實際可交付產能。
對於法人認為10億美元目標偏保守,公司表示,目前全製程進度超前,但仍受限於廠房空間及產能擴張速度,正積極增加供給以滿足需求,希望明年能帶來更多驚喜。
CPO第四季正式量產 相關營收突破5億美元
針對共同封裝光學(CPO),日月光表示,預計今年第四季正式進入量產,相關成長動能將延續至2027年,預估CPO營收將突破5億美元,並計入先進封裝(LEAP)業務。
日月光指出,公司積極參與CPO技術發展,並與晶圓代工合作夥伴及主要客戶密切合作,掌握AI資料中心及高速光通訊相關商機。至於CPO營收中封裝與測試的貢獻比例,公司並未進一步揭露。
對於法人關注CPO與近端封裝光學(NPO)的競爭關係,日月光認為,兩項技術將會共存,主要差異在於封裝型態、效能及規格,公司同樣具備NPO相關技術能力,未來將依照市場需求爭取商機。
日月光表示,目前已對明年CPO業務進行預測,待相關規劃完成後,將能提供更清晰的營運展望。
不擔心先進封裝價格戰 一般市場、EMS明年續成長
對於晶圓代工業者積極擴充先進封裝產能,日月光表示,目前市場需求龐大,相關擴產主要是因應客戶需求,現階段尚未看到競爭對公司整體市占率造成重大影響,也不認為需要過度擔心削價競爭。
至於非AI業務,日月光指出,今年一般市場表現優於年初預期,成長幅度接近20%。雖然智慧型手機及PC需求受到零組件價格偏高影響,但車用、工業及AI衍生晶片需求強勁,彌補消費性電子市場疲弱,預期成長動能將延續至2027年。
電子製造服務(EMS)方面,日月光預期明年仍將維持成長,其中高效能運算(HPC)營收比重快速提升,成為主要成長動能。未來EMS業務將持續朝光電整合、電源相關裝置及AI應用轉型,以降低對通訊及消費性電子市場的依賴。
 點擊閱讀下一則新聞