台股Q4上看5萬3!群益投顧喊「可用之兵還很多」 不只台積電撐場
油價與地緣政治仍是主要變數
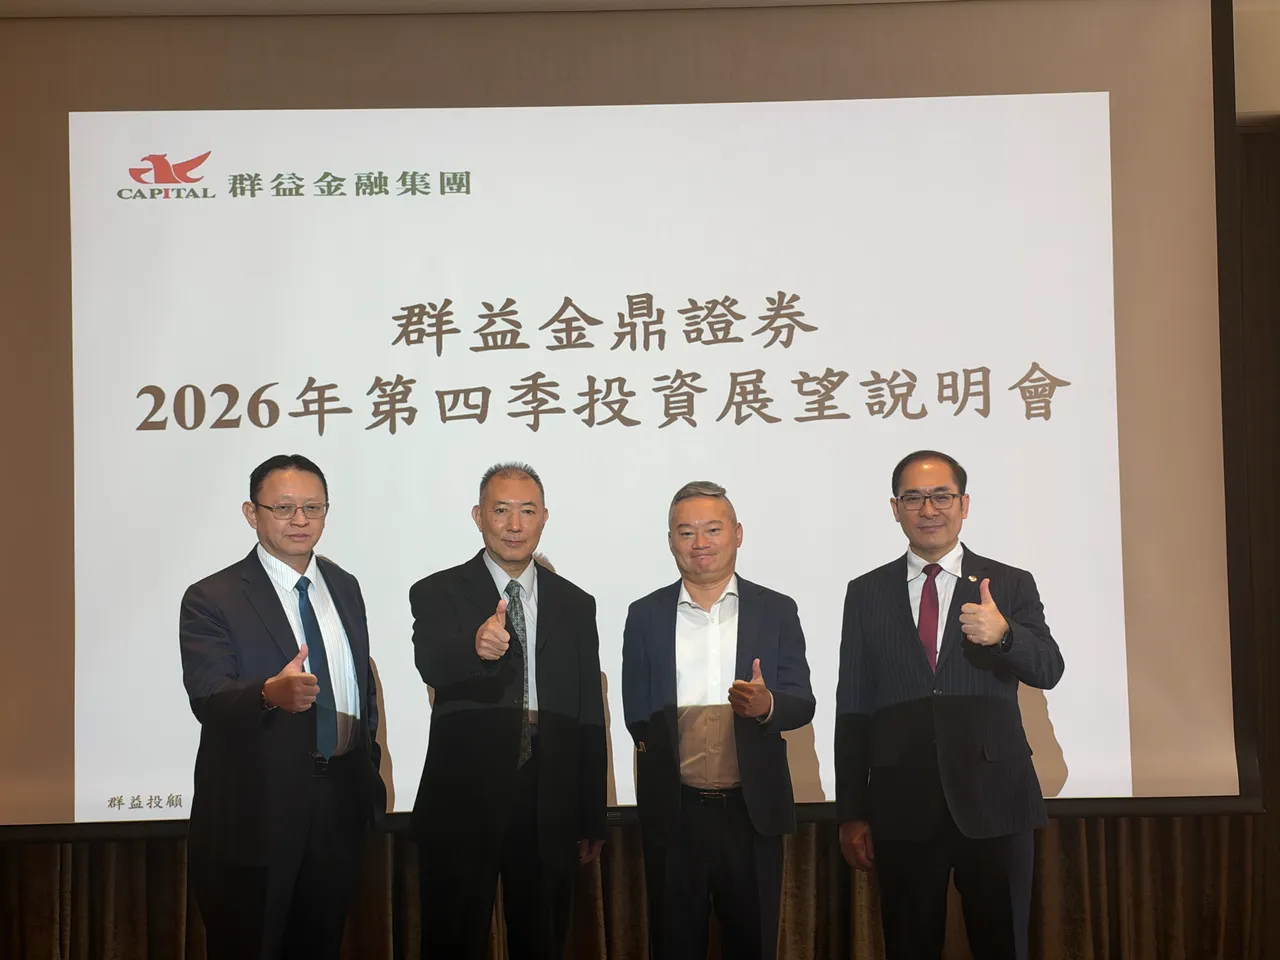
【記者呂承哲/台北報導】群益金融集團今(23)日舉辦「2026年第四季投資展望說明會」,群益投顧預估2026年第4季台股指數區間43,000至53,000點。群益投顧總經理范振鴻表示,美股後續仍可從「經濟成長」與「企業獲利」兩大關鍵觀察,目前美國經濟維持成長預期、企業獲利持續上修,台股多頭脈絡也未改變,仍應聚焦企業獲利與AI基本面。
美企獲利成長28% 第四季美股基本面仍有撐
范振鴻指出,過去殖利率倒掛後,即使最終出現經濟衰退,通常也有約15至18個月時間差,且最近一次倒掛期間,美國經濟最終並未陷入衰退。目前機構對未來約一年半的滾動預測顯示,美國經濟仍維持約2%的季度成長。
他以2022年聯準會大幅升息為例,當時市場一度預期美國經濟將陷入衰退,但最終並未發生,股市隨後走高,因此只要經濟成長預期沒有明顯反轉,美股大幅下跌機率相對有限。
企業獲利則是另一項重要支撐。范振鴻表示,今年S&P 500企業獲利年增率約28%,但截至本週一指數漲幅約13%,企業獲利成長明顯高於股市漲幅,第四季基本面仍具支撐。
不過,他也提醒,目前全球市場連動程度高,投資人仍應嚴控槓桿、保留彈性現金水位,以因應「黑天鵝」或「灰犀牛」等變數,同時避開流動性枯竭、價值陷阱及產能過剩個股。
油價再大漲機率降低
針對近期油價走跌,范振鴻指出,市場開始反映中東原油運輸替代路線逐漸成形。由於霍爾木茲海峽運輸受阻,部分中東產油國改採陸路,將原油運往阿曼鄰近印度洋一側的港口出口,降低海峽受阻衝擊。
他引述摩根大通近期報告指出,過去10天相關原油出口量平均每天約1710萬桶,相較戰前約2000萬桶,供應量已恢復相當程度,成為近期油價回落的重要原因之一。
范振鴻提醒,原油運得出來,不代表產能已完全恢復,目前部分供應來自先前累積庫存,中東部分生產設施也受到攻擊。若後續衝突沒有再度升高,受損設施逐步修復,油價再大幅上漲機率將降低,但柴油供給可能成為明年的潛在隱憂。
川習會影響有限 半導體獲利仍撐AI評價
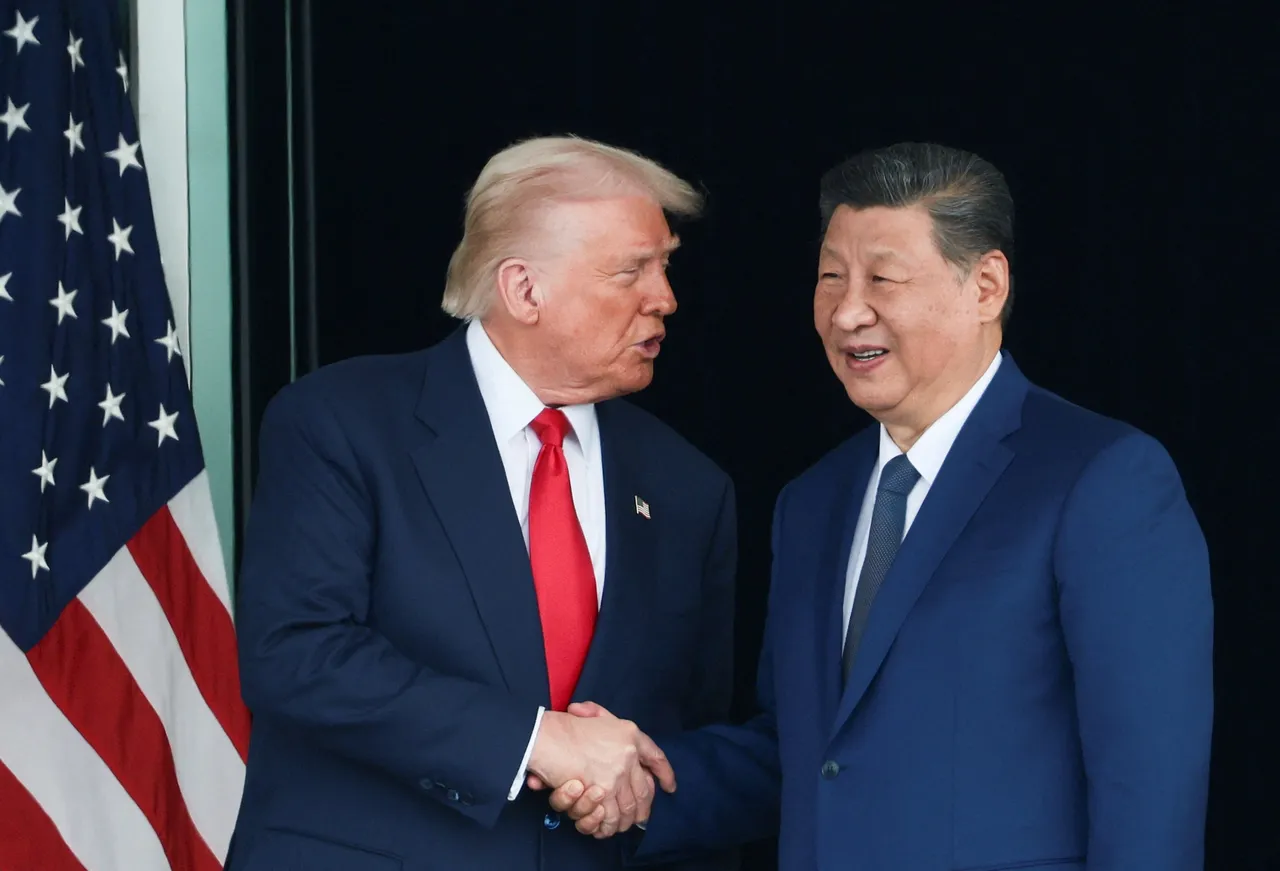
談及川習會,范振鴻認為,短線可能出現關稅延後等消息,有助舒緩市場情緒,但實質利多有限。美國國會對中政策仍偏強硬,尤其晶片出口管制短期明顯鬆綁機率不高,不宜對川習會帶來重大政策轉折抱持過高期待。
至於美股、台股位階已高,范振鴻認為仍應回到基本面觀察。以費城半導體指數為例,目前預估本益比約26倍,而半導體產業今年獲利預估成長123%、明年再增60%,企業獲利成長仍為股市提供支撐。
群益投顧預估,AI需求優於預期,2026年半導體產業成長率達22.6%,在AI帶動下,全球半導體營收突破1兆美元時間將提前,至2030年更可望超過1.5兆美元。
隨AI算力競爭轉向「算力密度」與「數據搬運能效」,先進製程、記憶體頻寬、I/O及先進封裝重要性同步提高。在台積電先進封測產能持續吃緊下,一線OSAT可望承接AI晶片外溢需求,相關投資焦點包括台積電(2330)、日月光(3711)及力成(6239)。
台股Q4若攻高 不會只有台積電「一枝獨秀」
范振鴻表示,台股站上4萬8,並非僅由台積電單一權值股推升,金融、電信及其他大型權值股也開始接棒,顯示「多頭可用之兵還很多」。
他指出,上週五台股大漲時,台積電貢獻指數漲點比重約33%,本週一更降至約29%,代表其他個股已陸續轉強。包括信驊、奇鋐等高價股近期表現強勢,仍有不少大型權值股尚未明顯發動,因此第四季若台股持續走高,不會只有台積電「一枝獨秀」。
產業布局方面,群益投顧指出,AI硬體升級仍是主要方向。隨AI加速器TDP提高,高階伺服器DLC水冷散熱比率提升,ASIC也將於今年下半年陸續導入水冷散熱方案,相關題材包括台達電(2308)、奇鋐(3017)。
PCB則受惠AI伺服器需求增加及高速傳輸升級至Serdes 224G,CCL規格逐步提高至M9,相關公司包括台光電(2383)、台燿(6274)、南亞(1303)、金居(8358)。
群益投顧認為,AI Agent將帶動大量推理及高速資料傳輸需求,除Scale-Out外,Scale-Up也將逐步導入光連結,預估2027年下半年導入機櫃間光連結、2028年下半年進一步導入機櫃內光連結,持續帶動光通訊及CPO需求。
 點擊閱讀下一則新聞