AI新超級週期來了!從晶片一路燒到電力、銅礦 3大產業鏈受惠
資本支出、能源基建與原物料需求成下一階段關鍵
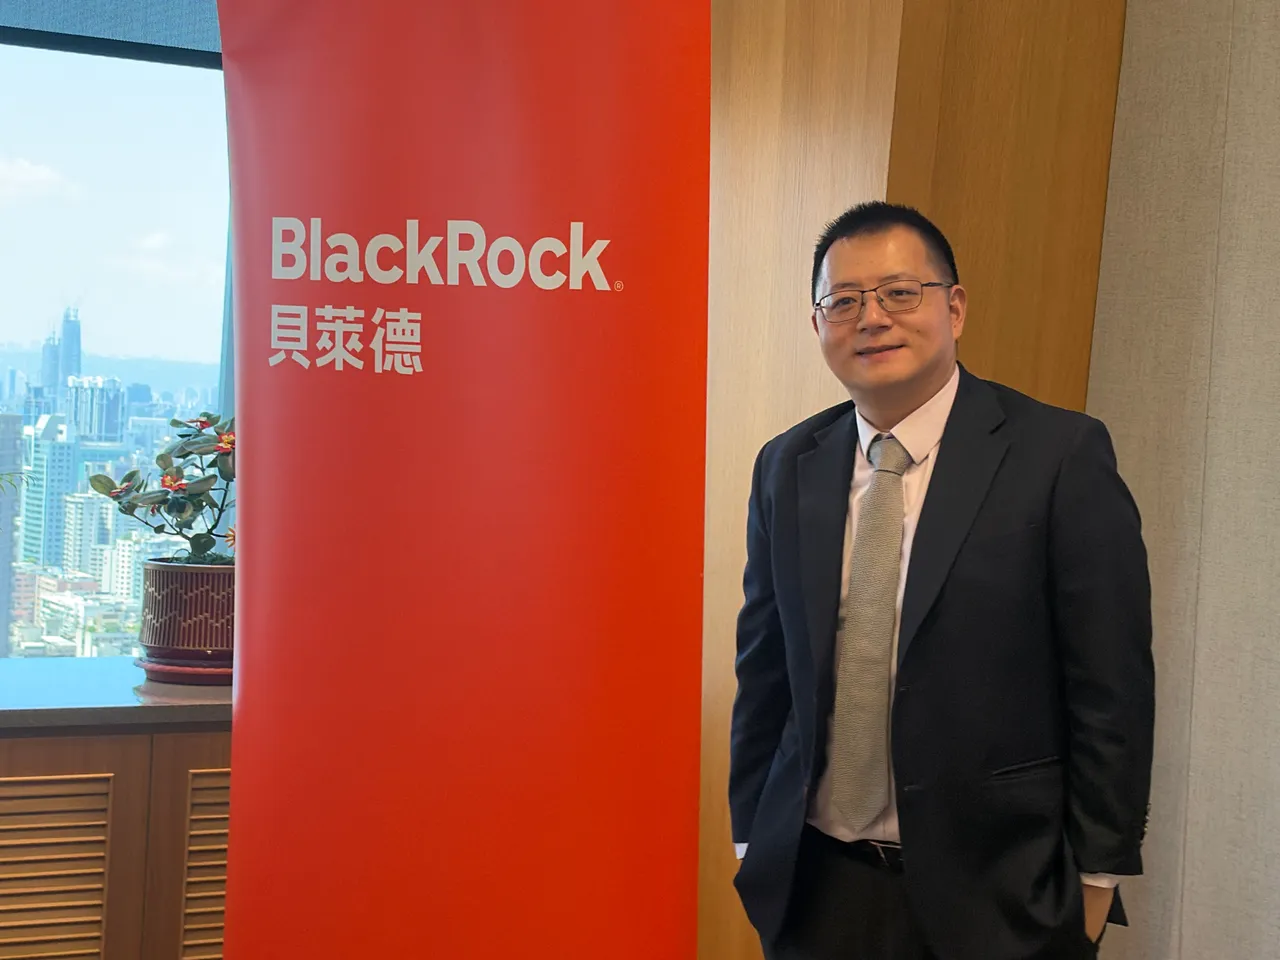
【記者呂承哲/台北報導】AI浪潮持續擴張,投資機會也從科技產業向外延伸。貝萊德基本面股票投資團隊亞太區首席策略師貝皞晨(Ben Bei)今(23)日出席AI投資主題分享會指出,AI正進入新一輪「超級週期(Supercycle)」,不僅帶動模型、算力及資料中心需求,隨Physical AI、人形機器人等應用發展,後續更將推升電力、能源設備及銅、鋁等原物料需求,形成「AI算力、電力能源、礦業原物料」3大投資主軸。
AI滲透率突破5成 下一站瞄準Agent、機器人
貝皞晨表示,AI之所以能被稱為超級週期,關鍵在於普及速度遠超過過去PC、網路及智慧型手機。自2022年底ChatGPT問世後,短短數年間全球AI使用率快速攀升,目前已有56%人口每天使用AI,今年實際滲透率可能更高。
相較2008年首代iPhone推出後,消費者歷經數年才逐步由傳統手機轉向智慧型手機,生成式AI推出第一、二年便快速普及,速度前所未見。主要AI模型公司今年營收合計更預估接近1000億美元,也凸顯產業高速成長。
展望發展路徑,2025至2026年進入AI Agent時代,AI逐步從問答工具轉向協助蒐集資料、撰寫報告及處理工作;未來2至3年則將朝Physical AI發展,包括自駕車、人形機器人及各類智慧設備,2028至2029年後則可能進一步投入數學、物理及化學等科學研究領域。
Token成AI時代糧食 資本支出難喊停
隨AI應用增加,Token需求也將快速成長。目前全球多數Token主要消耗在Chatbot、影音、Coding及Agent,未來隨自駕車、機器人及國防等實體AI應用加入,需求還會進一步擴大。貝皞晨形容,Token可視為AI產業鏈的血液,背後則需要龐大算力與資料中心輸送支撐。
市場最關注的問題,仍是AI資本支出能否延續。他指出,目前主要投資來自Google、Microsoft、Amazon、Meta等Hyperscaler,以及Oracle、CoreWeave等新興業者。估計2026年至2030年相關企業可創造約10兆美元現金流,同期總支出約11兆美元,資金缺口約1兆美元,但分散在5年及多家公司後,目前仍屬可負擔範圍。
對大型科技公司而言,AI投資更攸關競爭力。以Google為例,生成式AI正改變搜尋習慣,因此必須透過Gemini、AI Overview等服務留住使用者。資料中心投資初期雖龐大,但約第3年可達損益兩平,整體回收期約5至6年,後續則有望轉為獲利來源。
AI不只缺晶片更缺電 電網、能源設備需求升溫
AI超級週期的第二環節則是電力。貝皞晨指出,資料中心若無法取得足夠電力,再多算力設備也難以運作。依相關預測,2035年全球資料中心每年耗電量可能達1600 TWh,約相當於兩個日本的用電量,且隨資料中心建置速度加快,實際需求可能更高。
除了資料中心,未來人形機器人等Physical AI設備也將增加耗電量,使發電與輸配電成為各國必須解決的基礎建設問題。尤其美國電網老舊,未來除了增加發電量,也必須投入大量資金升級輸配電設備。
能源方面,天然氣發電雖是選項,但大型燃氣渦輪產能高度吃緊,新訂單交期可能排至2030年後;小型模組化核能(SMR)長期具發展潛力,但短期仍難成為主要供電來源,因此風電、太陽能及水力等再生能源,仍是較快增加供給的方式,也使電力設備、儲能及電網基建成為AI之外另一條受惠產業鏈。
AI需求外溢至銅鋁 黃金成分散風險選項
AI超級週期進一步延伸至礦業。隨資料中心、發電設備及電網建設增加,銅、鋁需求同步升高。貝皞晨指出,新能源設施對銅的需求高於傳統能源,但礦業資本支出仍以維持既有產能為主,加上罷工、天候及政治干預等因素,未來幾年銅可能出現供需缺口。
此外,稀土、鈷等關鍵材料生產高度集中,地緣政治及供應鏈重構也將帶動新礦及本土供應投資,AI投資機會因此從半導體逐步延伸至電力、能源基建及原物料。
AI之外,貝皞晨則看好黃金的分散風險作用。他指出,美國以外央行持有的黃金價值已超越美債,今年以來增持近400噸,反映各國逐步提高黃金配置。短期金價仍受美元及美國利率影響,但長期仍具保值及分散風險功能。
至於AI投資布局,除了科技巨頭及台韓供應鏈,隨算力需求擴張,機會也逐步延伸至能源設備、電網及銅、鋁等原物料;黃金則可作為與AI產業循環相關度較低的分散配置選項。
 點擊閱讀下一則新聞