
十銓財報|上半年每股賺53.44元創高 記憶體續漲助攻、下半年看旺
【記者呂承哲/台北報導】記憶體模組廠十銓科技(4967)3日董事會通過2026年第二季財報,單季合併營收75.88億元,稅後淨利24.12億元,每股盈餘(EPS)26.47元;累計上半年合併營收166.33億元,稅後淨利47.06億元,EPS達53.44元,第二季及上半年獲利均創歷年同期新高。公司表示,受惠工控及系統整合(SI)訂單穩定挹注,加上B2B轉型效益顯現,對下半年營運維持正向看法。
十銓指出,全球AI基礎建設持續推升記憶體需求,主要DRAM原廠雖積極擴產,但短期仍難改善供需失衡。根據TrendForce最新報告,2026年DRAM供需位元缺口約為負1%至負2%,2027年缺口恐進一步擴大。由於設備導入、建廠及產能爬坡需要時間,多數新增產能預計2027年下半年才會陸續開出,最快2028年才能形成較具規模的供給。
面對供應吃緊,十銓表示,已深化與全球原廠的長期合作,確保關鍵料源,並聚焦工業電腦、邊緣運算及國防安全等高附加價值市場,提供客製化記憶體與儲存解決方案。隨著相關產品完成驗證並逐步量產,可望進一步提升B2B業務比重,增強營運穩定性與獲利能力。
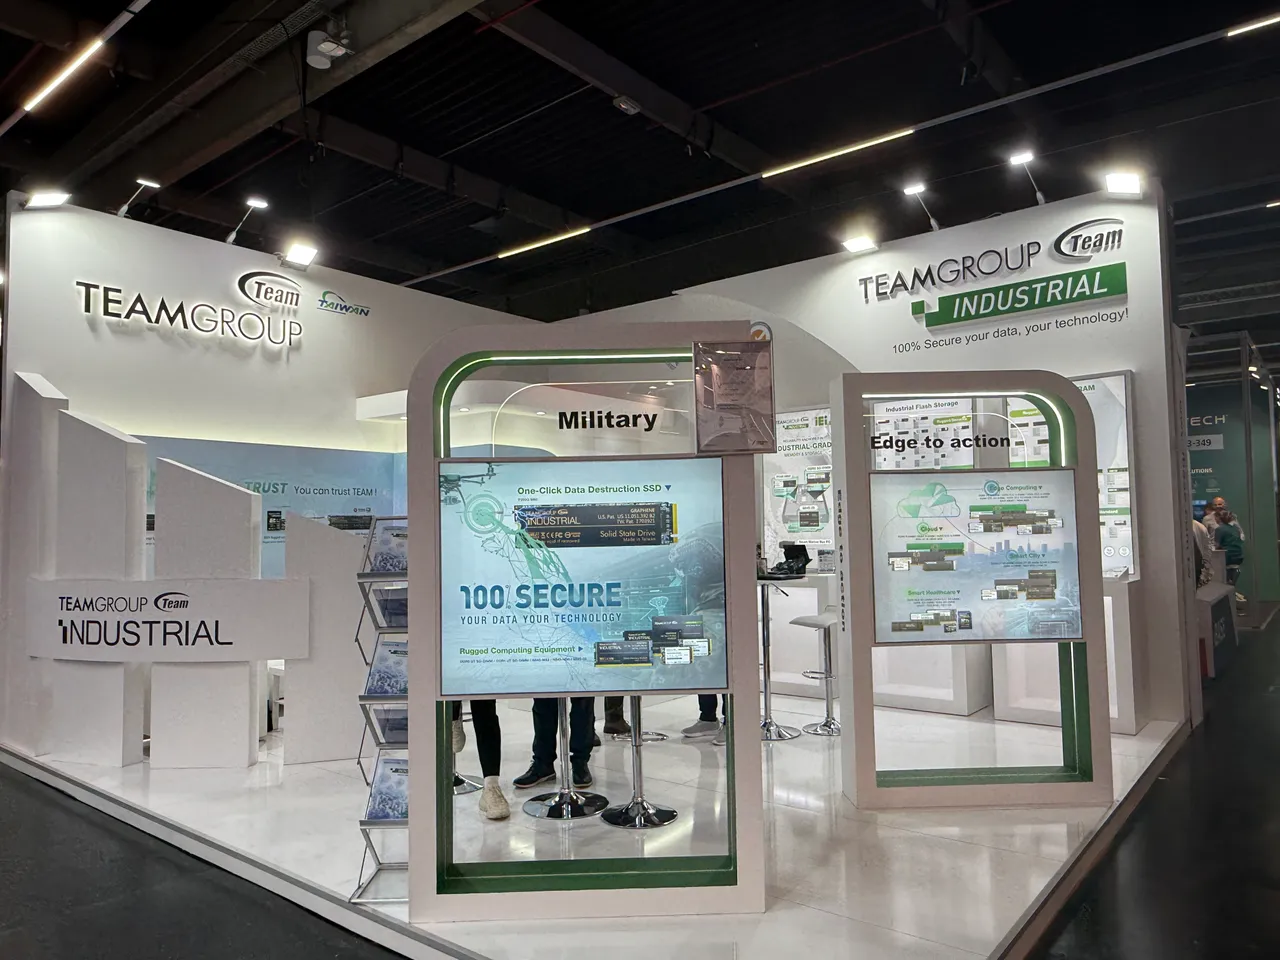
回顧上半年,十銓積極拓展工控市場,參與德國Embedded World、日本Japan IT Week(ESEC)、台北國際電腦展(COMPUTEX)及法國Eurosatory等國際展會,展示邊緣運算與資安應用方案;消費市場則推出適用生成式AI內容創作的T-CREATE CLASSIC H514 M.2 PCIe 5.0固態硬碟,搶攻新一波升級需求。
展望下半年,公司預期記憶體價格仍將維持上漲趨勢,DRAM第三季合約價可望季增20%至25%,第四季預估再漲15%至20%,通路價格也將逐步反映。隨著AI應用由雲端延伸至邊緣及終端裝置,高效能、大容量記憶體需求持續增溫,十銓將持續提升企業級與工業應用產品比重,發揮料源掌握及技術整合優勢,推動營運持續成長。
 點擊閱讀下一則新聞








