十銓財報|Q3每股狂賺37.19元創新高!B2B營收比重飆至64.6%
前三季每股賺90.95元、毛利率43.62% 千坪自動化新廠明年Q2投產
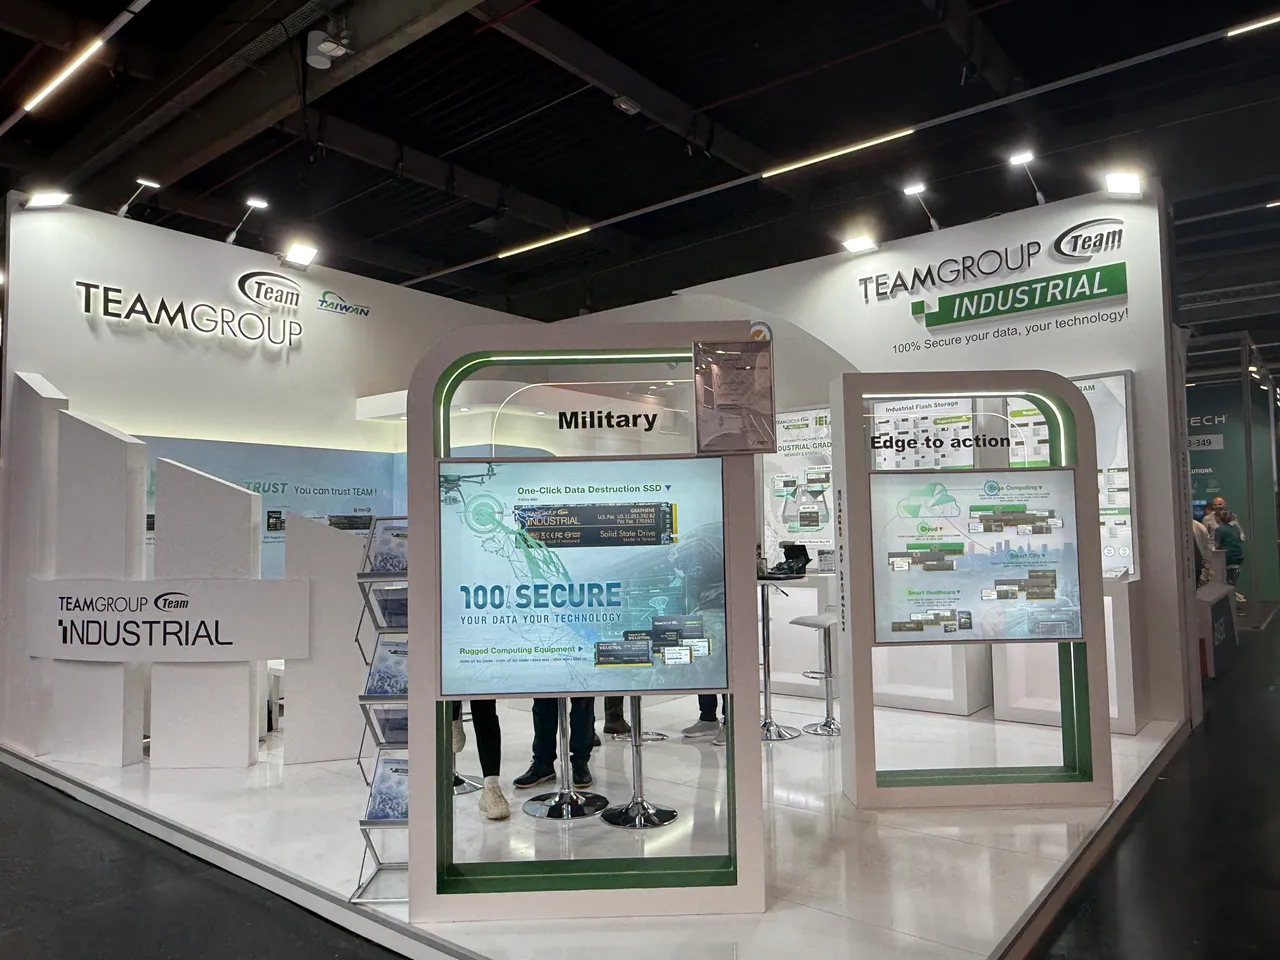
【記者呂承哲/台北報導】記憶體模組廠十銓科技(4967)今(2)日公布2026年第三季財報,單季稅後淨利36.18億元,每股盈餘(EPS)37.19元,年增1482.55%;累計前三季EPS達90.95元,年增2521.04%,單季及前三季獲利雙創歷史新高。執行長陳慶文指出,AI帶動記憶體市場出現近30年罕見變化,企業及工控(B2B)營收比重從去年同期24.6%暴增至64.6%,公司同步啟動千坪自動化新廠,預計明年第二季投產,整體產能增加約50%。
Q3毛利率達49.27% 前三季稅後淨利83.24億
十銓科技第三季合併營收101.39億元,營業毛利率49.27%,稅後淨利36.18億元,EPS為37.19元。
累計前三季合併營收267.72億元,營業毛利116.79億元,毛利率43.62%,營業利益104.9億元,稅後淨利83.24億元,EPS達90.95元。
陳慶文表示,過去一年DRAM及NAND Flash價格大幅上漲,但更重要的是市場需求結構出現重大改變,這是過去20至30年幾乎未曾見過的情況。
雙事業群升級 陳慶文陞任執行長
因應市場轉型,十銓科技將組織整合為企業暨工控應用事業群(B2B)及品牌暨通路事業群(B2C),由研發、供應鏈與製造體系共同支援。
原總經理陳慶文陞任執行長,夏紹安及卓建男分別擔任兩大事業群總經理,王威祥陞任研發長。
B2B營收比重暴增40個百分點 DRAM達83.63%
陳慶文指出,十銓科技過去以消費性市場為主,但今年前三季B2B營收比重已從去年同期24.6%攀升至64.6%,B2C則從70.4%降至35.4%,形容市場變化可說是「豬羊變色」。
產品結構方面,DRAM營收比重從去年前三季68.79%提升至83.63%,NAND Flash則從24.98%降至13.68%;其中DDR5在DRAM營收中比重達87.93%。
陳慶文表示,AI目前仍處於基礎建設階段,運算需求帶動DRAM成長優於NAND Flash,也是公司營收結構轉變的重要原因。
千坪新廠明年Q2投產 產能提升50%
十銓科技董事長夏澹寧表示,AI需求將逐步從雲端延伸至AI手機、AI PC、家庭設備及醫療設備,公司必須提前為未來10年、20年甚至30年的市場變化做好準備。
十銓科技已於新北市購置約1000坪廠房,規劃導入全面自動化設備,預計2027年第一季裝修及設備進駐,第二季完工投產,整體產能增加約50%。另購置約700坪辦公空間,擴充企業、工控及研發團隊。
夏澹寧強調,市場變化既是機會也是風險,若企業沒有做好資金、人才及研發準備,恐無法迎接新時代。展望第四季及2027年,公司對營運維持樂觀,將持續擴大企業級、工控及高階記憶體業務。
 點擊閱讀下一則新聞