高雄房市10問|賴瑞隆主張滾動檢討引導餘屋轉社宅 柯志恩訴求精準區分嚴防漏洞與轉嫁
劃清成屋存貨與囤房界線 兼顧居住正義與房市穩定
【記者葉家銘/高雄報導】政府為落實居住正義推動「囤房稅2.0」,建商持有待售住家,用餘屋採取差別稅率,因建商成本大增引起反彈。依《房屋稅條例》及高雄市房屋稅徵收自治條例,建商待銷售餘屋依起課房屋稅期間分級課徵,1年內稅率2%,超過1年至2年為2.4%,超過2年至4年提高至3.6%,超過4年至5年為4.2%,超過5年則達4.8%。政策推動用意在於避免建商囤屋,期盼課稅逼迫建商加速銷售餘屋,然而隨著景氣反轉,市場買氣低迷,不僅中大坪數住宅因總價帶過高,銷售速度慢;即便小宅去化也大幅衰退,當建商持有成本提高,亦可能轉嫁到房價,對穩定房市產生衝擊。
若從財務拆解,囤房稅2.0對建商獲利影響甚大,以高雄常見百戶、單戶市價1000萬元、總銷10億元建案推算,假設每戶房屋課稅現值為100萬元,100戶合計課稅現值1億元,若全數餘屋持有4年,依高雄市現行稅率計算,第1年2%、第2年2.4%,第3、4年均為3.6%,四年累計房屋稅約1160萬元。若建案毛利率以2成估算,預期毛利約2億元,房屋稅就占毛利約5.8%,實際稅負對淨利的影響程度,則須視其他開發成本及融資支出而定。
提問:建商未售新成屋是否應與一般持有住宅採取不同課稅方式?
建商已完工但尚未出售的新成屋,與長期持有住宅在持有目的及銷售週期上可能有所不同。請問您認為現行房屋稅制度是否有檢討必要?是否支持在符合中央法規的前提下,進一步釐清建商待售商品與長期持有住宅的認定及課稅方式?如何兼顧居住正義、合理稅負與防止藉待售名義規避持有稅?
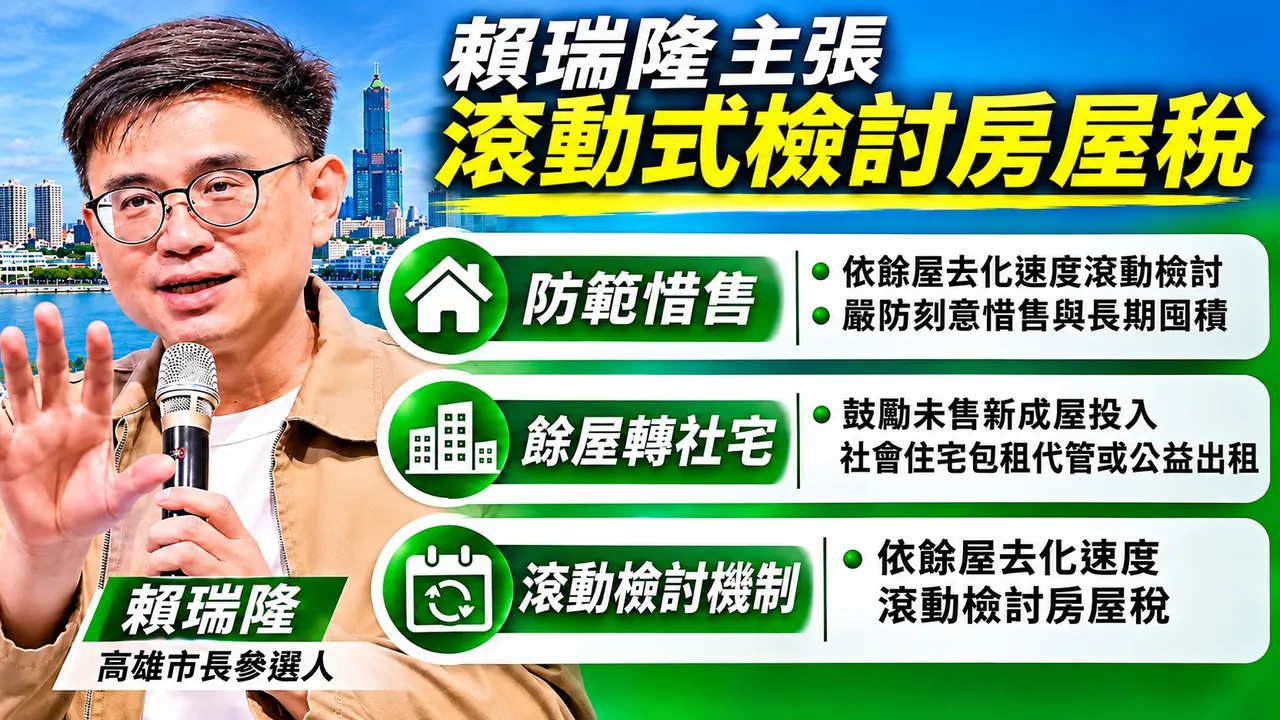
賴瑞隆主張滾動式檢討房屋稅 防範惜售並引導餘屋轉社宅
賴瑞隆主張房屋稅制度應兼顧居住正義、合理稅負與市場運作,高雄將配合中央《房屋稅條例》修法,依建商待售餘屋之合理銷售期間實施差別稅率,並適時滾動檢討。
針對高雄非自住住家用房屋差別稅率,賴瑞隆強調政策需精準回應市場狀況並促進餘屋活化。他提出3大推動重點:第一,實施滾動式檢討機制,由財政局、稅捐稽徵處及地政局共同合作,依各行政區的餘屋去化速度適時檢討課稅制度;第二,嚴格防範刻意惜售與長期囤積,若發現建商有囤房惜售行為,將在中央法規授權範圍內重新檢討銷售期間認定與稅率級距;第三,積極鼓勵餘屋活化轉型,對願意投入社會住宅包租代管或公益出租的未售新成屋,依法提供租稅優惠,藉此增加市場可負擔租屋供給,達成多贏局面的居住政策目標。
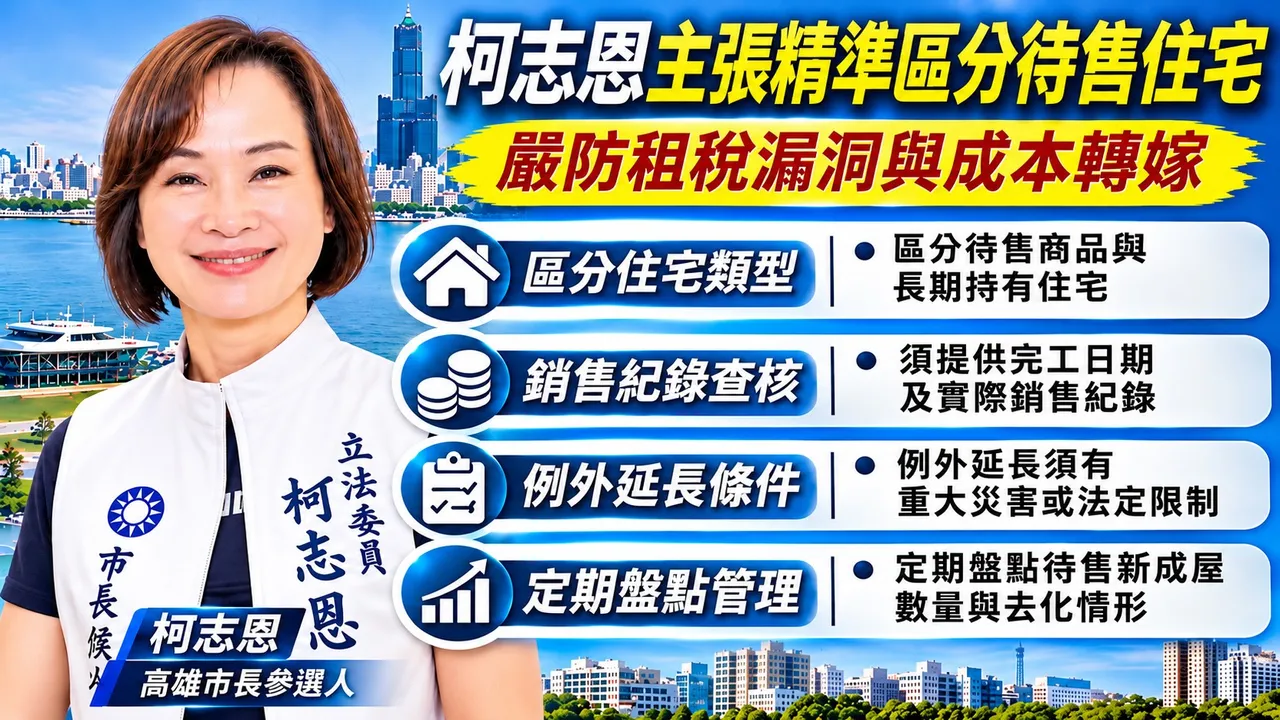
柯志恩主張精準區分待售住宅 嚴防租稅漏洞與成本轉嫁
柯志恩主張健全房屋稅2.0差別課稅機制,建商待售新成屋與長期持有住宅應明確區分,並防止以「待售」名義規避持有稅漏洞,確保居住正義,同時不增加購屋負擔。
針對房屋稅2.0制度,柯志恩指出,現行制度雖已針對建商待售新成屋與一般非自住住宅設定2年寬限期與差別稅率,但實施後仍須持續檢視銷售期間合理性。她提出3大檢討方向:第一,合理區分待售商品與長期持有住宅,建商須提供完工日期及實際銷售紀錄,不得掛名待售即享優惠;第二,建立明確且可查核例外認定,僅有重大災害或法定限制等不可歸責於建商之情況方得延長優惠,市場景氣不佳或建商不願降價皆不得作為無限延長的理由;第三,兼顧居住正義與住宅供給,避免不合理課稅導致建築成本轉嫁至購屋民眾。未來市府應定期盤點待售新成屋數量與去化情形,依法提出檢討並落實地方稅率認定。
專家觀點:高雄市不動產建築開發商業同業公會理事長柯俊吉
「建商蓋房是為了銷售,不是買房囤積。將待售新成屋當作囤房加重課稅,是政策對象錯置。」囤房稅打擊投機炒作的初衷建商認同,但建商待售新成屋是企業「商品存貨」,與投資客囤房等待增值截然不同。過去亦有房市專家也指出,單靠提高持有稅無法降低房價,反而拉高開發成本,影響住宅供給。
受限於央行信用管制與融資緊縮,目前市場買氣低迷、銷售期拉長。房子賣不掉不等於刻意囤房,政府一手壓抑交易、一手加重課稅,無疑讓供給者承受雙重打擊。現行僅2年銷售寬限期,更忽略景氣循環與區域去化差異。對此公會提出2大訴求,包括明確區分對象,必須劃分正常商品存貨與投資性囤房,若屬正常待售期間免適用囤房稅率;另延長優惠期限,將建商合理銷售期間由 2年放寬至5年,官方須認清打擊囤房應針對投機行為,而非懲罰供給者,當今天打擊建商,明天受害就是購屋者,居住正義應建立在鼓勵供給、穩定市場合理稅制之上。
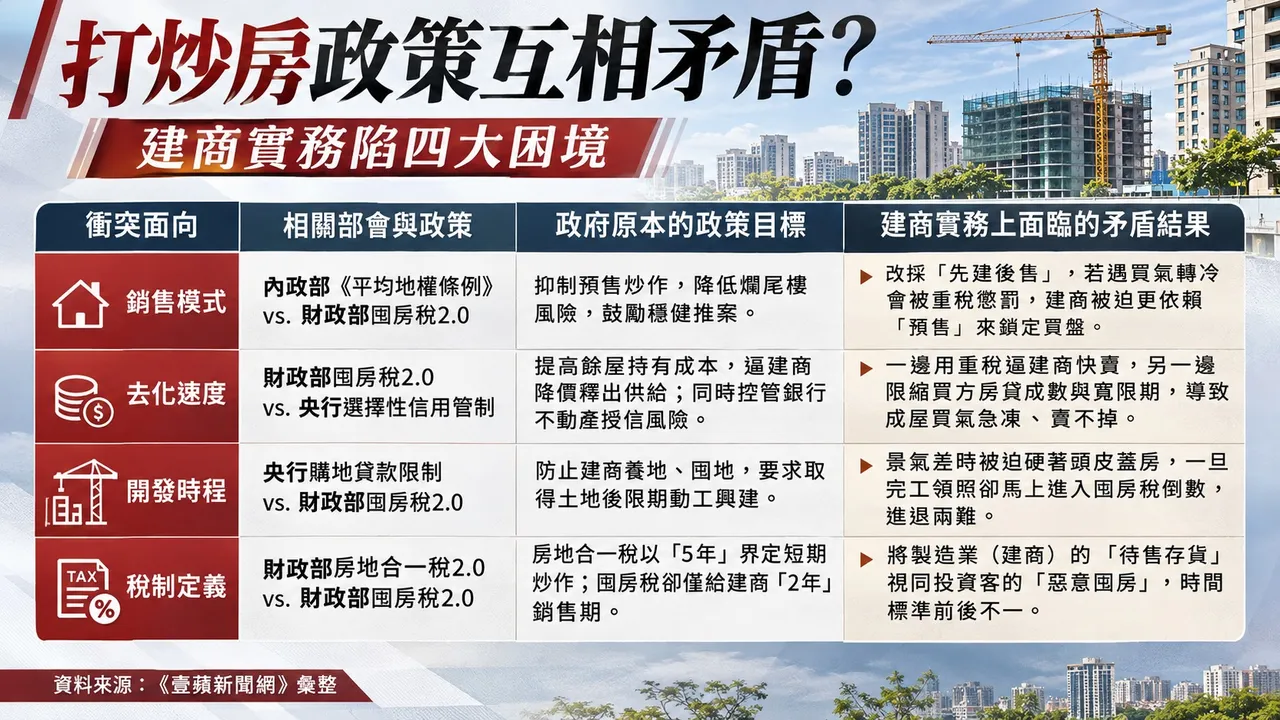
壹蘋觀點|囤房稅2.0與打炒房政策矛盾!建商陷入「不蓋罰、蓋好也罰」雙重夾殺
政府近年祭出多項打炒房重拳,但檢視各部會政策邏輯,發現彼此間存在嚴重矛盾,讓第一線開發商無所適從。首先內政部推動《平均地權條例》限制預售屋換約,初衷是導引市場走向穩健「先建後售」;然而財政部「囤房稅2.0」卻規定建商成屋超過2年未售,稅率最高重罰至4.8%。這種把製造業「待售存貨」視同投資客「惡意囤房」做法,等於變相懲罰先建後售,逼得建商為避稅,走回預售老路與修法初衷背道而馳。
另項高度矛盾的還有財政部與央行政策互相矛盾,當財政部祭出重稅逼建商加速去化餘屋,央行卻透過限貸令緊縮買方房貸成數並限縮建商餘屋貸款。一邊拿鞭子趕建商快賣,另一邊卻把買方資金水龍頭關緊,導致成屋買氣急凍、交易量崩跌。此外過去央行限期動工令逼建商硬著頭皮開工,如今完工領照卻立刻面臨囤房稅倒數,形成「不蓋被銀行罰、蓋好被稅務局罰」困境。當跨部會各自為政、缺乏橫向整合,最終受衝擊的將是資金較薄弱中小型建商,反而不利於市場長期健全發展。
 點擊閱讀下一則新聞