鴻海財報|Q3獲利創新高!每股賺5.51元 AI機櫃明年拚高雙位數成長
營業利益首破千億 四大產品全年展望上修
【記者呂承哲/台北報導】鴻海(2317)今(12)日召開疫情後首次實體法說會,並公告2026年第三季財報,受惠AI伺服器需求強勁,第三季營收達3.02兆元,年增46%,營業利益首度突破千億元,稅後淨利775億元,每股盈餘(EPS)5.51元,四項指標均創歷年單季新高。董事長劉揚偉宣布全面上修四大產品全年展望,並看好2027年AI機櫃出貨維持高雙位數成長。
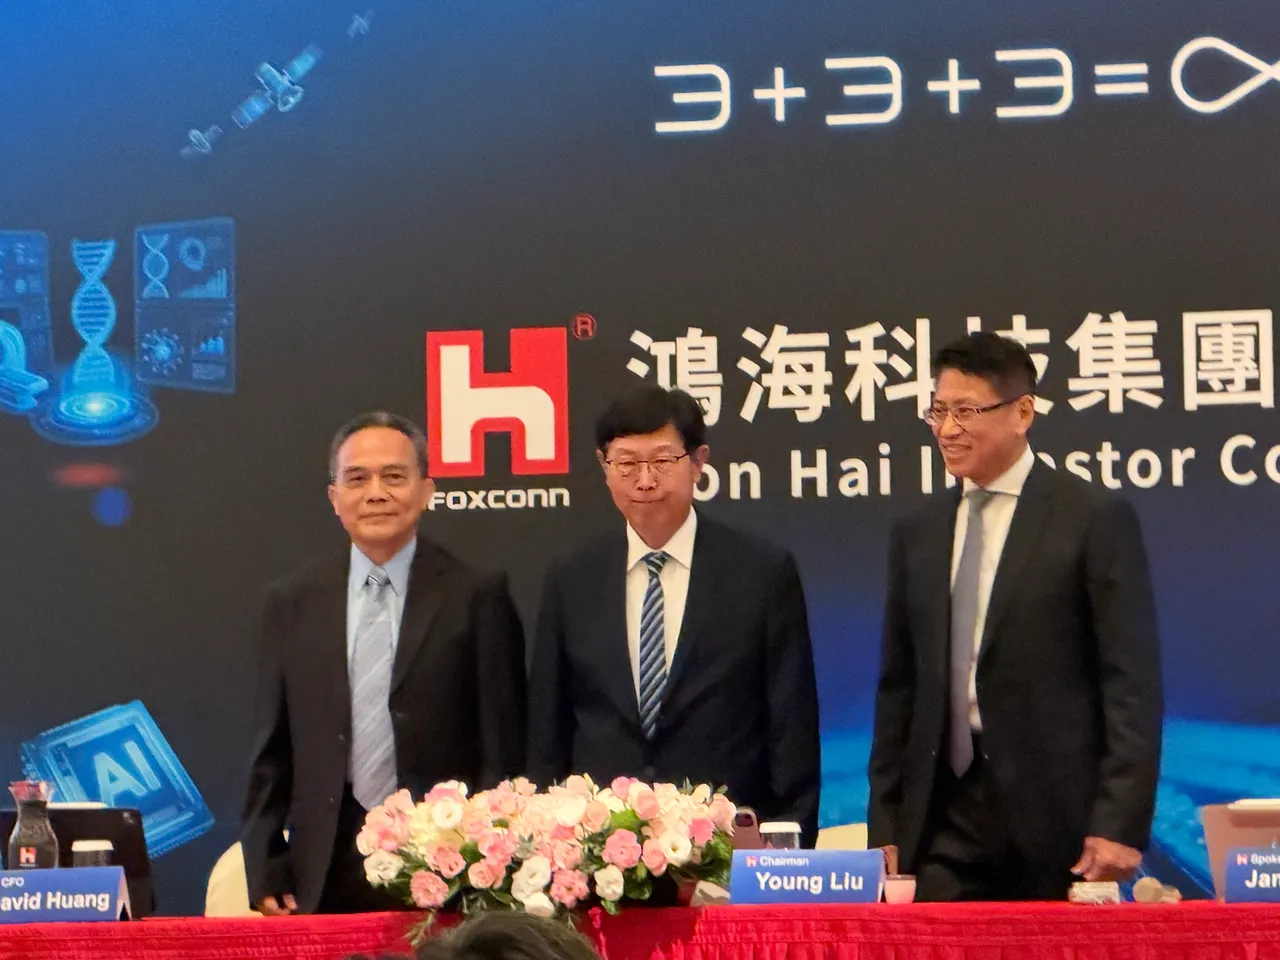
營業利益首破千億 前三季EPS達13.35元
鴻海財務長黃德才表示,第三季營收3.02兆元,季增19%、年增46%;毛利率6.02%,年減0.33個百分點,主要受到產品組合及原物料價格上漲影響,但毛利金額仍達1815億元,年增39%。
第三季營業利益達1154億元,季增22%、年增64%,營業利益率3.83%,年增0.4個百分點,反映營運規模擴大、費用率下降及營運槓桿效益。稅後淨利775億元,季增29%、年增34%,EPS達5.51元,較去年同期增加1.36元。
累計前三季營收7.66兆元,年增39%;營業利益2858億元,年增65%;稅後淨利1874億元,年增30%,EPS達13.35元,年增29%。前三季毛利率6.10%,營業利益率則提升至3.73%,高於去年全年的3.16%。
劉揚偉指出,第三季雲端網路產品受惠AI伺服器需求,營收占比進一步提升至54%,已成為集團最重要的成長動能。AI業務不僅推升營收,也開始明顯反映在本業獲利能力。
AI機櫃Q4出貨續增 四大產品全年展望上修
展望第四季,劉揚偉表示,隨著新一代AI伺服器機櫃出貨,加上ICT產品進入傳統旺季,預期整體營收將呈現強勁季增及年增。
其中,雲端網路產品受惠AI伺服器持續成長;消費智能產品進入出貨高峰,需求及出貨價格同步提升;電腦終端產品則受記憶體供應緊張影響,季營收可能略為衰退,但全年四大產品展望均較8月法說會全面上修。
鴻海發言人巫俊毅進一步指出,第三季GPU及ASIC AI伺服器業務持續成長,帶動AI機櫃出貨達成高雙位數季增目標。新一代AI機櫃已開始出貨,隨著自動化程度提高,生產良率已達非常高的水準,新一代機櫃市占率也較上一代提升。
巫俊毅預期,第四季AI機櫃出貨量將維持高雙位數季增,帶動AI伺服器營收持續成長,符合公司對AI業務逐季成長的預期。
2027年AI機櫃高雙位數成長 AI擴張考驗管理能力
展望2027年,鴻海主要雲端服務供應商(CSP)仍處於AI基礎建設快速擴張階段,將持續增加AI投資。依照目前掌握的訂單及客戶需求,鴻海有信心明年AI機櫃出貨維持高雙位數成長。
除了大型CSP仍是主要客戶,鴻海預期明年將有更多新興雲端業者(Neocloud)加入客戶陣容,透過多元AI解決方案滿足不同需求,進一步提升AI伺服器市占率。
劉揚偉提醒,晶片、記憶體及部分關鍵零組件供應仍然吃緊,預期明年整體需求仍將大於供給,供應瓶頸可能持續一段時間。
此外,鴻海前三季資本支出達1617億元,年增43%,主要投入AI產能及全球布局;營業活動現金流淨流出1257億元,自由現金流淨流出2874億元,反映應收帳款、存貨及擴產資金需求增加。
截至9月底,鴻海帳上現金及定存約1.45兆元,負債比率64%。前三季股東權益報酬率(ROE)達10.44%,朝全年12%目標邁進,集團也開始討論提高下一階段ROE目標。
劉揚偉強調,資本市場不只關注AI營收與獲利,更重視企業能否創造足夠現金流。鴻海前三季EBITDA達3692億元,年增50.3%,已超越去年全年近3570億元的水準。
他指出,新一代AI機櫃單價大幅提高,對企業資金管理形成考驗,但鴻海具備人才、資金管理、供應鏈及精密加工等核心優勢,且能自行製造至少一半以上零組件,將持續透過垂直整合與規模效益,提升AI業務的長期獲利能力。
 點擊閱讀下一則新聞