和碩財報|Q3營收暴增51%創新高!每股賺1.49元、營益率升至2.1%
前三季營收突破9000億 資訊產品全年拚翻倍增
【記者呂承哲/台北報導】和碩(4938)今(12)日召開2026年第三季法說會,受惠AI伺服器出貨放量、智慧型手機新機上市,以及消費性電子旺季帶動,第三季合併營收達3890.43億元,年增50.9%、季增41.8%,創單季新高紀錄;稅後純益歸屬母公司39.77億元,每股盈餘(EPS)1.49元,營業利益率提升至2.1%。
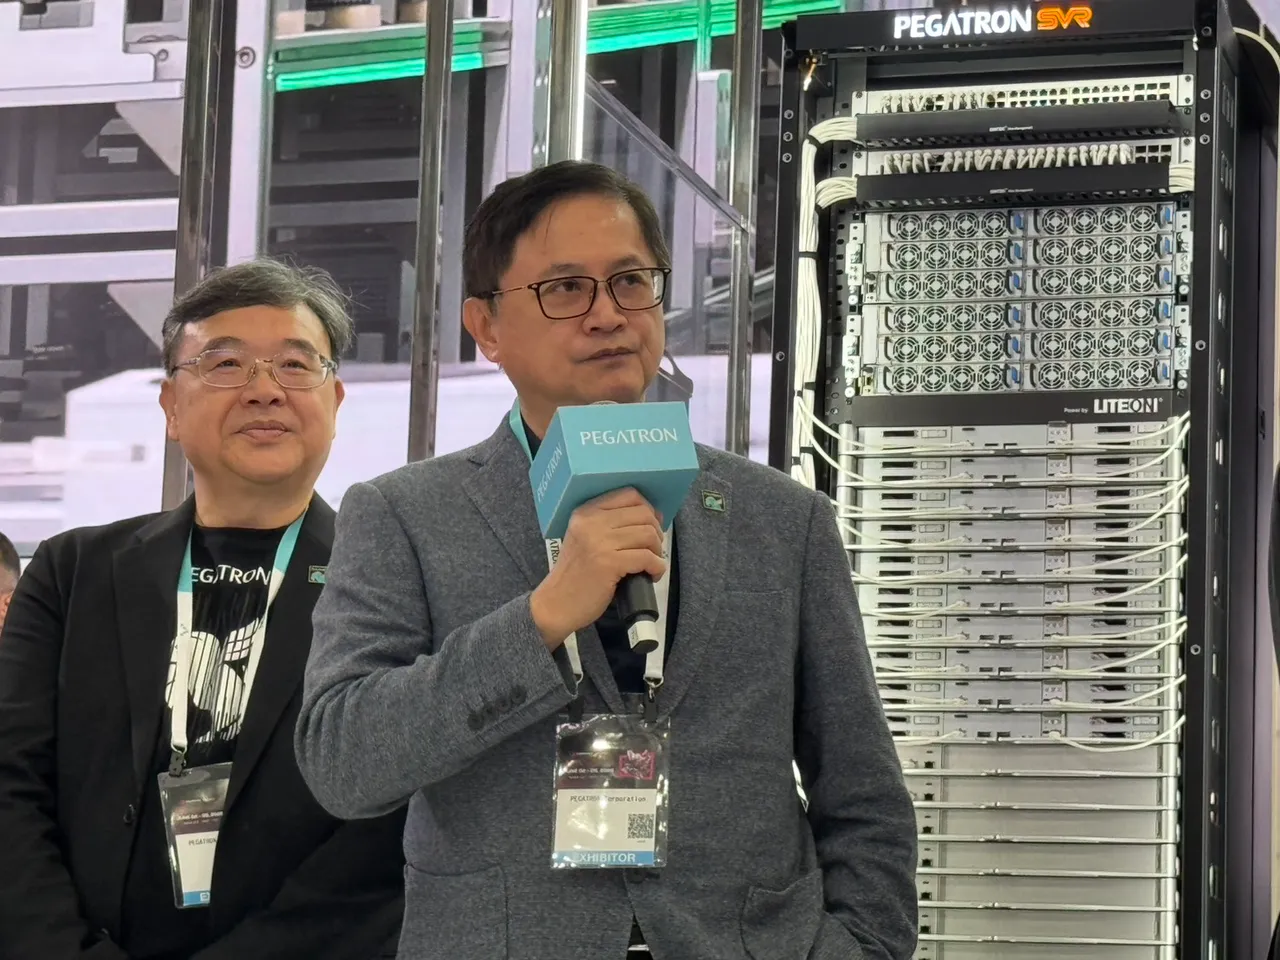
第三季營收年增51% 營業利益率升至2.1%
和碩第三季營業毛利175.1億元,毛利率4.5%;營業費用94.73億元,營業利益80.36億元,營業利益率2.1%,較去年同期及前一季均有成長,主要受惠業務規模擴大,以及合併子公司獲利表現顯著提升。
業外收益方面,第三季為18.69億元,較去年同期及上一季下滑,主要受到金融資產評價利益減少影響,加上資金使用增加,利息費用支出提高。第三季稅前盈餘99.05億元,稅後淨利70.66億元,歸屬母公司淨利39.77億元。
累計前三季合併營收9076.26億元,年增13.8%;營業毛利404.67億元,毛利率4.5%,高於去年同期3.7%;營業利益153.63億元,營業利益率1.7%,優於去年同期0.9%。
前三季業外收益60.51億元,年減約35%,稅前盈餘214.14億元,稅後淨利162.39億元,歸屬母公司淨利102.7億元,EPS為3.74元。
伺服器帶動資訊產品成長 全年營收拚翻倍
和碩表示,第三季資訊產品營收季增雙位數,主要受惠伺服器出貨規模持續提升,成為整體營收成長的重要動能。
展望第四季,除輝達GB系列產品外,儲存伺服器(Storage Server)及運算伺服器(Compute Server)需求仍持續增加,預期帶動資訊產品營收成長。
和碩預估,2026年資訊產品全年營收將較去年翻倍,主要來自伺服器客戶需求增加,以及桌上型電腦產品出貨延續。
公司指出,筆電今年受到記憶體及部分原物料供應限制,出貨數量略為下降,但產品單價提高,使筆電營收仍較去年持平略增。資訊產品最大的成長來源仍是伺服器。
手機新機推升通訊營收 網通需求逐步回溫
消費性電子方面,第三季受惠傳統旺季,遊戲機及物聯網(IoT)相關產品出貨增加,帶動營收季增13%。第四季隨旺季需求逐步消化,預期出貨動能將趨緩。
和碩指出,今年消費性電子產品整體表現大致符合預期,但部分產品線受到缺料影響,營收貢獻略低於原先目標。
通訊產品方面,第三季受惠智慧型手機新機發表,以及網通產品終端需求回溫,帶動營收季增強勁。第四季預期延續出貨動能,營收表現維持穩定。
公司表示,網通市場自今年下半年開始回溫,加上團隊取得新訂單,預期2027年將有更明顯的業績貢獻;手機業務則持續配合客戶需求調整。
截至第三季,和碩流動比率121%、負債比率70%、有息負債比率25%。前三季營業活動淨現金流出1284億元,主要因應營運規模擴大及備料需求,期末現金約1400億元。
公司強調,目前財務結構仍屬穩健,董事會已通過包含海外可轉換公司債(ECB)在內的籌資工具,現階段採取備而不用策略,以支應後續伺服器業務擴張。
 點擊閱讀下一則新聞