PCB掀AI搶料潮!伺服器越強板越厚 玻纖布缺貨一文看懂、CCL等半年
高階PCB衝上40層 Q布貴70倍、M9與PTFE搶下一代材料商機
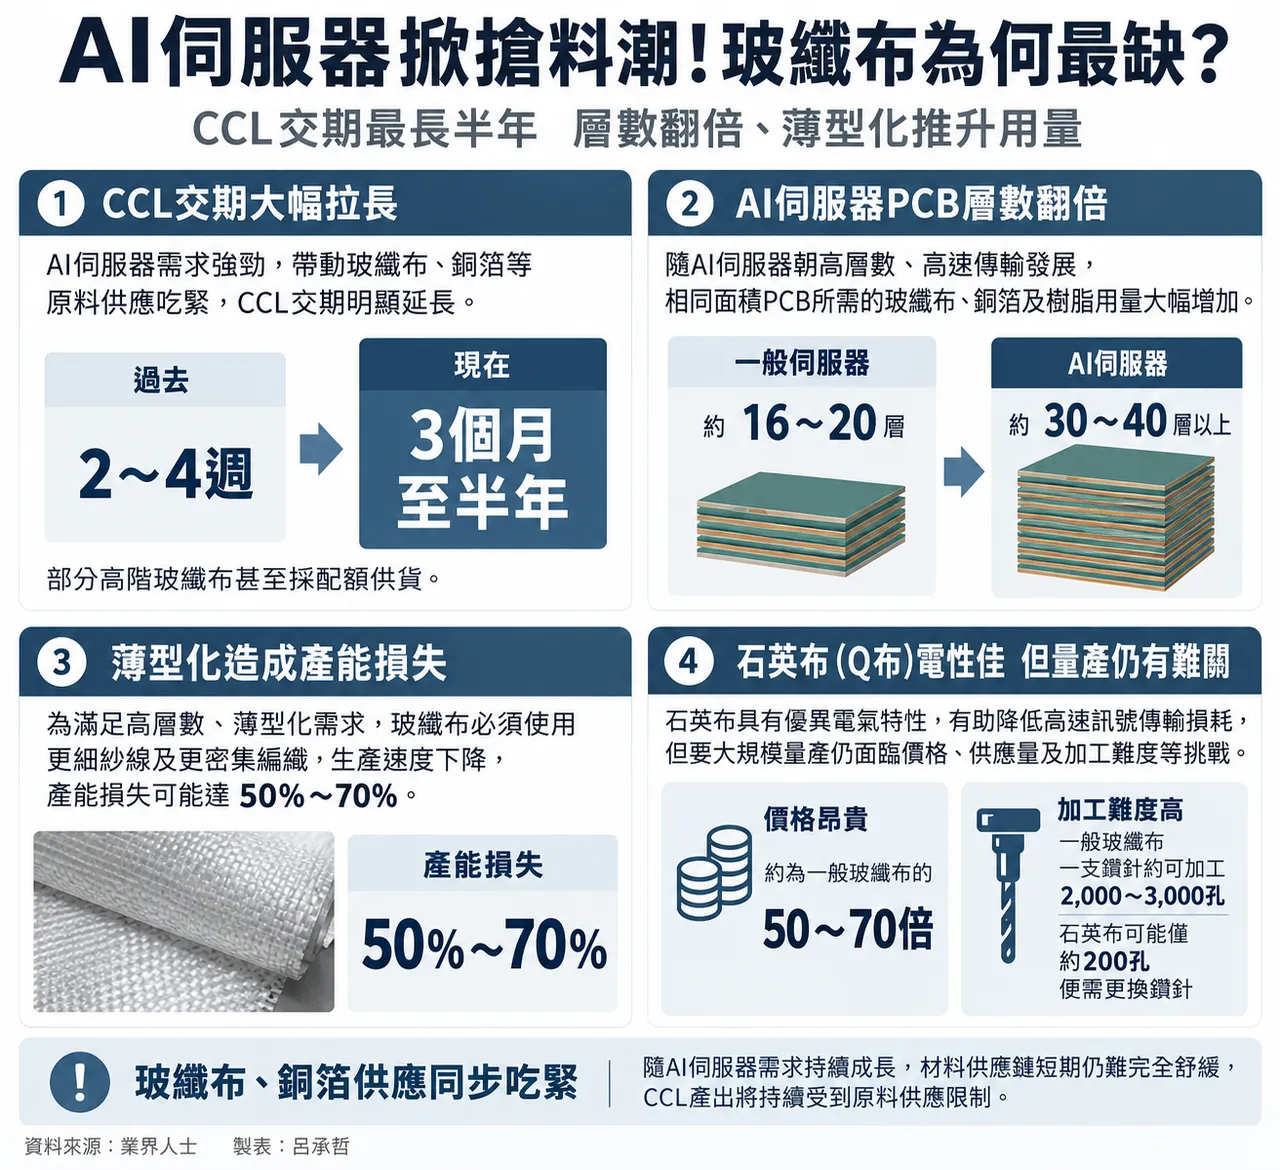
【記者呂承哲/台北報導】AI資料中心快速擴建,不只推升高階PCB需求,材料端也掀起搶料潮。業界人士指出,目前玻纖布供應最為吃緊,銅箔也開始出現供應壓力,帶動銅箔基板(CCL)交期由過去約2至4週,大幅延長至3個月至半年,部分高階玻纖布甚至採配額供貨。隨AI伺服器PCB朝高層數、高速傳輸發展,單機材料用量同步攀升,供應鏈短期仍難完全舒緩。
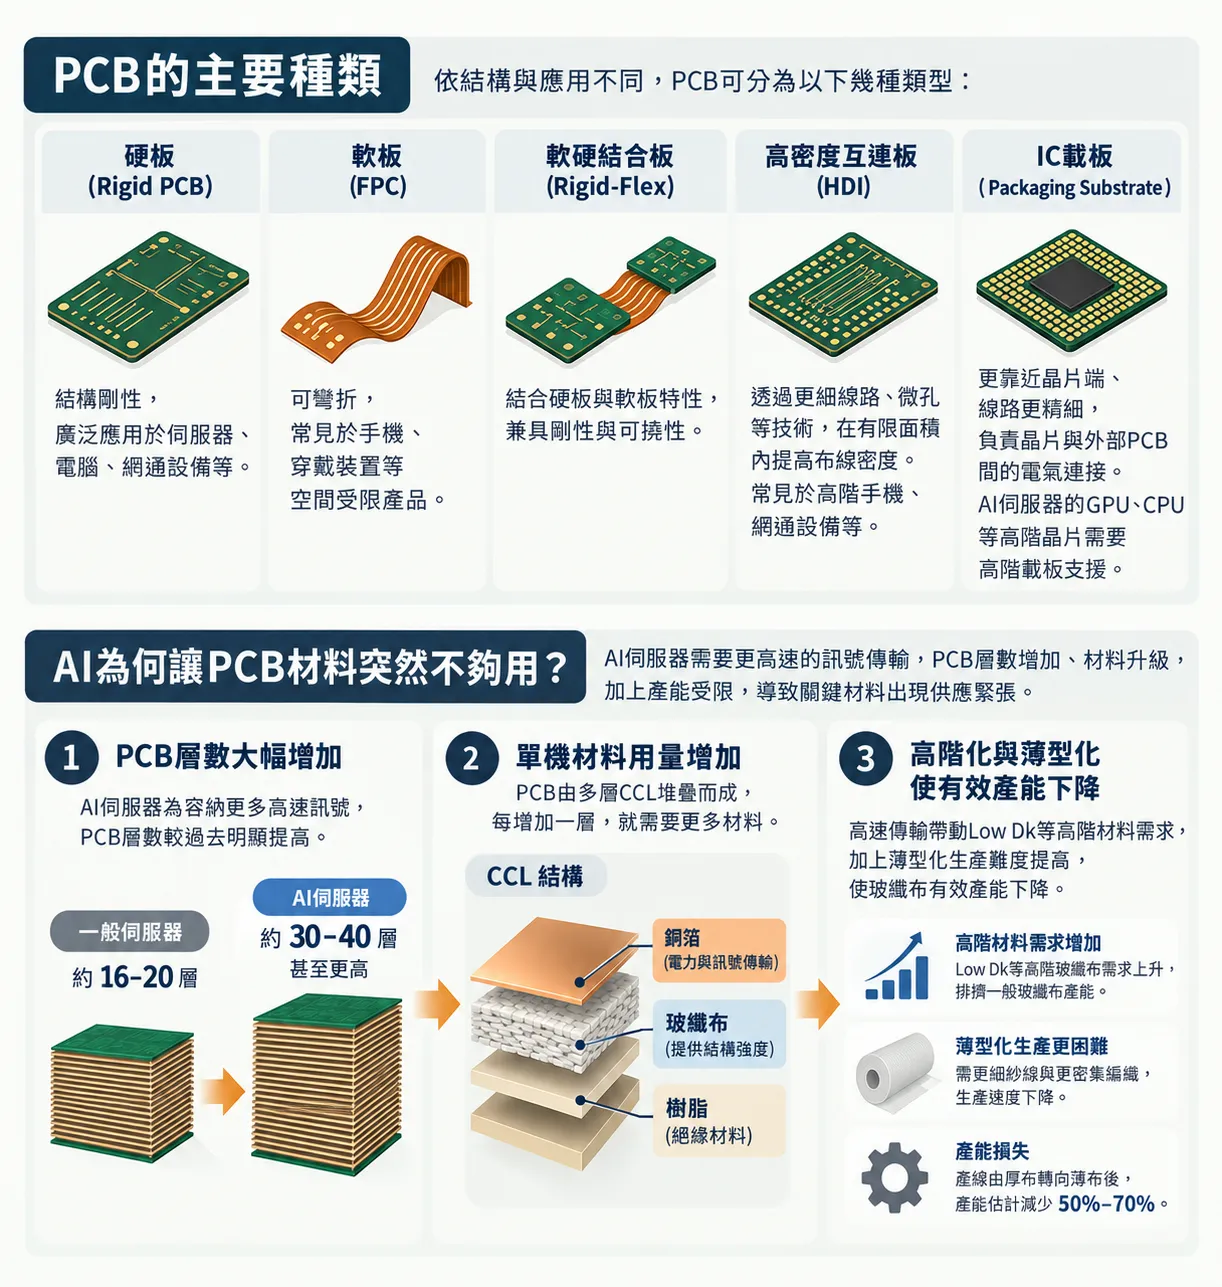
PCB種類一次看 AI為何讓材料突然不夠用?
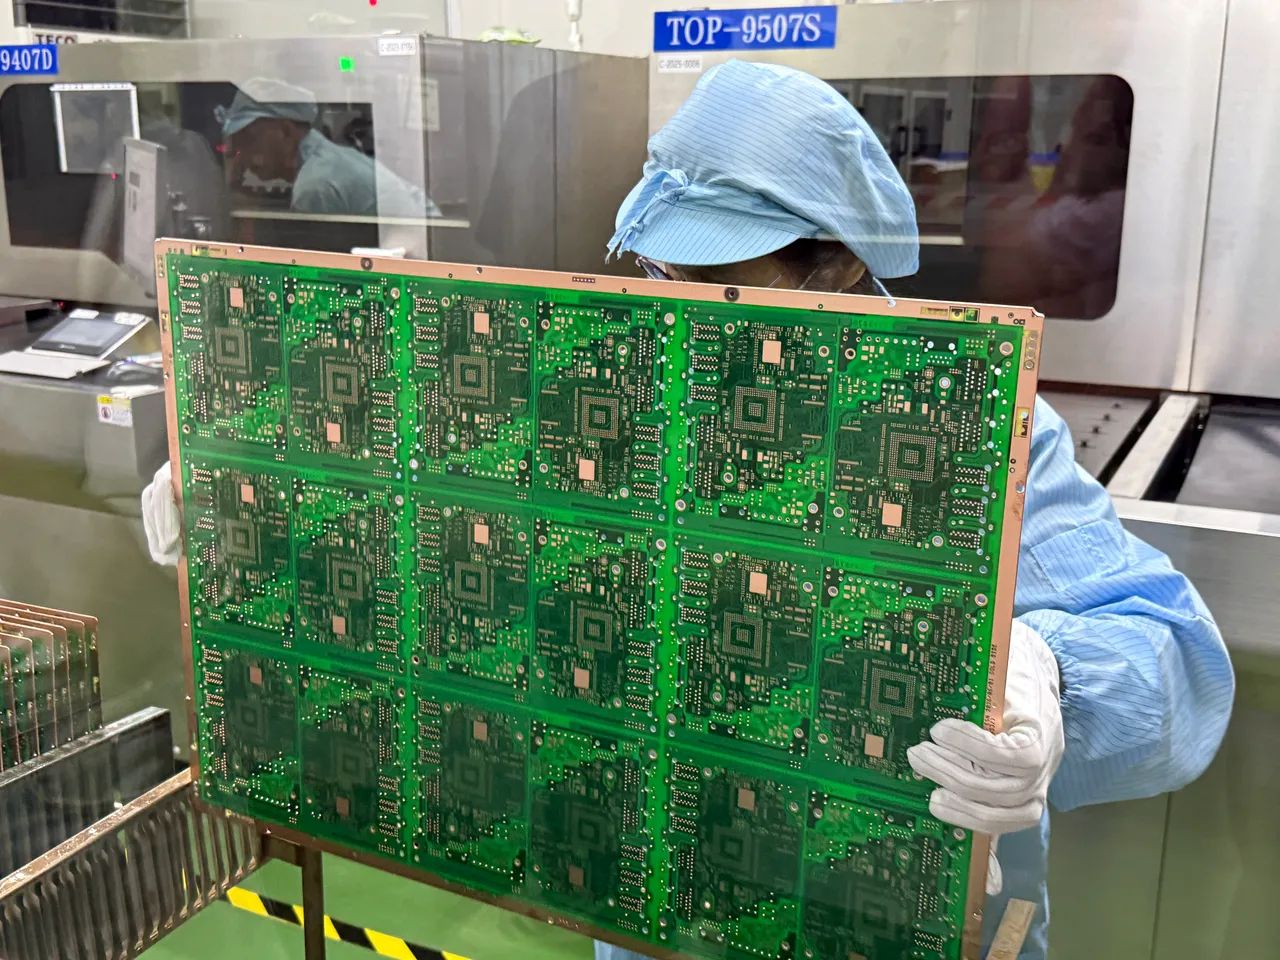
要理解這波材料缺貨,得先從PCB產業來看。印刷電路板(PCB)是承載電子零組件,並負責電力與訊號傳輸的基礎載體,常見包括硬板(Rigid PCB)與軟板(FPC),前者廣泛應用於伺服器、電腦及網通設備,後者具有可彎折特性,常見於手機、穿戴裝置;此外還包括高密度互連板(HDI)及更靠近晶片端、線路更精細的IC載板。
這波AI搶料潮,壓力主要集中在伺服器使用的高多層硬板及高速CCL。PCB由多層CCL堆疊而成,CCL主要由玻纖布、樹脂及銅箔組成。過去一般伺服器PCB可能約16至20層,AI伺服器已提高至30至40層甚至更高,等於單機需要更多CCL,也同步放大玻纖布、銅箔及樹脂需求。
業界人士指出,玻纖布供應吃緊還有兩大原因。首先,高速傳輸帶動低介電常數(Low Dk)高階玻纖布需求增加,部分供應商將傳統電子級玻纖布(E-glass)產能轉向高階產品,排擠一般玻纖布供給;其次,PCB朝高層數、薄型化發展,玻纖布須採更細紗線及更密集編織結構,生產速度下降,產線由厚布轉向薄布後,產能損失可能達50%至70%。
換言之,這波缺貨不只是AI伺服器需求成長,而是PCB層數增加、高階化及薄型化同時發生,使單機用量提高、有效產能反而下降,讓玻纖布成為目前PCB供應鏈最吃緊的材料之一。
Q布價格最高70倍 量產仍有3難關
市場近期也高度關注石英布(Q布)。業界人士指出,Q布具有更佳電氣特性,有助降低高速訊號傳輸損耗,但要從少量高階應用走向大規模量產,仍面臨供應量、價格及加工難度3大挑戰。
Q布價格可能達一般玻纖布的50至70倍,加上二氧化矽純度高、材質較脆,鑽孔加工難度明顯提高。一般玻纖布PCB使用一支鑽針約可加工2000至3000孔,Q布可能僅約200孔便需更換鑽針,增加加工時間及成本。
也有業界人士表示,目前高階材料仍以Low Dk、Low Dk2玻纖布為主,設備端則開始導入皮秒雷射、超音波鑽孔等技術改善Q布加工問題。若Low Dk2已能滿足需求,客戶未必願意支付數十倍成本使用Q布,仍要等傳輸速度持續提升、既有材料逼近電性極限,需求才可能進一步放大。
M9、M10材料競賽 3大材料同步升級
除玻纖布外,高速CCL也持續朝更低訊號損耗推進。業界人士指出,目前市場涵蓋M4、M6、M7及M8等不同材料等級,高階產品持續朝M9、M10發展,甚至已開始討論M11世代。
材料升級主要圍繞玻纖布、樹脂及銅箔三大關鍵。玻纖布由E-glass逐步升級至Low Dk、Low Dk2及Q布;樹脂則從Epoxy、PI走向低損耗PPO、Hydrocarbon(碳氫樹脂)甚至PTFE;銅箔則由RTF朝HVLP發展,透過降低表面粗糙度減少高速訊號損耗,目前HVLP已發展至第四代。
不過,高階材料不一定需要整片使用。AI伺服器PCB可採混壓設計,在高速訊號傳輸層配置M9、M10等高階材料,其他層搭配較低階材料,在滿足電性要求的同時控制成本。
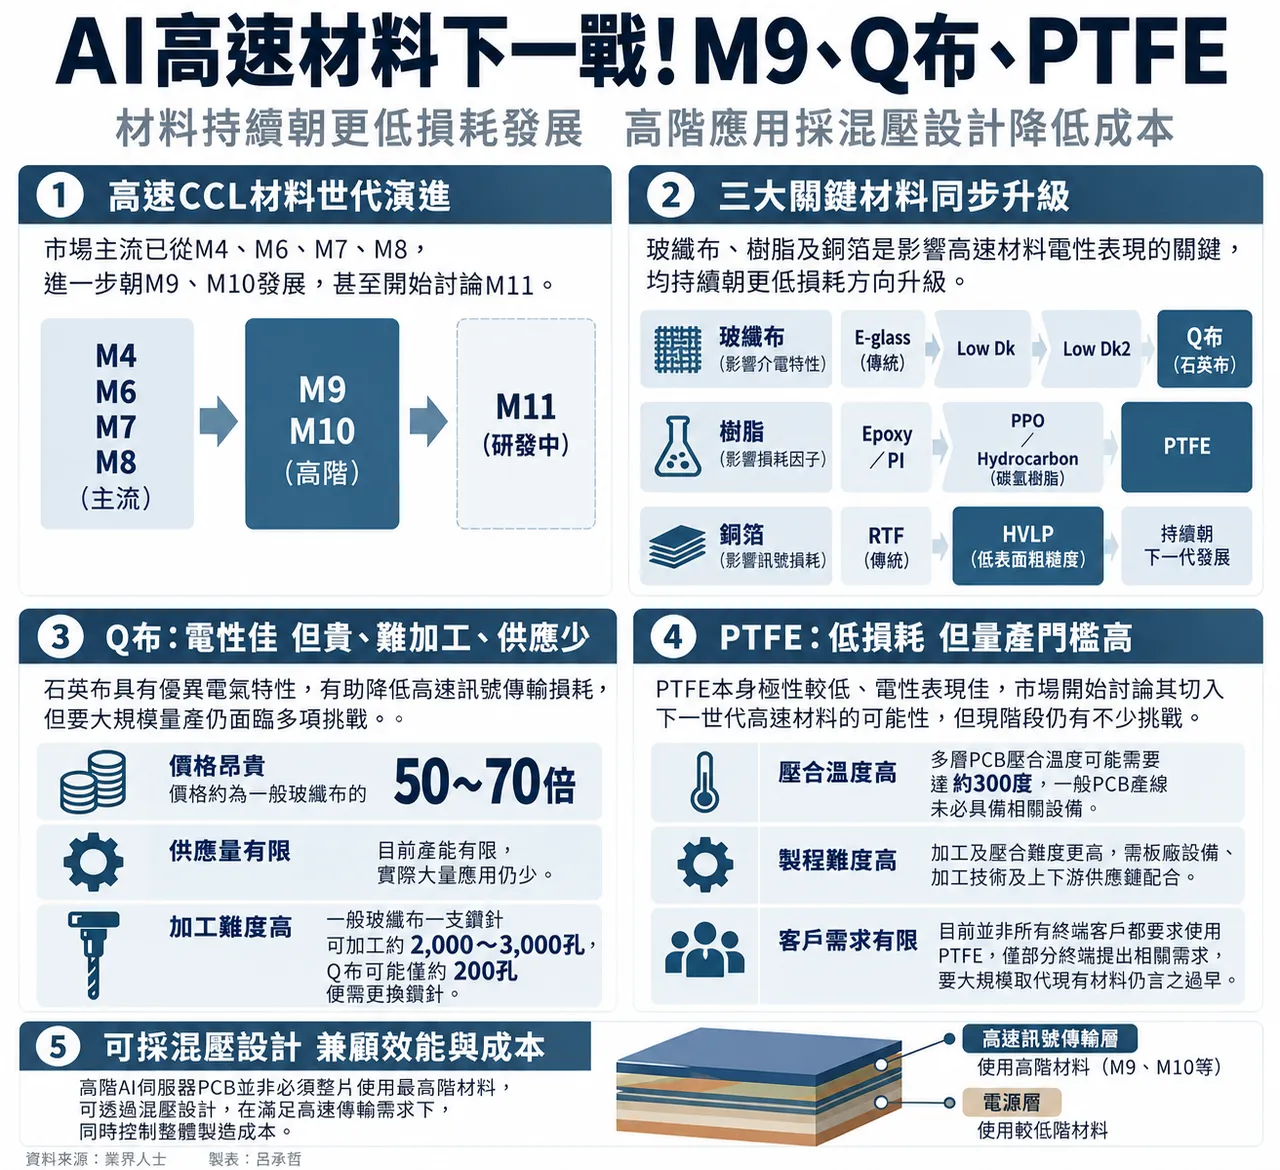
PTFE電性更佳 量產卡設備與製程
除Q布外,聚四氟乙烯(PTFE)也是近期市場焦點。業界人士表示,PTFE極性較低、電性表現佳,因此市場開始討論其切入下一世代高速材料的可能性,但若要大規模導入AI伺服器PCB,仍面臨技術及供應鏈門檻。
相較現有PPO、碳氫樹脂體系,PTFE加工及壓合難度更高,例如多層PCB壓合溫度可能需要達約300度,一般PCB產線未必具備相關設備。若要擴大量產,不只材料廠須調整配方,板廠設備、加工技術及上下游供應鏈也得同步升級。
目前僅部分終端提出PTFE相關需求,是否大規模取代既有高速CCL材料仍言之過早,後續將取決於電性需求、成本及量產能力。
玻布、銅箔同步吃緊 高階材料轉終端指定
供應面來看,目前CCL三大原料均面臨不同程度壓力,其中玻纖布與銅箔供應較為吃緊,樹脂則視上游化學廠擴產速度而定。即使AI訂單強勁,若高階玻纖布或銅箔供應不足,CCL產出仍將受到限制。
另一方面,高階材料商業模式也逐漸轉向「終端指定」,由終端客戶完成材料認證後,指定PCB廠採用特定材料,再由CCL廠供貨。隨高階AI產品對材料穩定性及可靠度要求提高,長期量產經驗、品質穩定度及供應能力,也將成為材料廠競爭的重要門檻。
缺料還沒結束 PCB大廠擴產搶下一代材料
從本週台灣電路板產業國際展覽會(TPCA Show 2026)業界大咖說法來看,AI帶來的材料與產能競賽仍在升溫。
欣興(3037)董事長兼策略長簡山傑指出,CCL、乾膜等材料早已吃緊,約80%設備交期延長,部分關鍵機台甚至要等30個月;若以2027年需求估算,關鍵材料缺口恐達20%至40%。
輝達(NVIDIA)也直接出手鎖產能,規劃未來3年將載板相關產能提高至目前2.5倍,除透過產能預約協議支持欣興在台擴產,也提供IBIDEN數十億美元產能預付款,三星電機也將加入供應鏈。
臻鼎(4958)董事長沈慶芳表示,目前尚未看到缺貨舒緩,供應商仍有調漲價格空間;由於臻鼎部分產品同樣供不應求,因此具備向客戶反映大部分成本的能力。總經理簡禎富指出,AI時代PCB競爭已從技術及產能,進一步延伸至智慧製造、全球量產及供應鏈整合能力。
聯茂(6213)董事長陳進財更直言,最大的機會就是訂單做不完,最大的挑戰就是原料拿不夠。總經理蔡馨暳指出,玻纖布價格幾乎每月上漲,供應緊張最快可能至2027年下半年或2028年才略為緩解。
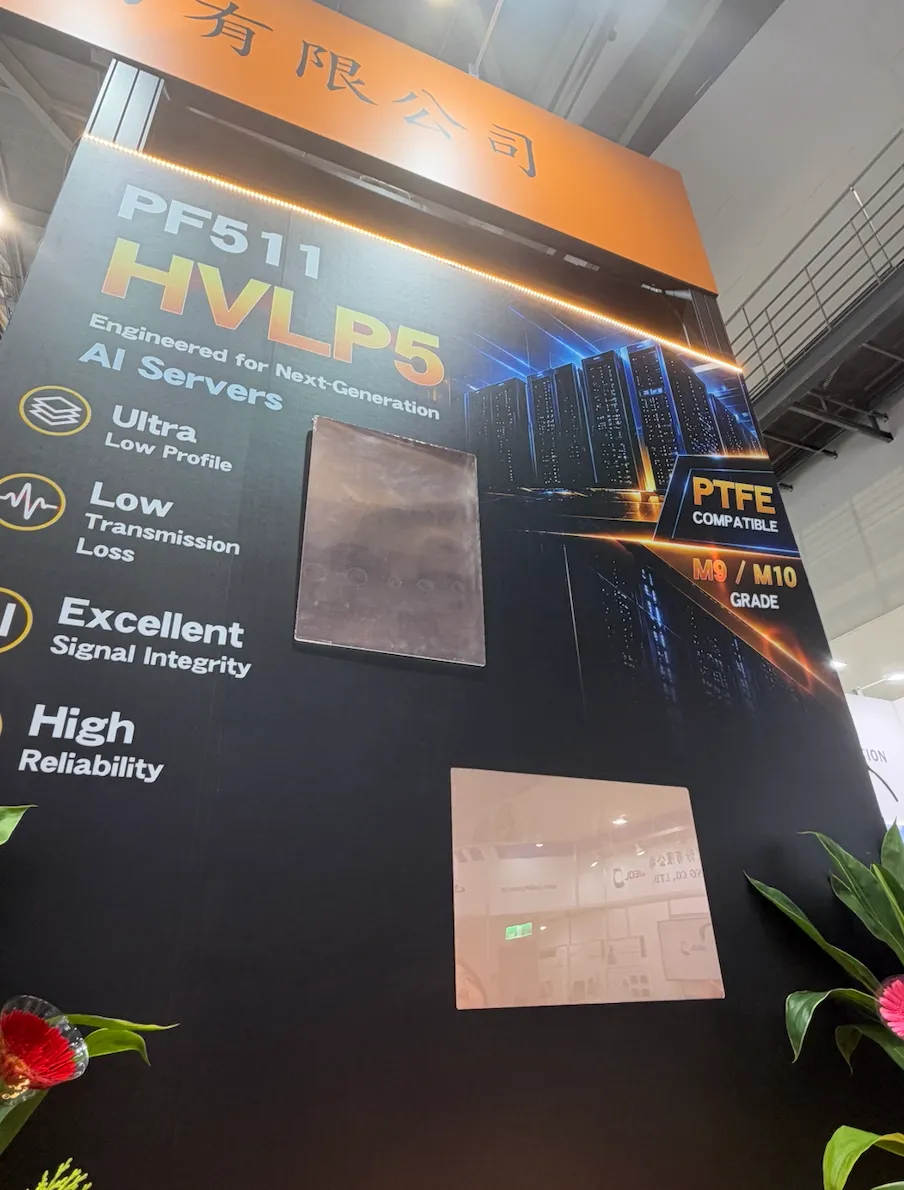
面對需求升級,各廠也同步搶進下一代材料與產能。金居(8358)規劃投資80億至100億元於馬來西亞興建3萬噸新廠,主攻HVLP4,HVLP5也已送樣。
台燿(6274)市場策略處處長廖志偉表示,傳統電子級玻纖布供應吃緊,公司持續測試日系、台系及中國供應商產品,擴大料源降低出貨限制;泰國廠前兩期合計規劃月產能120萬張,並預留第三期用地,未來幾年也將持續擴產。
台光電(2383)董事長董定宇則指出,M9已進入量產,M10預計明年放量,M11也已投入研發。從玻纖布、銅箔一路到CCL,AI帶動的不只是眼前搶料潮,也正加速PCB供應鏈進入新一輪材料升級與產能競賽。
 點擊閱讀下一則新聞