華邦電法說會|MLCC大廠搶矽電容產能!光模組商機浮現 CUBE明年下半年出貨
大廠包下8000片產能、矽電容挑戰新規格 DRAM、Flash仍前景仍佳
【記者呂承哲/台北報導】華邦電(2344)總經理陳沛銘今(3)日法說會表示,矽電容開發及出貨進展順利,現有產能幾乎遭客戶包光,甚至有客戶一次包下7000至8000片,後續將在Module B預留專線擴產。此外,CUBE鎖定AI推論市場,預計2027年第三至第四季開始出貨,DRAM價格則已處於高檔,但認為不會下跌,Flash仍有漲價空間。
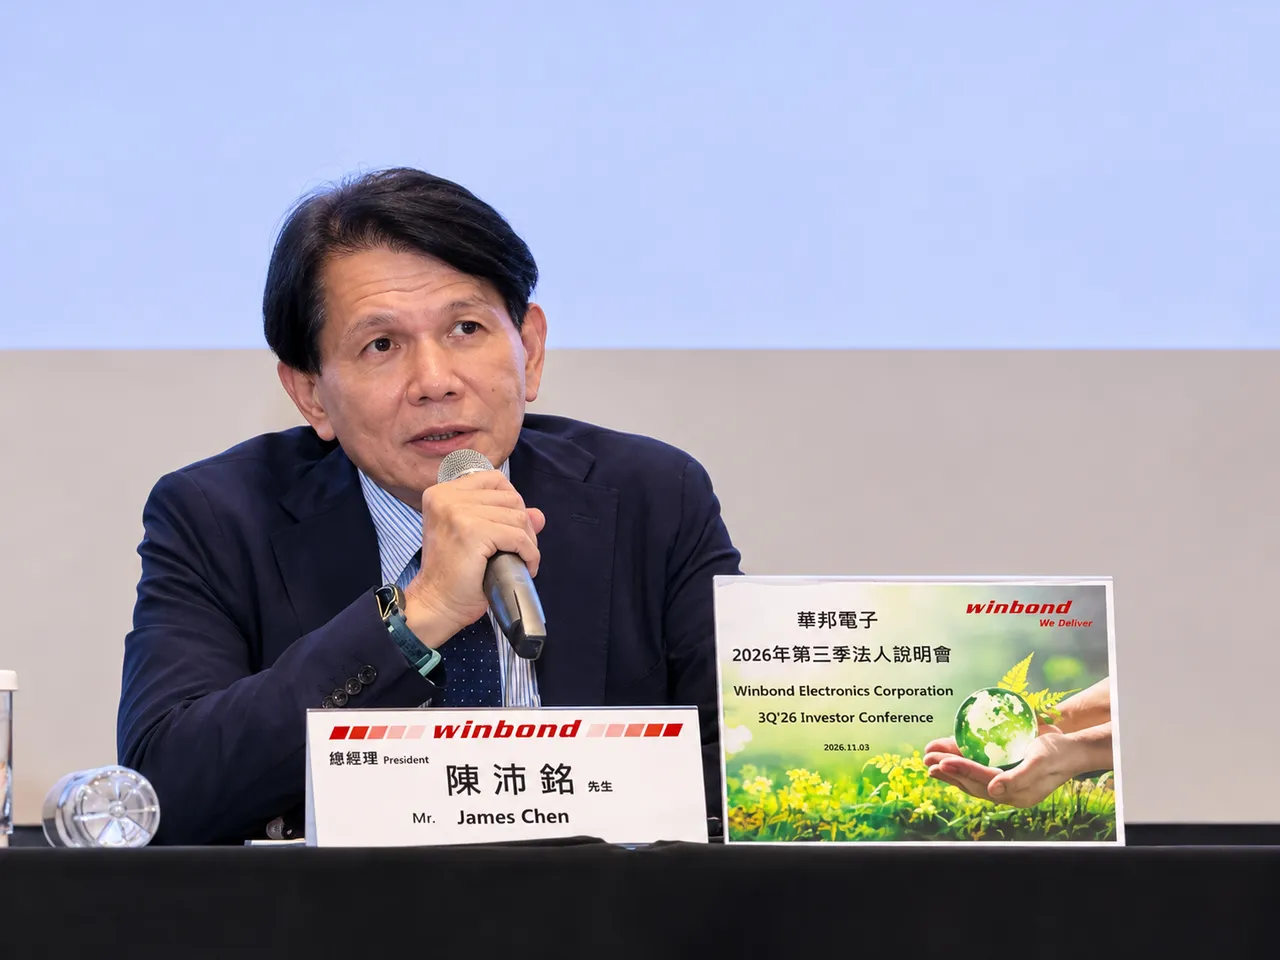
矽電容產能遭包光 全球MLCC大廠搶合作
陳沛銘表示,華邦電目前Module A已有數千片矽電容產能,前期擴充產能均已售罄,其他客戶提出300片、2000片需求,公司只能設法從產能空檔安排,後續Module B也已預留數台設備作為專線,持續擴充產能。
他指出,華邦電利用DRAM製程中的電容技術,將原本1T1C結構中的電容獨立製作,僅需使用約五分之一的DRAM製程設備。未來矽電容業務規模可能相當於一家IC設計公司的營收,但相較華邦電整體營收,比重可能仍不到5%或10%。
陳沛銘透露,全球前幾大MLCC廠商已開始採用華邦電矽電容,其中一家原本堅持自行開發,看到華邦電產品路線圖並完成送樣驗證後,決定打破慣例,採用華邦電晶圓代工服務,目前正洽談長約。
另一家客戶導入速度較快,已包下7000至8000片產能。華邦電將提供PDK(製程設計套件),由客戶自行設計、製作光罩及驗證,再由華邦電負責製造。
矽電容挑戰10000nF 光模組成潛在新應用
陳沛銘表示,華邦電目前矽電容每平方公厘電容量達5400nF,為業界領先規格,同業約1500至2700nF。相較傳統MLCC,矽電容可薄化至約10μm,適合埋入PCB、CoWoS中介層及3D封裝。
他特別指出,矽電容除了輕薄、小型化優勢,對溫度及高頻訊號的反應也相當出色,尤其光模塊高速傳輸及射頻(RF)應用,是傳統MLCC難以滿足的領域,未來具有更大發展空間。
毛利率方面,他坦言,目前矽電容不如一般DRAM,但5400nF規格已可接近DRAM水準,未來9000及10000nF/mm²產品有望創造更高毛利。不過,公司更重視透過長約維持穩定售價,降低DRAM景氣循環影響。
CUBE明年下半年出貨 DRAM高檔、Flash仍有漲價空間
陳沛銘指出,CUBE早期以消費性電子應用為主,目前需求已轉向AI ASIC加速器,尤其是推論(Inference)市場。由於各家業者對算力、功耗、晶片面積及成本要求不同,加上HBM供應來源不易掌握,因此選擇搭配CUBE。
展望2027年,預計數家Edge AI加速器客戶開始小量量產,第三至第四季陸續出貨,需求涵蓋單層、雙層及四層DRAM堆疊,甚至整合SoC與四層DRAM。目前華邦電已完成三層堆疊測試,成功率達99%以上。
擴產方面,華邦電表示,今年第四季至2027年上半年訂單能見度高,預期現金流可支應資本支出,近期已進行海外可轉換公司債(ECB)籌資。高雄廠Module A預計2027年上半年量產,折舊費用將增加。
此外,董事會通過每股配發0.2元現金股利,未來原則上維持半年配息,配發率不低於30%。價格方面,陳沛銘認為DRAM已處高檔,雖不敢保證續漲,但預期不會下跌,Flash則仍有漲價空間。
AI不會泡沫化 但產業洗牌恐加速
針對AI泡沫化疑慮,陳沛銘表示,整體AI產業不會泡沫化,但個別公司投資可能泡沫化,尤其新進業者面臨較大壓力。
他指出,部分AI軟體公司缺乏自有算力,須大量投入資金購買運算資源及聘請人才,產品卻可能走紅半年後就被取代,隨著資金排擠效應浮現,部分業者恐面臨融資困難甚至退出市場。
不過,AI已逐漸深入工作與生活,未來還有機器人、實體AI等新應用,陳沛銘預期,AI晶片需求量可能遠超過PC、伺服器及手機三大傳統應用,甚至呈現倍數成長,長期趨勢不變。
 點擊閱讀下一則新聞