聯電法說會|明年ASP估增10%迎價格轉折!AI營收2029比重衝25%
2027轉向價值驅動、AI訂單續增 未來3年毛利率恐承壓
【記者呂承哲/台北報導】晶圓代工大廠聯電(2303)今(28)日召開法說會,執行長王石表示,隨AI需求帶動特殊製程產能吃緊,預期2027年晶圓平均銷售價格(ASP)將年增10%,第一季起出現實質正向提升。聯電也預估,2029年AI相關業務營收比重將達至少25%,未來營運將逐漸由出貨量成長轉向價值驅動。不過,隨著資本支出預算增加,折舊及原物料成本將對毛利率形成壓力。
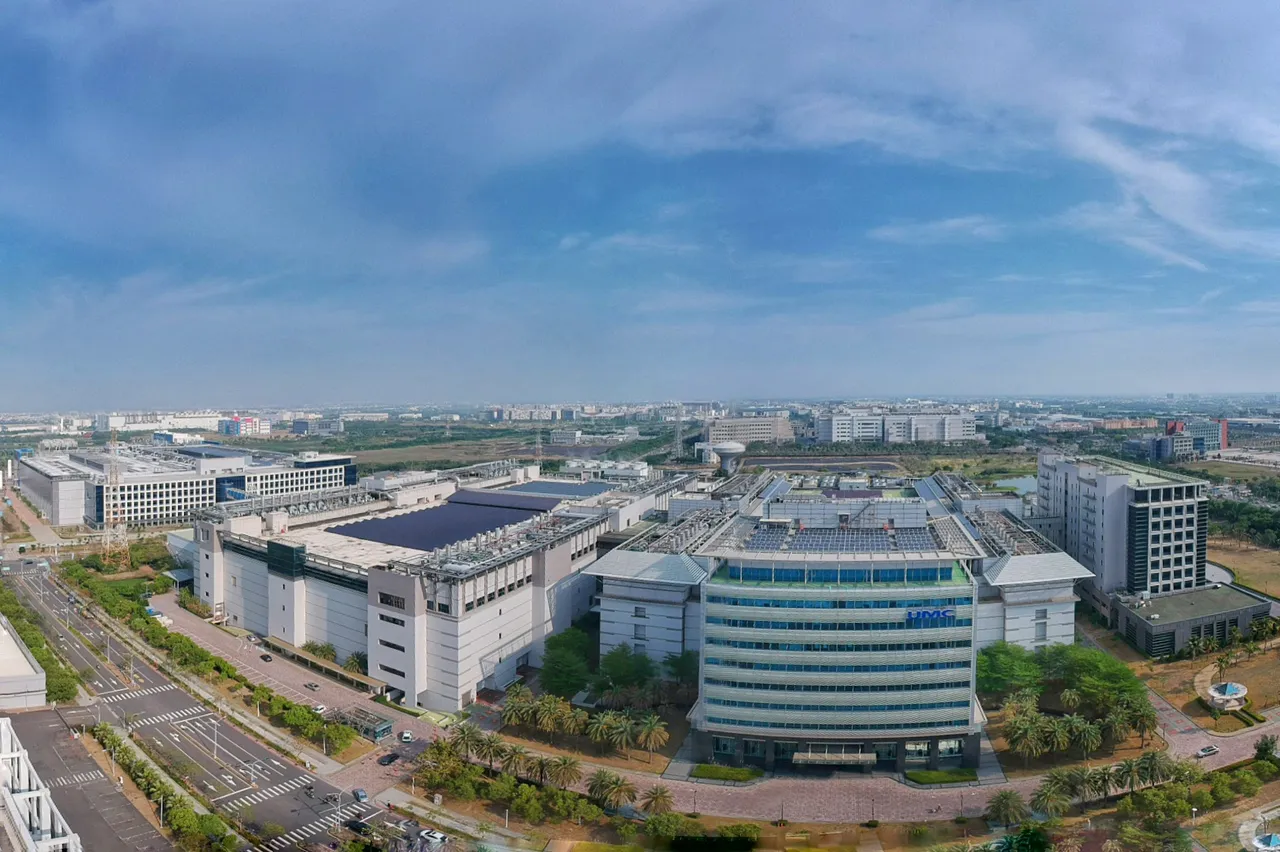
以下為聯電法說會法人問答環節重點整理:
看2027年ASP年增10% 首季起迎價格轉折
針對2027年晶圓平均銷售價格(ASP)展望,王石表示,目前正與客戶進行價格協商,隨需求增強及特定製程產能持續吃緊,2027年定價環境將出現顯著轉變,8吋及12吋晶圓業務均存在價格改善機會。
王石指出,2027年將成為ASP走勢轉折點,從過去價格侵蝕的環境,轉向第一季開始出現實質正向提升,預估2027年整體ASP將較2026年成長10%。
不過,10%是全公司整體混合ASP(blended ASP)的年增幅度,包含相同產品價格調整(like-for-like price increase),以及高價值產品與技術組合增加的效益,並非所有產品一律漲價10%。
王石表示,22奈米營收貢獻創歷史新高,加上特殊製程持續成長,為ASP改善奠定基礎。聯電自第三季開始與客戶協商價格,目前已進入後期階段,客戶也理解原物料、折舊成本上升及特定製程產能吃緊的情況。
財務長劉啟東補充,10%是2027年全年相較2026年全年的增幅,並非第一季漲幅,第一季ASP展望將於下一季法說會提供。
AI營收2029年比重至少25%
法人關注聯電2027年營運及AI相關業務展望,王石表示,預期2026年建立的成長動能將延續至2027年,但隨產能利用率超過90%,部分技術接近滿載,未來出貨成長將受到可用產能限制。
王石指出,2026年成長主要來自晶圓出貨量增加、產能利用率提升及客戶市占率擴大,2027年則將轉向價值驅動(value-driven),透過改善定價、提高每片晶圓價值及差異化技術,帶動營收與獲利成長。
AI相關業務涵蓋電源管理IC、FPGA、連線應用、矽光子及先進封裝,以滿足AI基礎設施對光通訊、電源供應及記憶體頻寬的需求。
王石表示,聯電預估2026年AI相關營收接近3億美元,隨未來3年持續擴充產能及技術投資,預期2029年AI相關業務將占當年度整體營收至少25%,並非以2026年營收為計算基準。
由於大部分新增產能要到2028年底才會陸續到位,2027年仍面臨產能限制,相關新業務營收成長幅度將受到限制。
未來3年毛利率承壓
法人關注,聯電2027年ASP預估年增10%,加上產能利用率維持高檔,是否有機會帶動結構性毛利率提升。
財務長劉啟東表示,預期2027年第一季開始出現價格上漲,但公司同時面臨原物料成本增加的壓力,部分漲價效益將用來抵銷成本上升的影響。
劉啟東指出,未來折舊費用將持續增加,而且可能連續數年上升,預估2027年折舊費用至少呈低個位數成長,2028年增幅則可能進一步擴大。
除了折舊增加,原物料成本上漲也將形成壓力,因此未來至少3年,折舊及原物料成本都將對整體毛利率造成負擔,即使ASP改善,毛利率仍不太可能回到過去景氣高峰水準。
不過,劉啟東強調,聯電的結構性獲利能力仍然穩健,預期稅息折舊攤銷前利益率(EBITDA margin)將維持良好水準。
王石補充,聯電將在維持健康獲利結構的同時,持續投資差異化技術,支持長期成長。
AI訂單持續累積
法人關注,若2027年智慧型手機、電視及PC需求轉弱,使聯電產能利用率無法進一步接近滿載,是否可能影響漲價計畫。
王石表示,聯電預期產能利用率將維持健康水準,2026年第二季利用率為85%,下半年已提升至90%以上,目前部分8吋及12吋晶圓廠已處於滿載狀態。
AI相關需求方面,電源管理及FPGA訂單持續增加,目前部分需求已超過聯電供應能力,尚未交付的訂單(backlog PO)也持續累積。
王石指出,聯電正透過改善關鍵製程瓶頸(debottlenecking),以及在不同晶圓廠之間轉移製程技術,提高整體產出效率。
不過,部分需求與產能配置仍存在不匹配情況,因此產能利用率低於100%,不代表晶圓廠仍有可供使用的閒置產能。
舉例來說,聯電正將一座8吋晶圓廠部分產能轉作TFLN生產用途,轉換期間可能使利用率下降,但相關設施實際上仍在進行產能調整與升級。
針對2027年12吋晶圓產能成長幅度,王石僅表示目前產能仍「不夠」,未提供具體數字。財務長劉啟東補充,這也是董事會追加32億美元資本支出預算的原因。
PC需求出現疲弱 車用、工業需求仍穩健
法人關注,AI需求強勁是否足以抵銷非AI市場疲弱,以及2027年PC、智慧型手機需求與庫存變化。
王石表示,預期2026年第四季至2027年整體需求動能仍將延續,AI依然是主要成長引擎,目前未看到AI需求方面的明顯疑慮。
非AI業務方面,聯電仍有機會透過客戶市占率提升,以及增加晶圓代工業務比重,帶動營運成長。
王石指出,聯電主要服務高階智慧型手機、車用及工業應用市場,目前車用與工業需求呈現健康復甦,相較之下,中低階智慧型手機市場展望較弱,但聯電在該領域的業務比重較低,因此受到的影響相對有限。
不過,近期PC相關需求已開始出現疲弱,包括電腦應用、LCD控制器、顯示驅動IC(LDI)及Wi-Fi等產品需求轉弱。
王石表示,整體而言,通訊、車用、工業及AI相關需求仍維持穩健,但PC市場已出現部分需求下降跡象,顯示不同終端應用的復甦情況仍存在差異。
 點擊閱讀下一則新聞