AI伺服器系統大升級!4大題材出列 CPO、測試概念股接棒爆發
先進封裝、CPO需求齊升 散熱與高階PCB同步受惠
【記者呂承哲/台北報導】AI算力需求持續攀升,硬體升級已不再侷限於先進製程。群益投顧指出,隨大型晶片面臨成本、良率、頻寬、互連、功耗與散熱等多重瓶頸,產業正從單純製程微縮,轉向「異質整合」及「系統級封裝」,Chiplet、HBM、CoWoS/SoIC、CPO、液冷散熱及高階PCB/CCL形成一連串升級需求,AI伺服器也逐步從追求「晶片數量」,進入單套系統複雜度與價值量同步提升階段。
Chiplet、HBM推升先進封裝需求 CoWoS明年底月產能上看17.5萬片
群益投顧指出,AI晶片規模持續放大,單一大型晶片面臨缺陷率與成本上升問題,透過Chiplet將大型SoC拆分為多顆小晶粒,可改善良率,裸晶成本估降低約24%,即使後段封裝成本增加約2%,整體系統成本仍可節省約22%。
另一方面,AI運算瓶頸逐漸由算力延伸至記憶體頻寬,HBM也朝堆疊層數、顆數及I/O寬度升級。群益預估,單一CoWoS搭載HBM數量將由2024年的8顆,提高至2028年20顆、2029年24顆,2029年總記憶體頻寬相較2024年可望達34倍。
先進封裝也從「封裝晶片」逐步走向「封裝系統」。群益指出,未來封裝將由Compute、Memory與I/O整合,進一步納入Power、Thermal,台積電技術路線則由SoIC、CoWoS延伸至COUPE,矽光子也開始被納入系統級封裝。
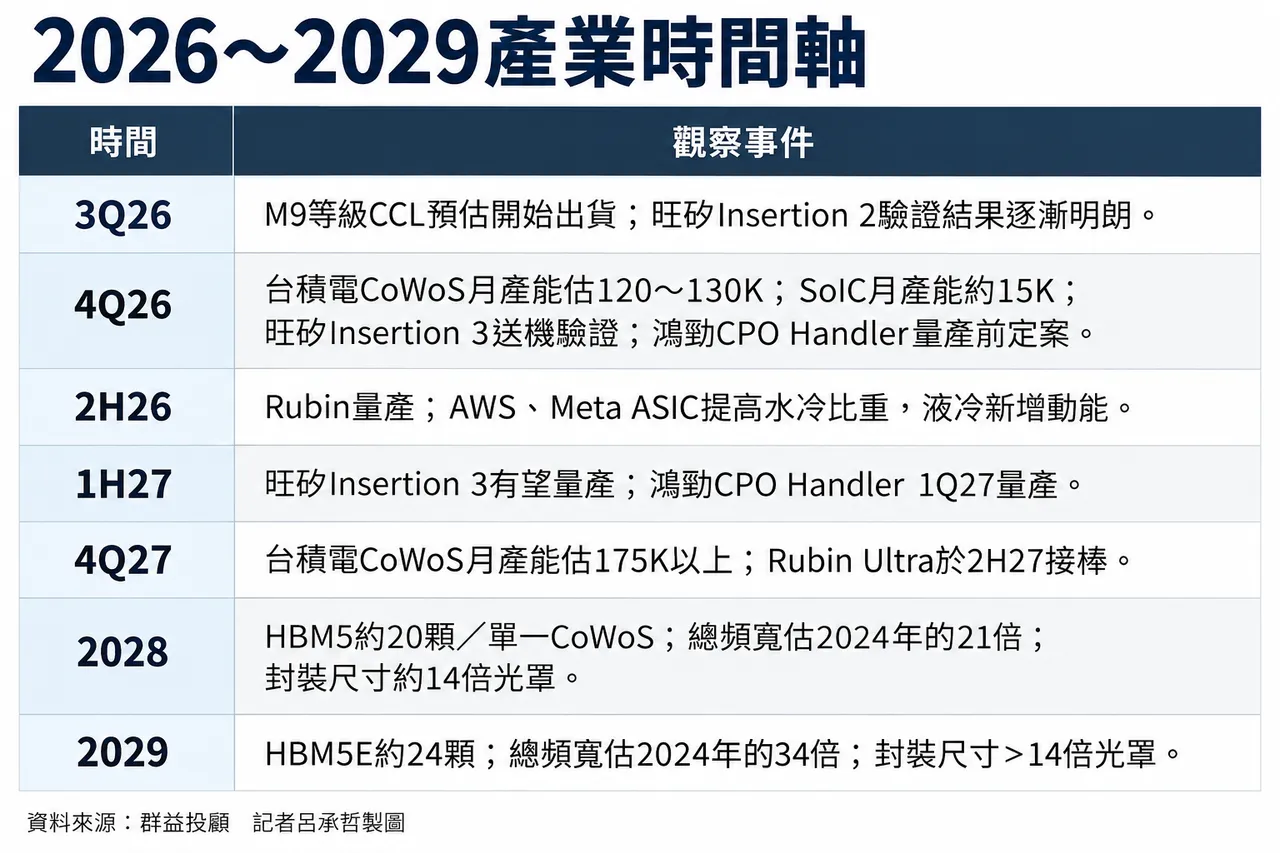
AI需求同步推動CoWoS、SoIC產能快速擴張。報告估計,台積電CoWoS月產能將由2024年第4季約3.5萬片,增加至2025年第4季約7.5萬片,2026年第4季進一步達12萬至13萬片,2027年第4季則上看17.5萬片以上。
根據預估,2022至2027年CoWoS產能年複合成長率超過80%,SoIC更超過90%;隨封裝尺寸持續擴大,5.5倍光罩尺寸CoWoS已進入量產,2028年估達14倍光罩、搭載20顆HBM5,2029年更將超過14倍光罩。
CPO解決高速傳輸瓶頸 2027成測試設備放量觀察點
高速I/O的功耗及延遲,也成為下一階段AI系統擴張瓶頸。CPO透過將光引擎與Switch ASIC或運算核心共同封裝,縮短傳輸距離並降低Retimer需求。資料顯示,相較銅線傳輸,CPO能源效率相對值可提高至4倍、延遲降至不到十分之一,光引擎與算力核心共同封裝後,功耗估可降低50%以上。
CPO也提高測試複雜度,其中光電同測成為設備業者新商機。旺矽(6223)Insertion 3設備預計今年第4季送交客戶工程驗證,2027年上半年有望量產;致茂(2360)已取得CPO Insertion 4O光進出測試訂單;鴻勁(7769)則規劃Insertion 4光電同測Handler於2027年第1季量產,2027年成為相關設備放量的重要觀察點。
液冷滲透率急升 224G帶動PCB、CCL同步升級
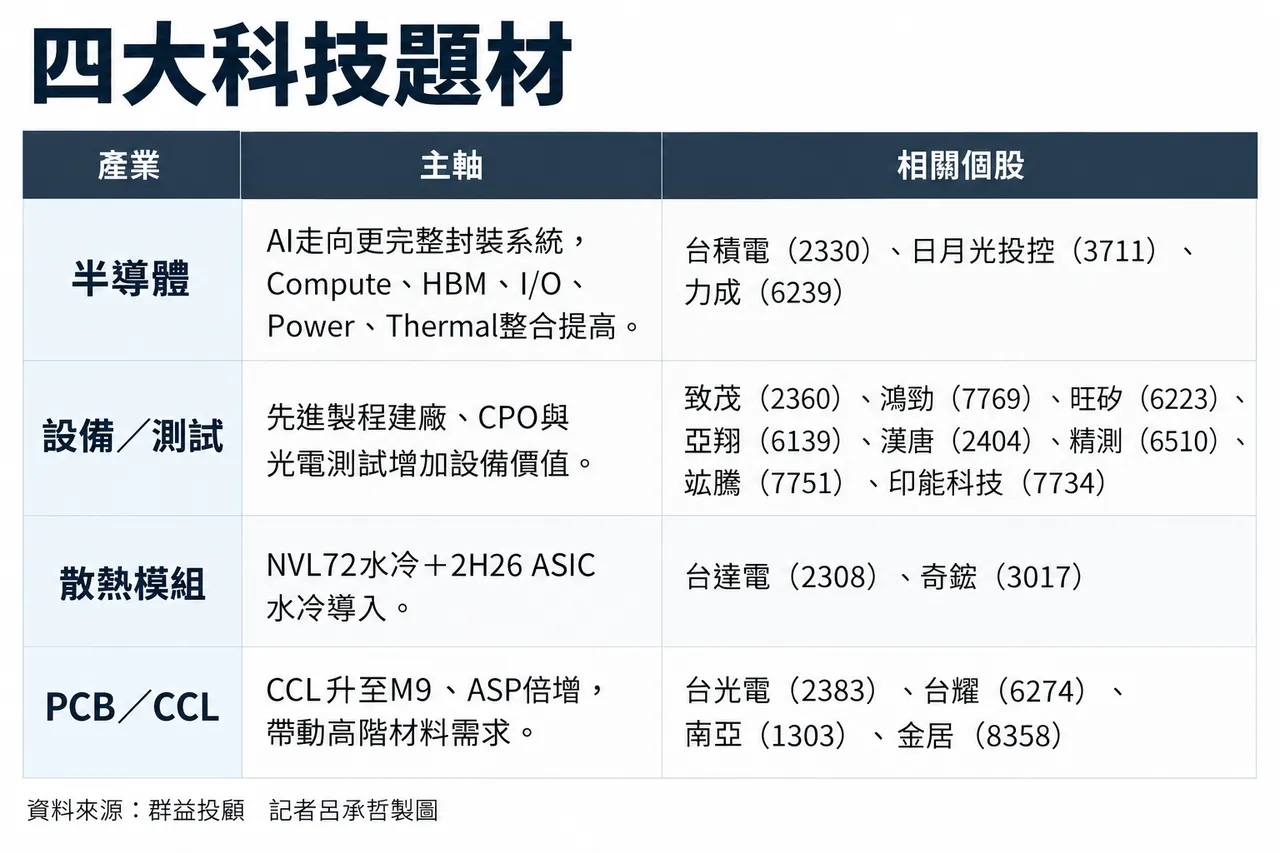
隨AI加速器功耗快速提升,高階AI伺服器也加速由氣冷轉向液冷。群益投顧預估,高階AI伺服器液冷占比將由2025年的18%,大幅提高至2026年的57%;Google、Microsoft已有ASIC採用水冷,AWS、Meta的ASIC則預期於今年下半年提高水冷比重。
高速傳輸則帶動PCB及CCL規格同步升級。NVIDIA平台由Hopper、Blackwell走向Rubin,高速SerDes由112G提升至224G,後續Feynman更可能朝448G演進。群益預估,M9等級CCL最快今年第3季開始出貨,單張ASP約7,500至1萬元,相較M6約2,000至3,000元明顯提高,M10更可望突破1萬元。
群益投顧認為,AI硬體升級正同步改寫晶片、封裝、測試、散熱及PCB材料等環節,產業價值由單純製程微縮轉向異質整合及系統級封裝,形成AI系統升級下的連鎖需求。
 點擊閱讀下一則新聞