英業達財報|Q1獲利創同期次高、伺服器比重拚過半 毛利率變化這樣看
【記者呂承哲/台北報導】英業達(2356)12日召開法說會並公告2026年第一季財報,受惠AI伺服器、通用型伺服器需求同步成長,以及客戶提前拉貨效應,第一季營收達2003.11億元,季增17%、年增28%,創下單季歷史新高;歸屬母公司業主淨利24.28億元,季增17.1%、年增42.5%,創歷年同期次高,每股盈餘(EPS)0.68元,優於去年同期0.47元。
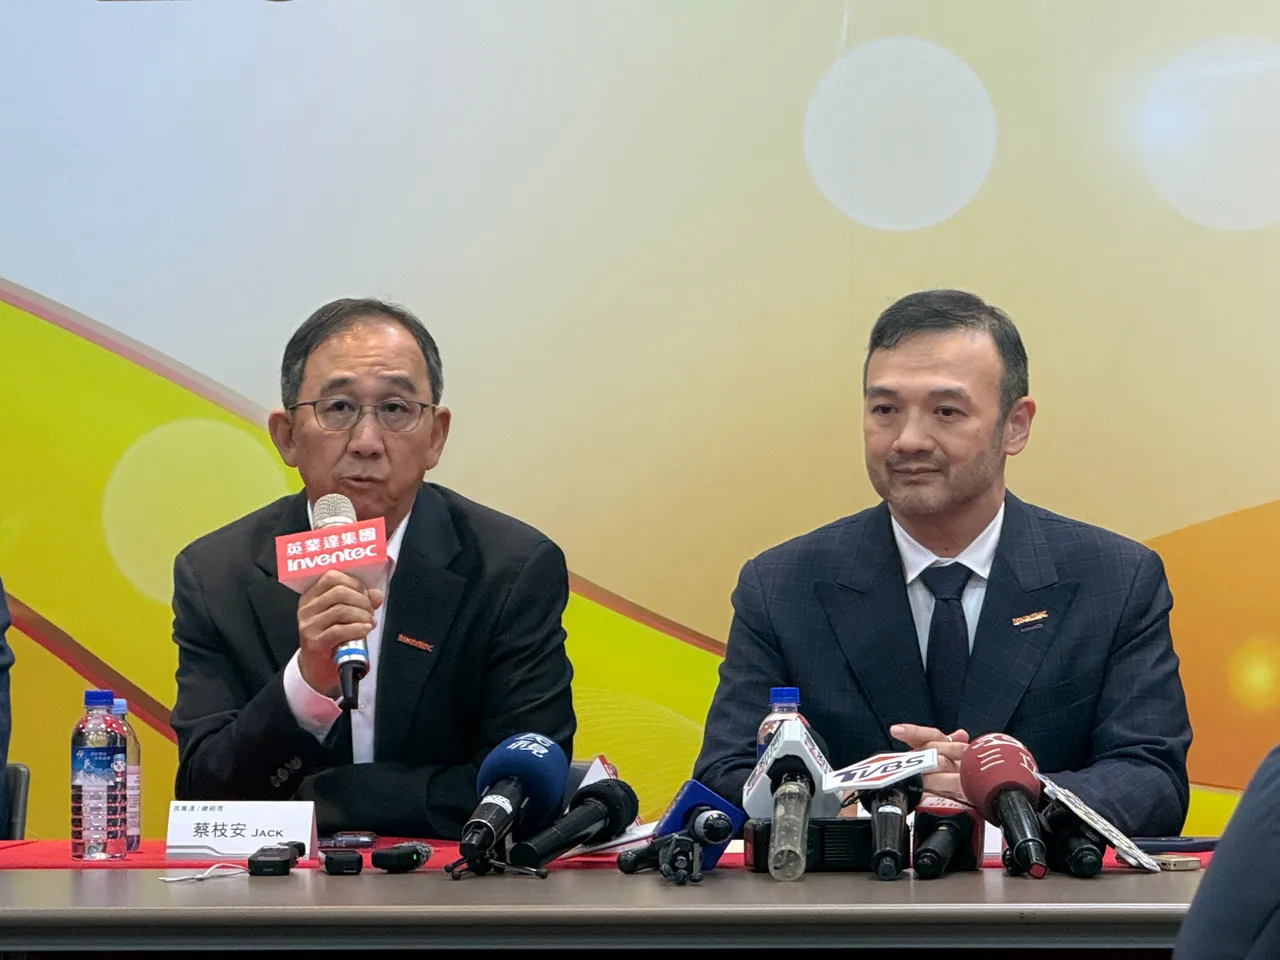
英業達第一季毛利率5.1%,季減0.1個百分點、年減0.9個百分點;營業利益率1.8%,季增0.3個百分點、年減0.4個百分點。財務長游進寶表示,雖然伺服器營收比重提升,但受AI伺服器板卡與系統組裝出貨比例不同影響,毛利率未明顯拉升。此外,公司持續擴建海內外生產基地,包括泰國、墨西哥、美國、捷克與越南等地,也帶動整體營運費用增加。
游進寶指出,第一季營收創高除反映客戶提前拉貨外,關鍵零組件漲價也是主要原因之一。目前庫存與備料規模持續攀升,三、四月庫存金額均創歷史新高,主要因應AI伺服器需求與缺料狀況。板端零組件如Power IC、被動元件與PCB等,目前仍有供應吃緊情況,公司也已提前備料。
展望後市,英業達總經理蔡枝安表示,今年AI伺服器與通用型伺服器兩大產品線均維持成長,其中通用型伺服器需求已有明顯回升,主要來自大型資料中心與CSP需求增加。他指出,市場原先預期AI伺服器將大量取代CPU需求,但實際上AI運算仍需大量CPU支援,因此通用型伺服器同步受惠。
蔡枝安表示,今年伺服器業務成長速度將明顯高於PC,全年伺服器營收比重有機會突破50%。其中AI伺服器仍維持成長,但不會占整體伺服器超過一半,反而是通用型伺服器成長力道更強。
在AI伺服器布局方面,英業達透露,目前NVIDIA與AMD下一代GPU伺服器產品皆處於NPI(新產品導入)階段,包括Ruby與MI系列產品均已投入開發,初期將以L6板卡為主,未來不排除進一步切入整機與Rack系統市場。
蔡枝安也指出,目前中國客戶仍是英業達AI伺服器主要來源,若以整體AI市場來看,中國市場比重已超過五成。不過,公司也積極拓展美國與其他地區near cloud客戶,希望提升tier two、tier three CSP客戶比重。
至於PC業務,蔡枝安坦言,第一季表現優於預期,第二季預估持平,下半年則相對保守,全年PC出貨量可能持平或小幅衰退。不過,受惠記憶體與關鍵零組件價格上漲,PC產品單價提升,全年PC營收仍可望成長。
法人關注AI伺服器系統出貨增加對毛利率的影響。蔡枝安坦言,隨著L10系統出貨比重提升,毛利率可能受到稀釋,但整體獲利絕對金額仍會增加。他認為,ODM企業評價不應只看毛利率,而應更重視最終獲利表現,因為寄售(consign)與buy and sell等不同商業模式,都會影響營收與毛利率表現。
 點擊閱讀下一則新聞