AI資本支出不會停!分析師揭台廠3大商機 Google TPU供應鏈成焦點
ASIC、CPU與光通訊需求升溫 台積電CoWoS產能持續吃緊
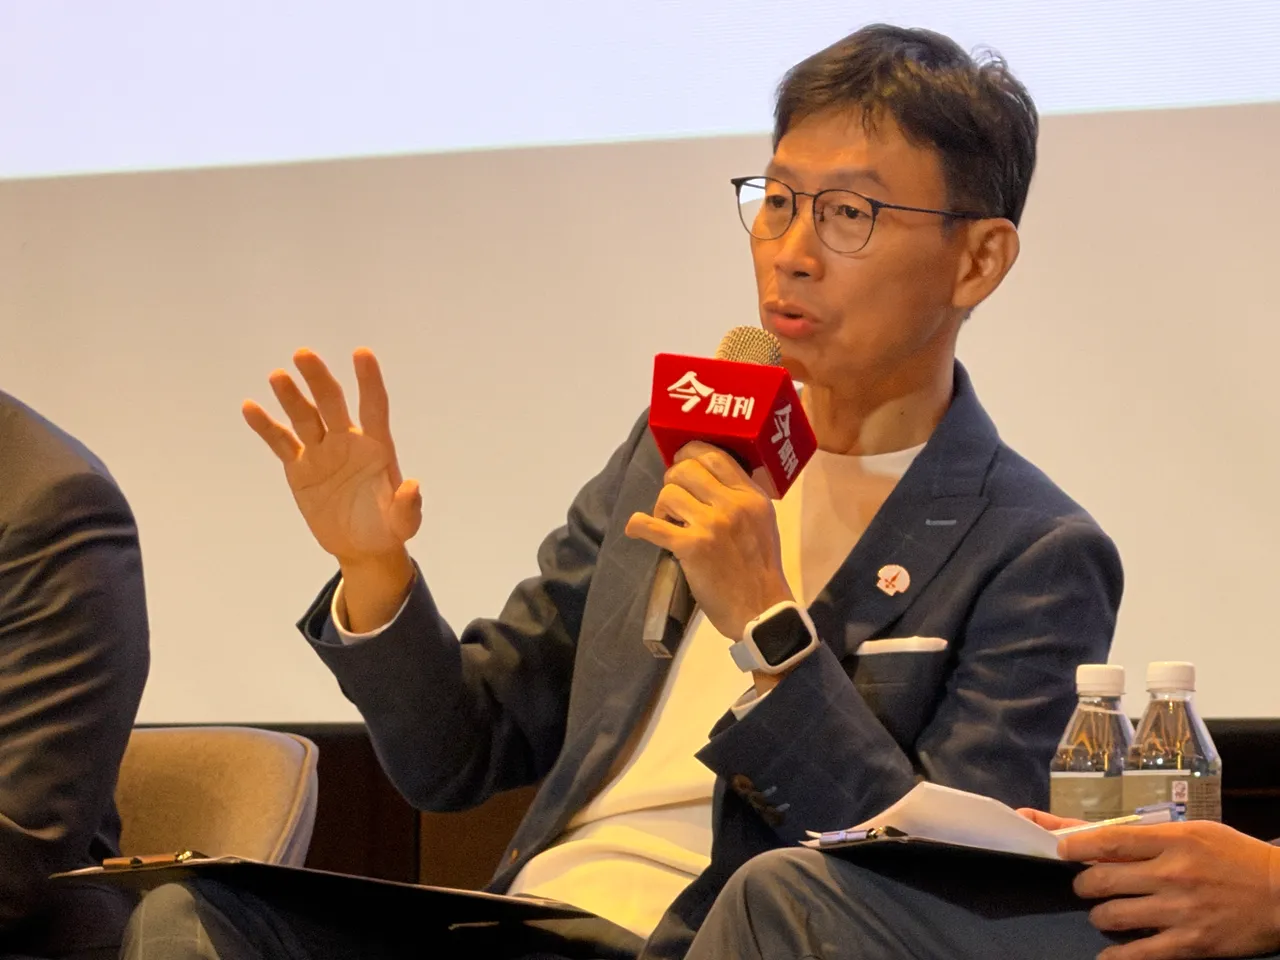
【記者呂承哲/台北報導】市場擔憂AI投資過熱、科技巨頭資本支出放緩,外資首席半導體分析師、香港聚芯資本管理合夥人陳慧明仍看好半導體前景。他指出,AI算力需求持續成長,未來推論將帶動ASIC、CPU及Google TPU供應鏈,電力、PCB、載板與光通訊也將迎來新商機。
Token需求2030年增24倍 AI資本支出不會停
陳慧明在16日「2027看見更好的台灣」國際高峰會對談表示,對未來幾年AI資本支出仍抱持正面看法,主要原因在於算力需求持續成長。
他引用高盛預測指出,2030年Token需求將成長24倍,台積電也提出2029至2030年AI相關業務複合成長率可達50%的展望,即使基期擴大,仍有機會維持高速成長。
陳慧明指出,台積電之所以有信心提出預測,是因為需求不僅來自客戶,也包括客戶的客戶。
不過,雲端服務供應商(CSP)資本支出可能分化。他認為,微軟已採取較有紀律的投資策略,雲端服務成長率約30%多,相較Google、Oracle雲端業務呈現倍數成長,資本支出較為保守,但短期放緩不代表長期需求減弱。
Google TPU需求強勁 聯發科等台廠有望受惠
展望半導體商機,陳慧明提出三大方向,首先是AI從大型模型訓練走向推論(Inference),帶動ASIC與CPU需求增加,尤其CPU相對GPU及ASIC的配置比重有機會提高。
其次是Google TPU供應鏈。他指出,Anthropic大量採購Google TPU,加上Google上一季雲端業務成長接近一倍,顯示需求強勁。
尤其Google為取得台積電CoWoS先進封裝產能,不僅自行爭取,博通(Broadcom)、聯發科及Marvell也共同參與產能安排,反映CoWoS持續吃緊,台灣供應鏈值得關注。
第三是AI系統架構升級。陳慧明指出,從輝達Vera Rubin走向Rubin Ultra,未來將出現8個機櫃整合架構,帶動電力、PCB、IC載板、銅箔基板(CCL)及光通訊需求。
其中,交換器(Switch)與光引擎預期2027年成為焦點,光纖陣列單元(FAU)則有望2028年接棒。
自駕車、人形機器人接棒 半導體含量大增
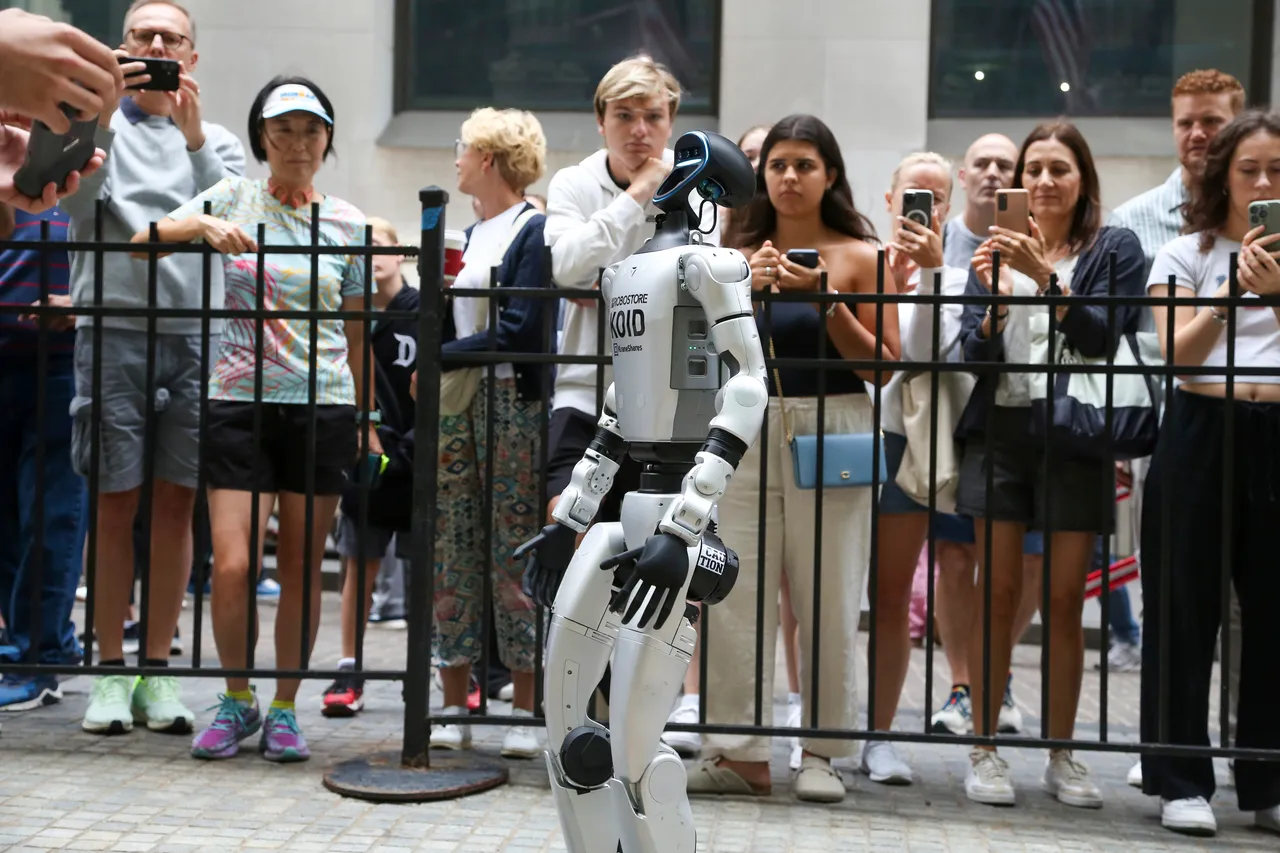
除了AI伺服器,陳慧明認為,自駕車與人形機器人將成為下一階段半導體需求來源。
他舉例,傳統燃油車半導體成本占比約3%,電動車提高至15%;功能型手機約15%,智慧型手機如iPhone則接近60%。
未來電動車導入自駕及更多AI功能,半導體比重仍有提升空間。人形機器人若僅執行簡單動作,占比可能只有10%至15%,但具備高度智慧與互動能力後,有機會朝60%發展。
陳慧明強調,半導體需求長期向上,AI伺服器之後還有自駕車、人形機器人等應用,因此不認為半導體資本支出會停下來。
至於台股,他認為未來兩三年仍可聚焦AI基礎建設相關的「賣鏟子」產業,長期則觀察自駕車與人形機器人帶來的商機。
 點擊閱讀下一則新聞