台股難再齊漲!投信揭「賺錢易賣、賠錢難停損」盲點 ETF布局有訣竅
AI需求仍強、產業輪動加劇 主動被動ETF不必二選一
【記者呂承哲/台北報導】AI產業持續成長,但2027年台股可能不再出現全面齊漲行情。元大投信指出,隨著AI進入成熟化階段,市場將更加重視企業現金流與資本支出回報,高本益比股票容易受到市場情緒影響,投資人應檢視個股及ETF持股是否過度集中,並透過資產配置降低波動風險。
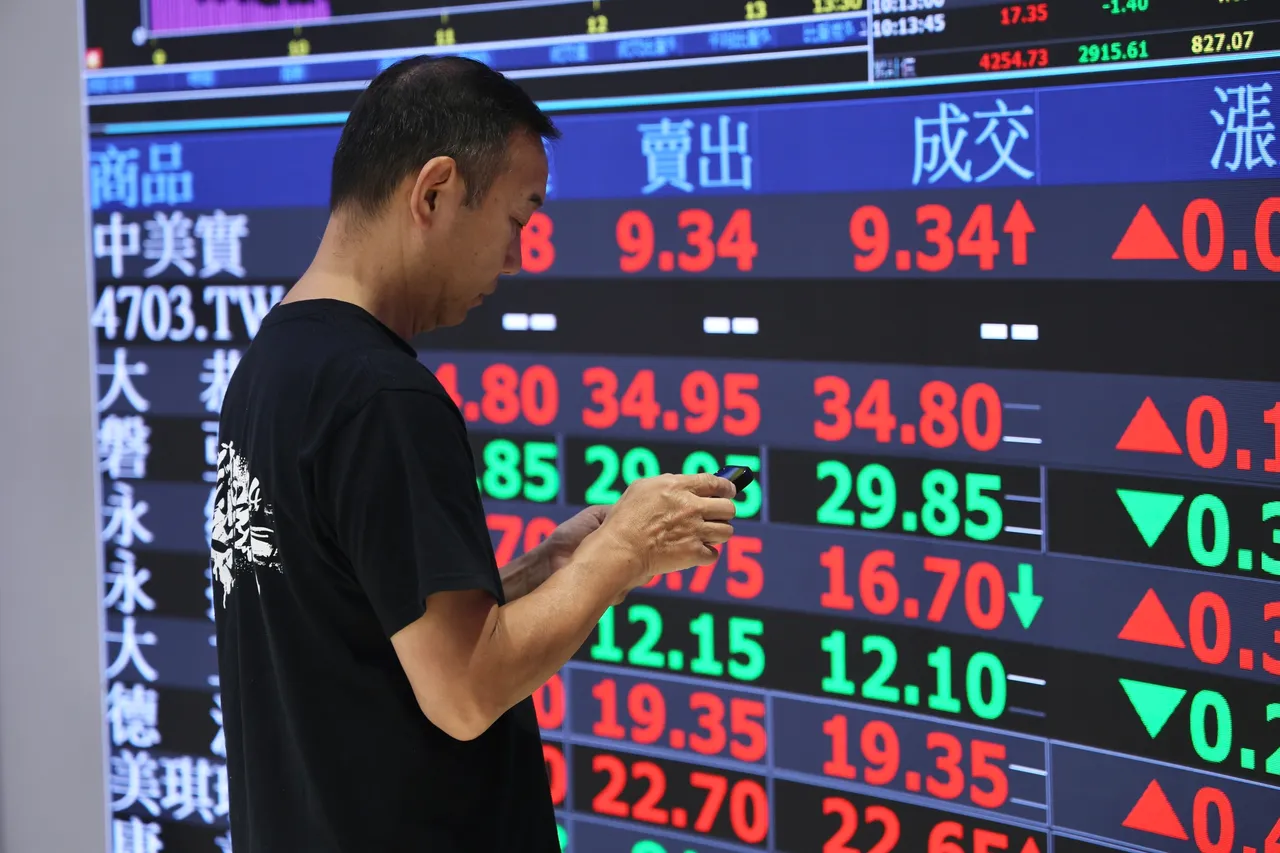
AI進入成熟化階段 2027年台股輪動將更明顯
元大投信表示,過去幾年雲端服務供應商(CSP)為了避免在AI競賽中落後競爭對手,持續投入大量資本支出,但隨著產業逐漸成熟,市場開始關注企業自由現金流轉負,以及未來創造的價值能否支應龐大投資。
此外,AI監管、資安,以及資料中心帶來的電力與水資源需求,也可能成為2027年的市場雜音。
元大投信指出,資料中心大量興建可能使當地電力及水資源供給吃緊,推升民生電費與水費,未來部分州政府可能要求資料中心業者負擔相關補貼成本。
不過,相較資料中心整體資本支出,這類補貼金額仍相對有限。
元大投信認為,AI需求並未明顯下降,台灣科技廠商也不只與輝達合作,而是與全球主要科技巨頭建立供應鏈關係,因此對2027年台股仍抱持正面看法。
但值得注意的是,許多基本面良好的股票,本益比已經偏高,一旦市場情緒轉弱,即使企業獲利沒有明顯惡化,仍可能面臨估值下修。
因此,2027年台股產業輪動效應預期將比今年更明顯,不再是所有股票同步上漲的行情。
賺錢賣股票容易、賠錢賣太難 ETF降低人性干擾
談到個股與ETF選擇,元大投信認為兩者並非零和關係,關鍵在於投資人能否克服人性弱點。
元大投信指出,投資個股最難的不是買進,而是賣出,「賺錢賣出太簡單了;賠錢賣出太難了。」即使10次交易看對8次,若另外2次判斷錯誤卻不願停損,仍可能賠光先前獲利。此外,投資人常偏好低價股,卻忽略便宜股票可能持續下跌。
相較之下,主動式基金依策略調整持股,被動式ETF則遵循指數規則。以0050為例,成分股權重隨市值變化調整,可減少自行判斷買賣時機的壓力。
元大投信指出,台灣ETF市場規模已逼近12兆元,產品超過360檔,受益人次逾2000萬,反映散戶逐漸從直接選股轉向ETF投資,但受益人次不等於實際投資人數。
隨著主動式ETF興起,元大投信以「牛奶巧克力」與「巧克力牛奶」比喻,前者由經理人主動選股,後者則是投資人主動挑選被動式ETF,兩者並不衝突。
配置方面,若看好台股或美股,可適度提高相關ETF比重;市場震盪時,則可降低積極型部位,增加00713等低波動標的,依自身風險承受能力調整。
 點擊閱讀下一則新聞