全球混合債達3550億美元!野村投信看好收益商機 這原因避AI公司債
公用事業占比逾4成、歐元計價為大宗 經理人揭AI泡沫衝擊
【記者呂承哲/台北報導】隨全球利率走向分歧,投資人更加重視信用品質與收益機會。野村投信指出,截至2026年9月底,全球混合資本公司債市場規模約3550億美元,隨大型企業發債需求增加,投資機會持續擴大。
混合債逾7成具投資級評等 公用事業占比逾4成
根據EPFR及美銀全球研究部統計,截至10月21日當週,全球債券型基金淨流入121億美元,連續78週吸金,其中投資級債券基金吸金15億美元。
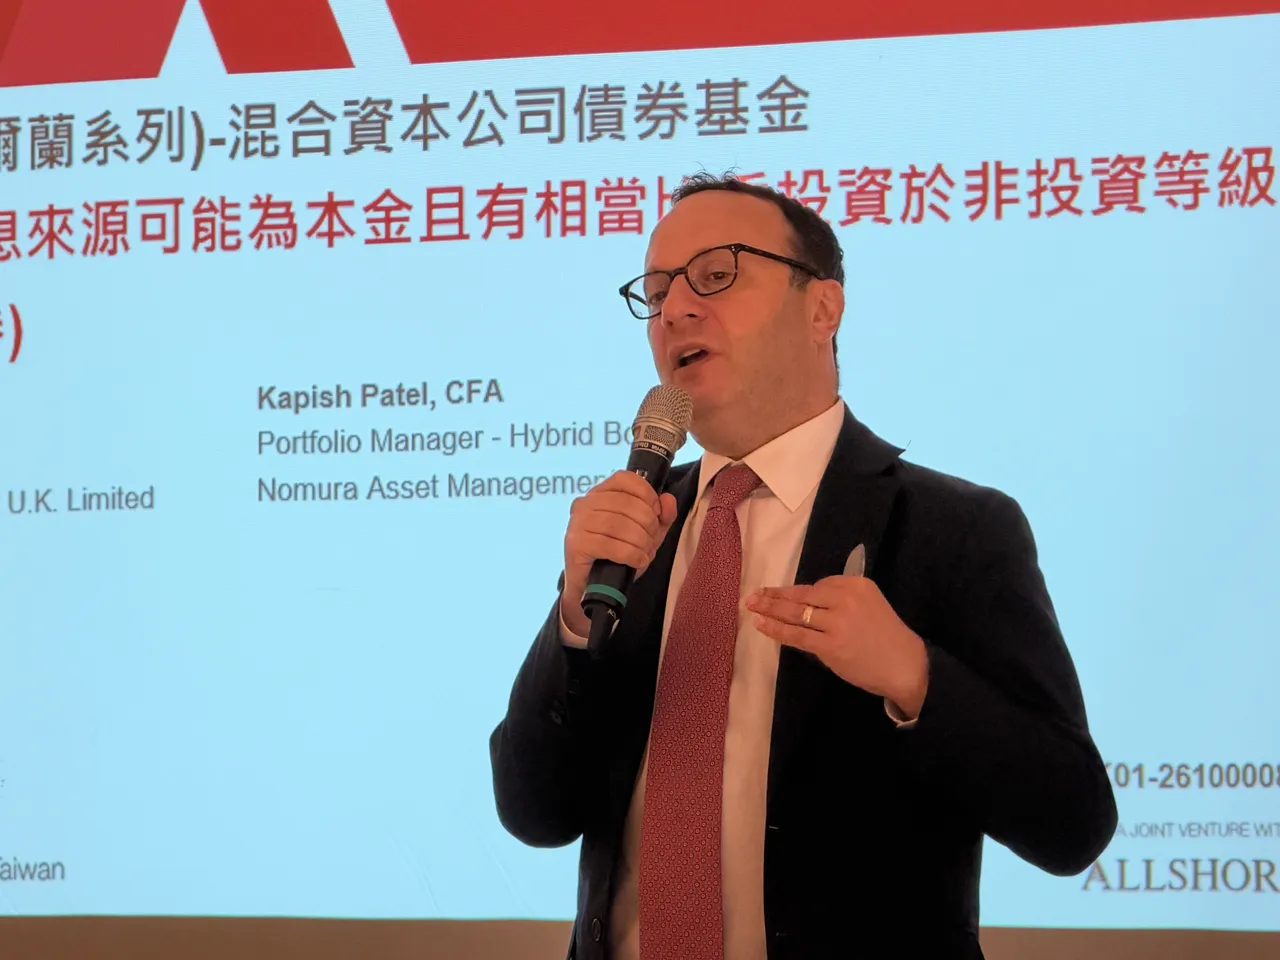
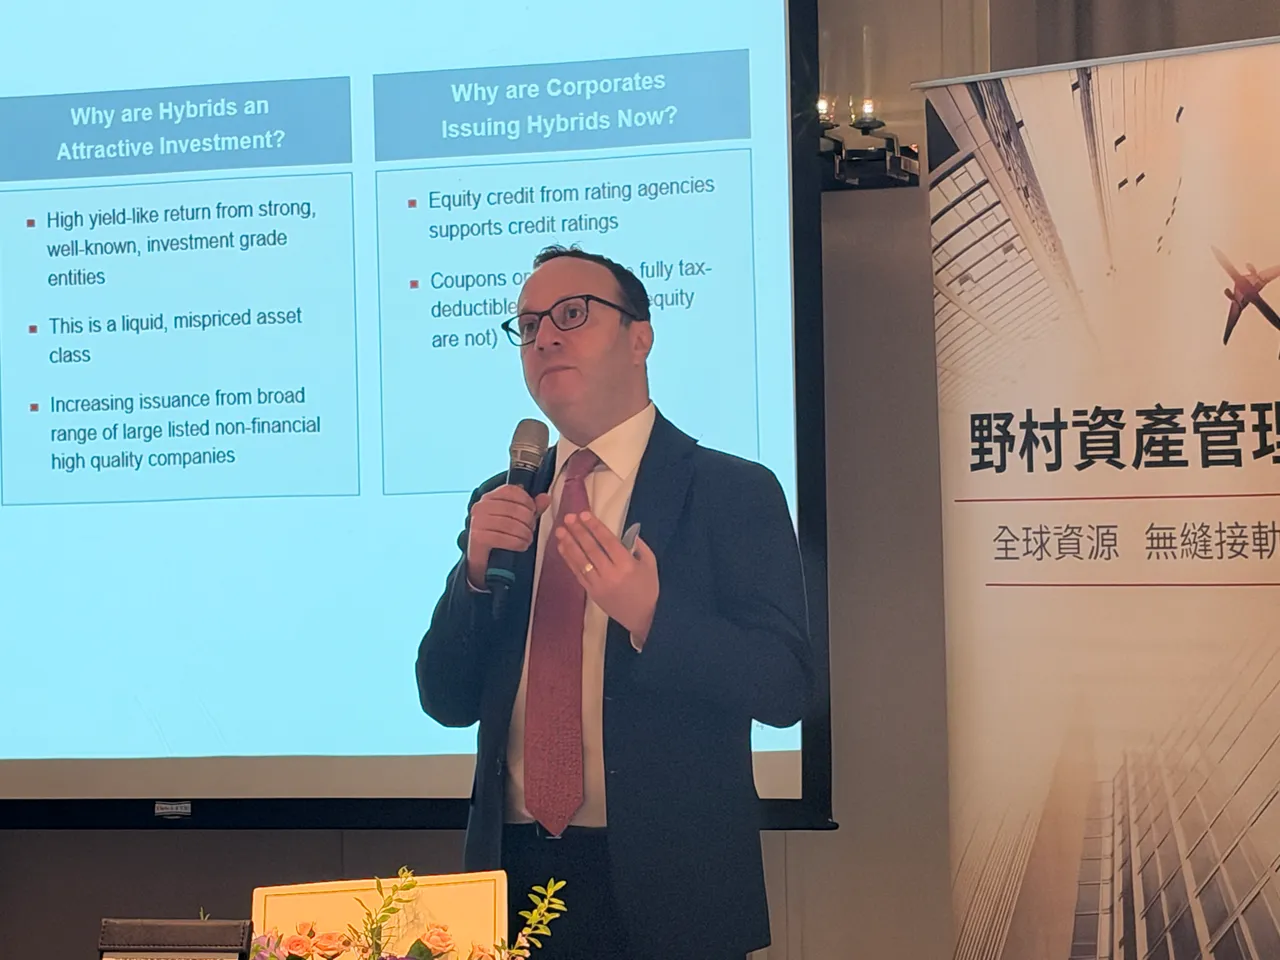
野村基金(愛爾蘭系列)混合資本公司債券基金經理人Julian Marks表示,全球主要央行貨幣政策受到通膨、經濟成長及能源價格牽動,利率預期可能反覆調整,債券投資不宜僅仰賴降息帶動資本利得,更應重視企業信用體質、收益來源及信用利差補償。
Julian Marks指出,混合資本公司債主要由具投資等級信用體質的大型非金融企業發行,涵蓋公用事業、能源、電信及民生消費等產業。由於受償順位低於一般優先順位公司債,且具有票息遞延及延期贖回等特殊條款,因此通常提供較高信用利差,讓投資人有機會取得額外收益補償。
根據野村投信截至9月底統計,全球混合資本公司債可投資範圍中,約7成債券具投資級評等,其中BBB-占33.85%、BBB占27.88%、BB+占15.12%。產業方面,公用事業占41.25%最高,其次為電信16.86%、能源16.03%,三大產業合計逾74%。
區域分布方面,歐洲占53.15%、北美占35.92%、亞洲占6.25%;幣別則以歐元54.12%為主,美元占37.44%,顯示市場以歐美企業為核心,並集中於相對穩定的防禦性產業。
混合債利差仍有逾100基點空間
隨歐洲企業持續運用混合債優化資本結構,以及美國市場發行量增加,混合債投資機會持續擴大。Julian Marks指出,相較其他信用資產,目前混合債估值與其合理價值仍存在超過100個基點的利差空間,提供主動選債的相對價值機會。
展望後市,Julian Marks認為,通膨、能源價格及地緣政治仍是影響全球利率與信用市場的關鍵變數。若通膨壓力升高,央行可能延長限制性貨幣政策,推升信用利差。
因此,投資策略應從單純判斷利率方向,轉向評估企業產業地位、現金流能見度及資產負債表,並衡量收益是否足以補償次順位、票息遞延及延期贖回等風險,透過跨產業與發行人分散配置管理信用風險。
AI公司債殖利率逾10% 經理人:不納入投資
針對市場關注CoreWeave等AI企業發行殖利率超過10%的公司債,Julian Marks表示,CoreWeave屬於高收益債發行人,不符合基金投資範圍,基金也不會投資一般優先債。
他指出,科技產業變化速度極快,企業需要持續投入大量資金維持領先地位,加上產業競爭激烈,難以判斷目前的市場領導者未來是否仍能維持優勢。
因此,基金偏好經營歷史悠久、受到高度監管、財務狀況穩定的投資等級企業,包括公用事業及大型電信公司。
野村投信補充,混合資本公司債市場本身幾乎沒有科技企業發債,基金投資組合也未配置科技公司債券。
AI泡沫若破裂 混合債利差恐擴大
針對AI市場若出現大幅修正,是否波及混合資本公司債,Julian Marks表示,即使基金沒有AI相關債券,市場仍可能受到間接衝擊,導致整體信用債利差擴大。
他指出,混合資本公司債利差擴大幅度,預期將高於投資等級優先債,但低於高收益債。過去新冠疫情及川普宣布關稅期間,均曾出現類似情況。
至於市場大跌是否影響發行企業贖回債券的意願,Julian Marks表示,可能略微提高不贖回或延遲付息的風險,但整體機率仍相當低。
Julian Marks表示,基金目標為每年超越基準指數至少1個百分點,因此會深入研究發行企業信用體質、債券結構及估值。
若債券提供的風險補償不再合理,或分析師觀點、信用利差及市場資金流向出現變化,基金便可能調整持債,而非單純持有至首次贖回日。
他指出,2022年及疫情期間即使信用利差大幅擴大,投資等級混合資本公司債仍未普遍出現延後贖回,過去案例主要集中於少數不動產企業。
 點擊閱讀下一則新聞