台灣經濟太火熱!這指標連3月超標 楊金龍親解:沒有明顯通膨壓力
AI投資、股市熱絡推升資金需求 央行定調貨幣政策「稍微偏緊」
【記者呂承哲/台北報導】央行預估今年M2年增率6.75%,略高於2.5%至6.5%參考區間,且自5月起連續突破上限,引發市場對資金是否過度寬鬆的關注。央行總裁楊金龍17日對此進一步說明,M2走高主要反映AI出口、投資及股市熱絡帶動資金需求,即使2024年後未再調整利率,央行仍透過準備貨幣、超額準備調節資金,目前貨幣政策「稍微偏緊」。
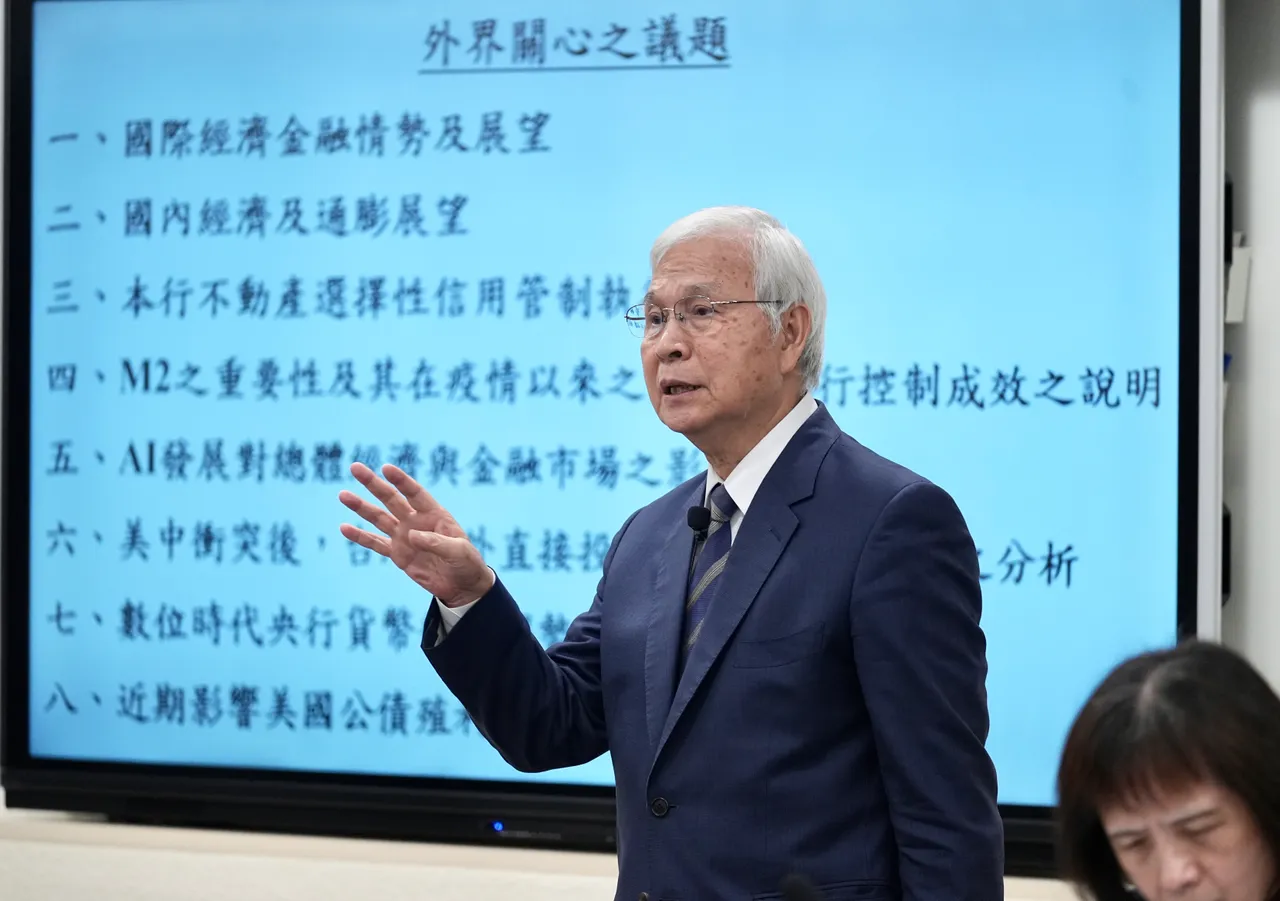
經濟跑得比貨幣快 M2超標不等於資金氾濫
央行指出,2024年以來M2增幅持續低於名目GDP成長,換言之,經濟活動擴張的速度比貨幣增加更快。隨AI帶動出口、投資強勁成長,企業營運及市場交易對資金的需求同步升高,因此近期M2走高,並不代表市場「錢太多」,而是有相當部分資金用來支應快速成長的實體經濟。
央行17日大幅上修今年經濟成長率至11.48%,加上CPI年增率預估2.03%,兩者合計13.51%,明顯高於M2全年預估增幅6.75%。
換言之,經濟活動擴張速度比貨幣供給更快,新增貨幣很大一部分被實體經濟及交易需求吸收,並非市場資金氾濫。央行資料也顯示,M2占GDP比率已從2023年的2.51降至今年預估2.07,貨幣流通速度則持續回升。
錢都流去哪?AI企業週轉金大增9113億
資金流向也與疫情期間不同。今年AI相關製造業因擴產及營運需求,上半年週轉金放款增加9113億元;股市交投熱絡則推升個人理財週轉金需求,房貸成長反而因信用管制而趨緩。相較疫情期間寬鬆政策帶動資金流向房市,目前資金需求更多來自企業營運、投資及金融交易。
至於M2超過參考區間是否帶來通膨壓力,央行報告以P*模型(衡量貨幣供給是否形成潛在通膨壓力的模型)觀察,今年第2季物價缺口接近零,顯示貨幣數量對物價影響大致中性,尚未形成明顯通膨壓力。
楊金龍表示,即使央行未調整政策利率,仍可透過準備貨幣、超額準備等方式調節市場資金,未來政策仍將視通膨、主要經濟體貨幣政策及國內金融情勢而定,「到目前為止,我們是稍微偏緊。」
 點擊閱讀下一則新聞








