旺矽亮燈跌停!下半年展望保守、外資看法分歧 一張蒸發64萬
【記者呂承哲/台北報導】半導體測試介面廠旺矽(6223)受惠AI測試需求爆發,2026年第二季財報亮眼,然而,上週外資法說會透露短線展望轉趨保守,預估第三季營收僅季增0至5%、第四季季增5至10%,今(17)日早盤股價跳空鎖住5800元跌停價,較上週五收盤6440元重挫640元,等同一張股票帳面蒸發64萬元。
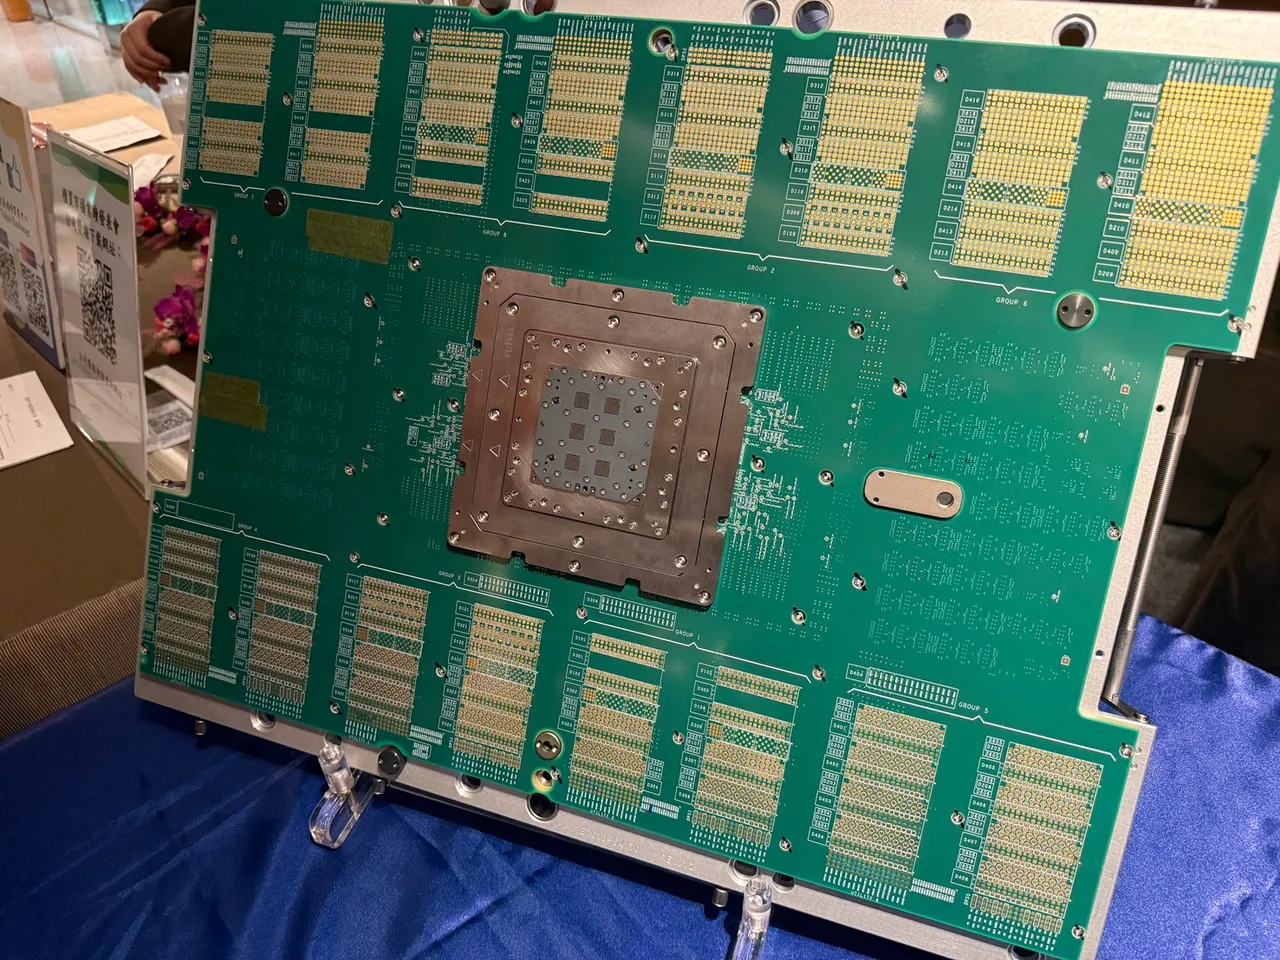
截至上午11點25分,旺矽打開跌停板,現報5895元、下跌545元或8.46%。
旺矽第二季營收52.33億元,季增33.1%、年增58.9%,其中探針卡營收占74.7%、設備占23.3%;毛利率58.4%,季減約1個百分點,主要受到產品組合影響。稅後淨利15.24億元,季增24.1%、年增142.5%,每股盈餘(EPS)15.55元。
不過,旺矽對下半年展望相對保守,預估第三季營收季增0至5%,第四季季增5至10%;毛利率第三季可望回升至第一季水準,第四季再小幅提升。由於旺矽先前股價漲幅已大,市場對成長速度高度敏感,法說後法人對後市看法出現分歧。
中長期方面,旺矽仍維持樂觀看法,預期2027年營收成長幅度不低於2026年,主要來自既有客戶放量及AI ASIC、非AI ASIC新品貢獻,2027、2028年仍有望維持高度成長,探針卡持續扮演主要成長引擎。
產能方面,旺矽維持今年底VPC每月200萬針、MEMS每月350萬針目標,2027年MEMS月產能預計再增加至少250萬針。隨MEMS比重、PCB自製率及稼動率提升,也有助推升毛利率。
CPO方面,旺矽表示,目前客戶認證仍按照原定進度,尚未感受到量產遞延,Insertion 3預計第四季向4至5家國際客戶出貨,Insertion 4工程設備也將於第四季出貨,力拚2027年上半年進入量產。
 點擊閱讀下一則新聞