台灣光罩明年營收拚增20%!砸1.6億插旗日本 12吋比重挑戰過半
布局先進封裝、矽光子與40奈米製程 今年是營運反轉期
【記者呂承哲/新竹報導】光聚晶電(6111)集團旗下台灣光罩(2338)今(17)日召開法說會,受惠出售竹南六廠挹注業外收益,第3季每股純益(EPS)達3.24元,前3季累計3.98元。展望2027年,台灣光罩營收挑戰成長近20%,並斥資約1.6億元併購日本熊本設備商,布局先進封裝、矽光子及12吋光罩市場,預估明年12吋業務比重將突破5成。
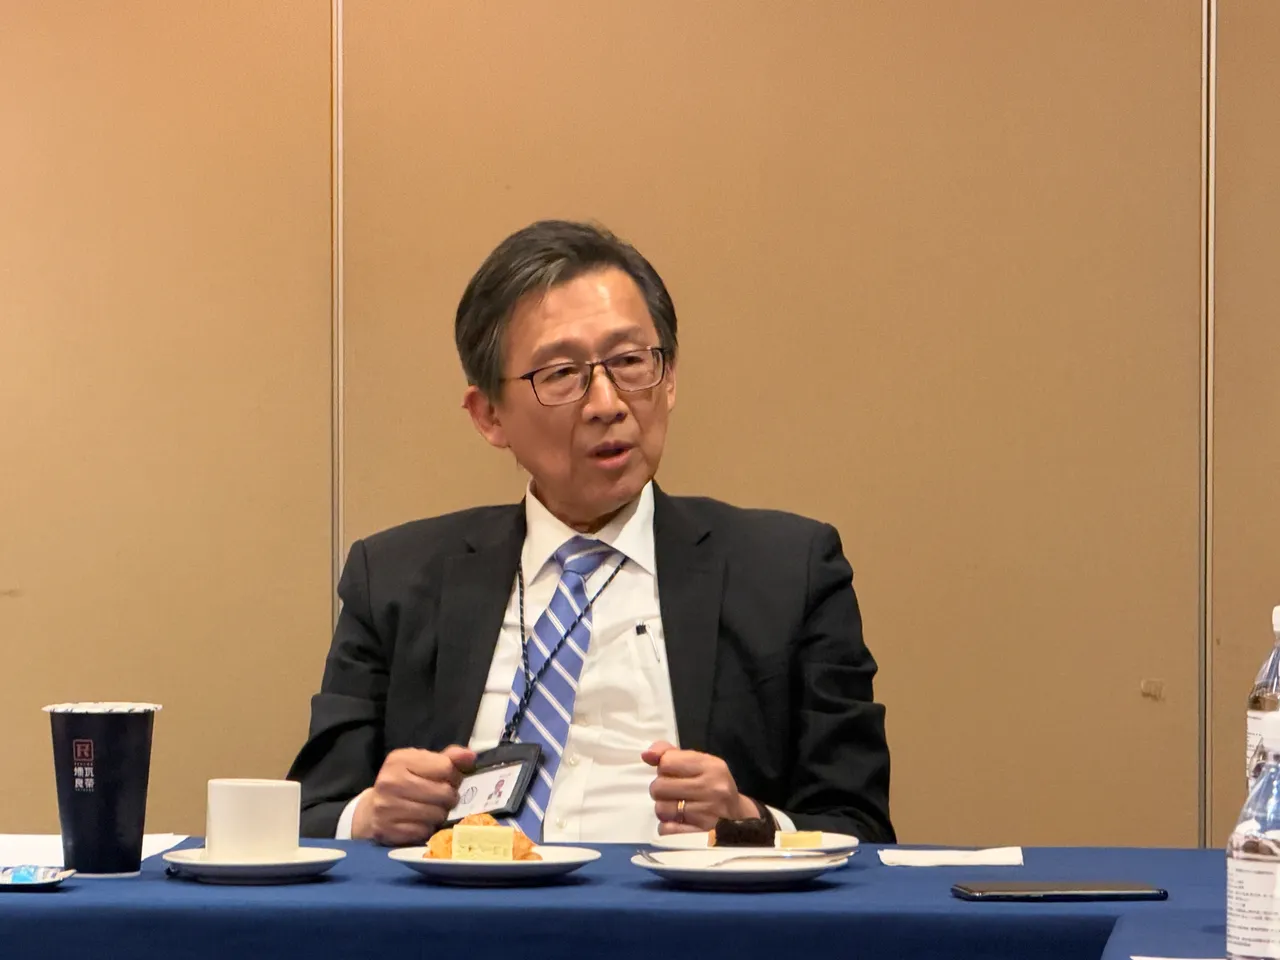
砸1.6億收購日本設備商 12月正式併表
台灣光罩第3季合併營收14.88億元,季減1.68%、年增2.56%,營業虧損2.29億元,但受惠出售竹南六廠予矽品精密,認列處分利益約18.3億元,帶動業外收益達15.58億元,歸母淨利10.61億元,季增逾25倍,每股純益3.24元。
前3季累計營收45.4億元,年減2.75%,營業虧損2.26億元,虧損年減44.14%,歸母淨利12.5億元,提前改寫年度新高,每股純益3.98元。
海外布局方面,台灣光罩董事會決議斥資7.5億日圓、約新台幣1.6億元,取得日本半導體設備服務商T.C.K. Corporation(TCK)100%股權。
光聚晶電董事長凃俊光表示,TCK深耕熊本33年,提供半導體設備裝機、驗機及維修服務,主要客戶包括索尼半導體,已取得日本經濟產業省核准,預計11月25日交割、12月併表。
凃俊光指出,TCK過去持續獲利,毛利率約30%,稅後淨利約5億日圓上下,未來將引進更多台灣半導體業者合作,擴大日本市場業務。
明年營收拚增20% 40、28奈米挑戰小量出貨
台灣光罩總經理陳立惇表示,今年營收較去年成長接近10%,但對目前表現仍不滿意,因此將2027年營收成長目標設定在接近20%,主要動能來自光罩量產、矽光子、日本代理業務放量及新客戶加入。
陳立惇指出,AI仍是全球長期趨勢,應用從資料中心延伸至太空、醫療及製造產線,相較之下,手機、電視等消費性電子市場成長率僅約0%至4%。
台灣光罩將聚焦先進封裝所需大尺寸光罩,包括CoWoS、CoPoS及扇出型封裝,隨晶片整合規模擴大,重布線層(RDL)及凸塊下金屬層(UBM)製程對大尺寸光罩需求將持續增加。
矽光子方面,陳立惇指出,目前尚未切入技術門檻較高的電子積體電路(EIC),但光子積體電路(PIC)製程涵蓋180、150及130奈米,符合既有技術能力。2025年相關業務幾乎為零,今年已有2至3家客戶導入,其中一家正式量產,上半年完成40多個開發項目。
產能方面,今年光罩月產能約6.9萬片,2027年預計增加至7.5萬片,並啟用更多關鍵設備,提升高產值產品比重。
陳立惇透露,目前已有客戶進行40奈米製程驗證,後續將推進28奈米,期望2027年開始小量出貨,另與一家東南亞業者洽談合作。
凃俊光指出,2025年公司8吋與12吋光罩業務比重分別為60%、40%,2026年調整為53%、47%,預估2027年12吋比重將超過50%。
負債減少30億元 凃俊光:今年是營運反轉期
凃俊光表示,公司從去年開始整理財務包袱,今年利用出售廠房的一次性獲利,進一步清理轉投資相關項目,預計年底完成剩餘調整,讓2027年有更乾淨的財務架構。
談到轉型進度,凃俊光坦言「比我想像中的好」,當初接手時負債高達180多億元,如今相較2025年底,總資產增加6億多元,負債減少約30億元,淨值增加約6億元。
流動比率從64%提升至90%,負債比率由75%降至第3季的59%。未來將逐步追求先進封裝、光通訊及半導體設備服務等高毛利業務。
不過,他強調,今年應該是我們從低谷反轉的一個時期,尚未進入高速追求利潤的階段。
陳立惇表示,2027年資本支出預計由過去每年10億至20億元,降至5億至10億元,並規劃新建七廠。
至於轉投資光環科技,陳立惇指出,過去長達8至9年虧損,今年下半年隨客戶需求放量、產品穩定度提升,目前單月已達損益兩平,全年有望損平甚至轉盈,未來將持續擴產,布局2027至2028年光通訊需求。
 點擊閱讀下一則新聞