合理嗎?差2萬多掏1800萬現金!高雄逾4000萬元預售案逆勢回溫
60坪換屋宅被迫當豪宅限貸3成 公會砲轟:12年凍漲門檻剝奪換屋權
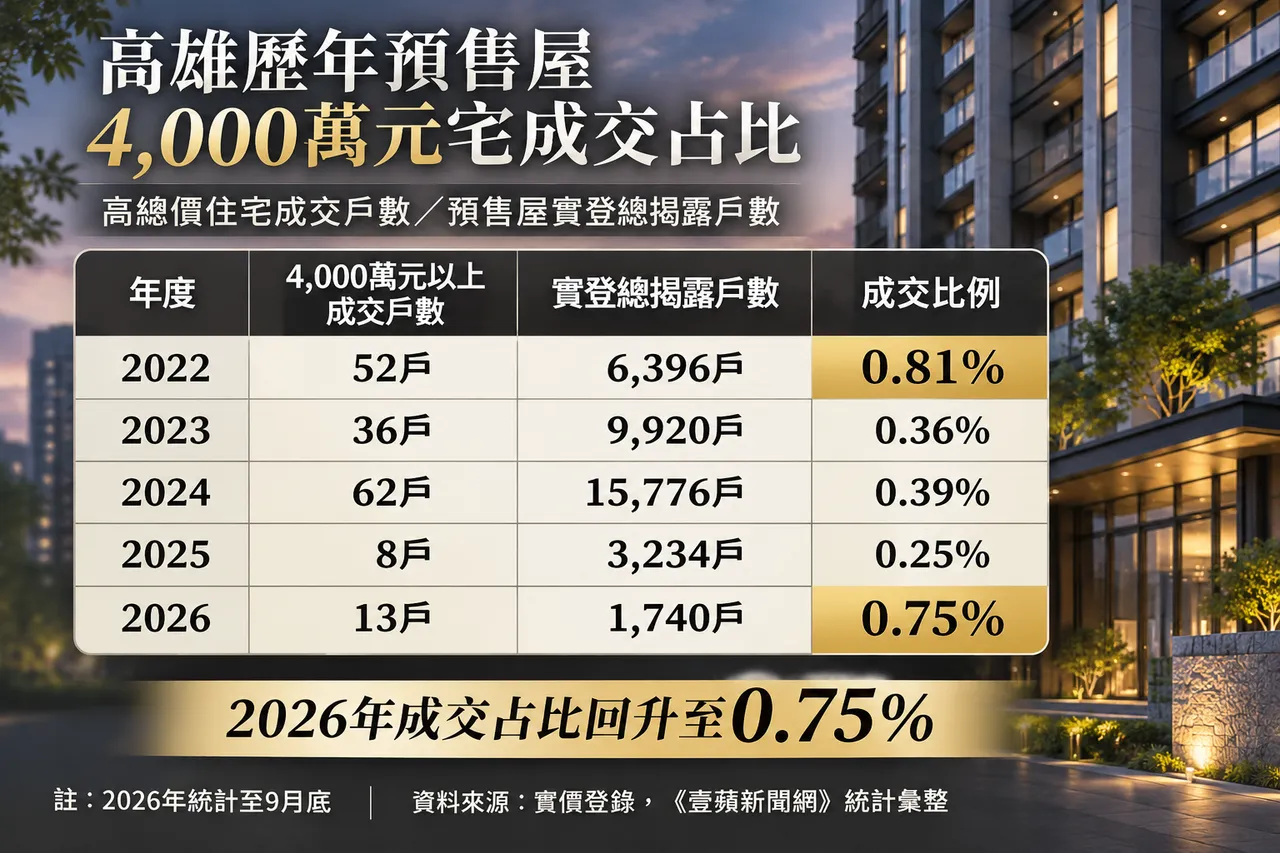
【記者葉家銘/高雄報導】央行第7波信用管制上路逾2年,高價住宅貸款成數上限維持3成,總價4000萬元以上住宅購屋門檻明顯提高,不過高雄預售市場卻出現特殊現象。依據實價登錄統計,高雄預售屋4000萬元以上成交占比,2022年為0.81%,2023年降至0.36%,2024年為0.39%,2025年進一步下滑至0.25%,但2026年前9個月回升至0.75%,接近2022年水準。值得注意的是2026年高總價住宅成交13戶,已超過2025年全年8戶,反映整體市場交易量大幅收縮時期,高總價住宅交易並未同步萎縮。
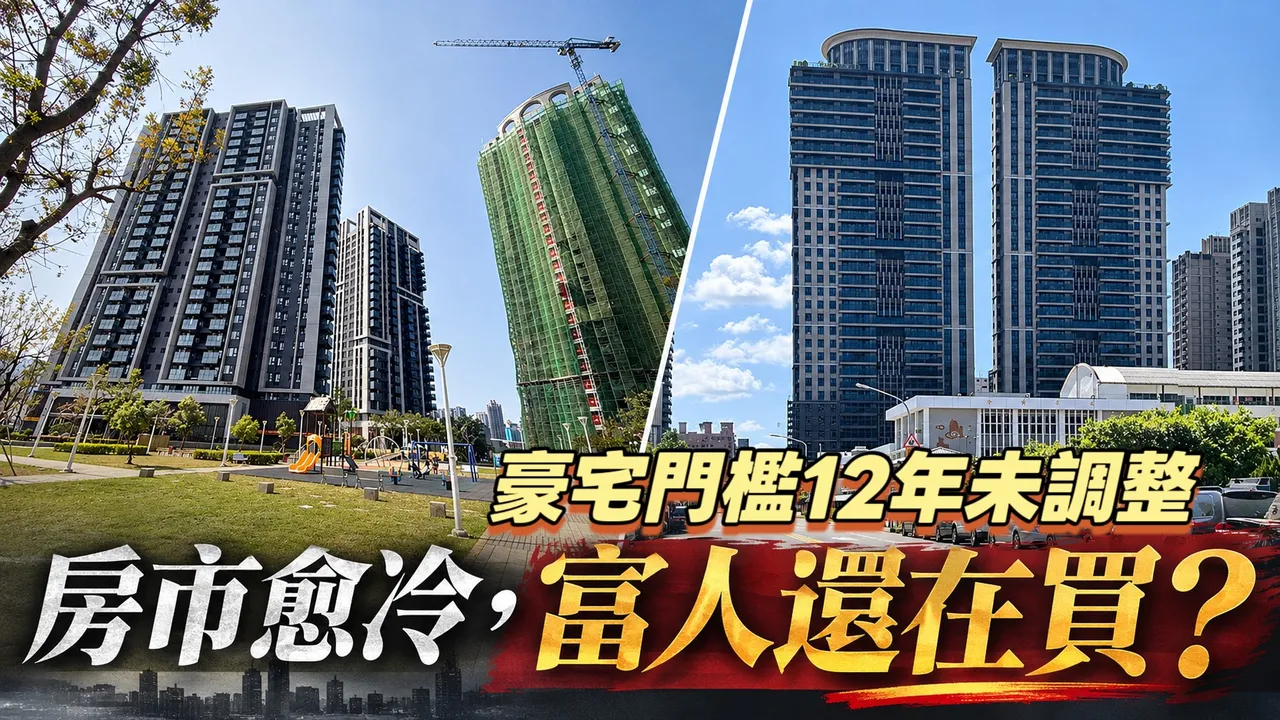
豪宅貸款成數降至3成 非豪宅卡總價也受累
2026年央行雖然調整自然人第2戶購屋貸款成數,從原先5成拉高到7成,但高價住宅最高貸款3成限制並未鬆綁,然而這波高總價住宅成交占比回升,市場交易結構變化值得關注。除傳統專精豪宅的皇苑建設「御皇苑」成這波逆勢中少見賣得動的豪宅,另區段位於中都重劃區慶旺建設大樓預售案「美都高峰會」、五福漢神大立商圈「聯上鉑金」,亦有部分戶型成交超過4000萬元。
4000萬元門檻自2014年沿用至今,12年未調整
永慶不動產高雄中華藝校加盟店店長郭銘揮分析,豪宅成交占比提升,可從3個面向探討,首先是市場量縮造成分母效應,高度依賴房貸首購與一般換屋族在授信緊縮下觀望氛圍提升,一般住宅交易量急凍速度遠高於高總價產品,導致即便豪宅成交戶數有限,占比仍被動拉高。其次在央行嚴格限制高總價住宅最高僅能貸款3成、等同購屋族須掏出至少7成自備款,市場買盤出現極端分化,資金實力雄厚高資產客層不受限貸影響成撐盤主力,「另隨著購屋單價墊高,讓許多新案即便非傳統百坪豪宅,換屋型住宅總價也跨過4000萬元大關,進一步改寫了高雄預售市場成交版圖。」
高雄市不動產代銷公會理事長謝哲耀分析,雙北以外4000萬元高價住宅門檻自2014年沿用至今已逾12年未調整,4000萬元總價在高雄已非豪宅代名詞,部分換屋型住宅同樣面臨到該門檻,在台積電設廠效應後及營建成本飆漲,美術館、農16、亞灣等精華區單價普遍站上50萬至60萬元,若屬60坪以上住宅再加車位,往往觸動該門檻,當總價3999萬元內房子可貸到7-8成,自備款約800-1200萬元,一旦總價變成4001萬元,貸款成數瞬間腰斬至3成,買方須立刻掏出超過2800萬元現金,政策顯得不合理,市場上就常出現如醫師、科技業主管或企業中高階幹部,他們擁有極佳還款能力與穩定高薪,但資產多配置在股市或公司營運,不一定有能力拿得出3000萬元現金,影響其換屋權利。
 點擊閱讀下一則新聞