後黃仁勳時代|GPU霸權迎挑戰!ASIC大軍崛起 台積電仍是最大贏家
Google TPU搶攻CoWoS 專家解析台廠受惠與訂單風險
【記者呂承哲/台北報導】黃仁勳卸任輝達(NVIDIA)執行長,讓市場重新檢視GPU霸權能否延續。TrendForce預估,2027年輝達AI伺服器出貨市占率將降至62.6%,ASIC及其他晶片方案比重則逼近3成。隨著Google、AWS等雲端巨頭擴大自研晶片布局,台積電CoWoS產能分配可能迎來變化,投顧更點名4檔算力多元化受惠股。
黃仁勳打造GPU帝國 CUDA築起20年護城河
輝達從繪圖晶片業者躍升全球AI運算核心供應商,關鍵不只是GPU硬體效能,更在於黃仁勳長期投入CUDA軟體生態系,讓GPU從圖形處理延伸至科學運算、深度學習及生成式AI。
CUDA於2006年問世,經過20年發展,已累積龐大的開發工具、程式庫及企業軟體架構,形成競爭對手難以短期複製的優勢。
中信證券投顧指出,CUDA競爭力不只來自GPU效能,更重要的是企業既有的軟體投資與開發習慣。即使Google TPU、AWS Trainium等ASIC持續提升效能,客戶仍須考慮軟體移植成本、開發人員熟悉程度及既有AI模型的相容性。
此外,輝達已從銷售單顆GPU,轉向提供CPU、GPU、NVLink高速互連、網路交換器及完整機櫃系統,透過軟硬體整合建立更高的轉換門檻。
因此,黃仁勳離開不代表CUDA優勢立即消失,企業是否轉向其他晶片,仍取決於整體開發成本、系統效能及部署效率。不過,隨著AI運算需求分化,競爭對手仍可能從特定應用切入,逐步擴大市場。
後黃仁勳時代|兆元宴誰來揪?夜市旋風不再 沒有黃仁勳的COMPUTEX你還聽嗎?
後黃仁勳時代|美中AI晶片戰變天?黃仁勳退場 華府國安角力浮上檯面
後黃仁勳時代|33年AI帝國誰接班?川普點名庫克 5大人選優劣勢一次看
四大CSP自研ASIC崛起 Google TPU明年出貨拚翻倍
大型雲端服務業者(CSP)積極發展自研AI晶片,包括Google TPU、AWS Trainium、微軟Maia及Meta MTIA,逐步建立不同於輝達GPU的運算架構。
中信投顧分析,CSP投入ASIC研發,主要是降低運算成本、減少對單一GPU供應商依賴,以及掌握晶片設計自主權。相較於GPU具備較高通用性,ASIC可針對特定運算需求優化,降低成本及能源消耗,但TPU及Trainium同樣可用於模型訓練,並非僅限推論。
TrendForce集邦科技研究經理龔明德預估,2027年ASIC及其他晶片方案在AI伺服器的比重,將由2026年26.1%提高至29.6%,GPU則由71.7%降至68.5%。
其中,Google TPU預估2026年出貨成長逾70%,2027年更有機會翻倍。Google約70%至80%的AI硬體基礎設施採用自家晶片,AWS則同時採購輝達GPU及Trainium等ASIC,比例約六比四,未來自研晶片比重可能提高至五成。
ASIC崛起是CSP長期追求成本效率與供應鏈自主的結果,輝達領導層變動則讓市場重新檢視GPU競爭優勢能否延續。
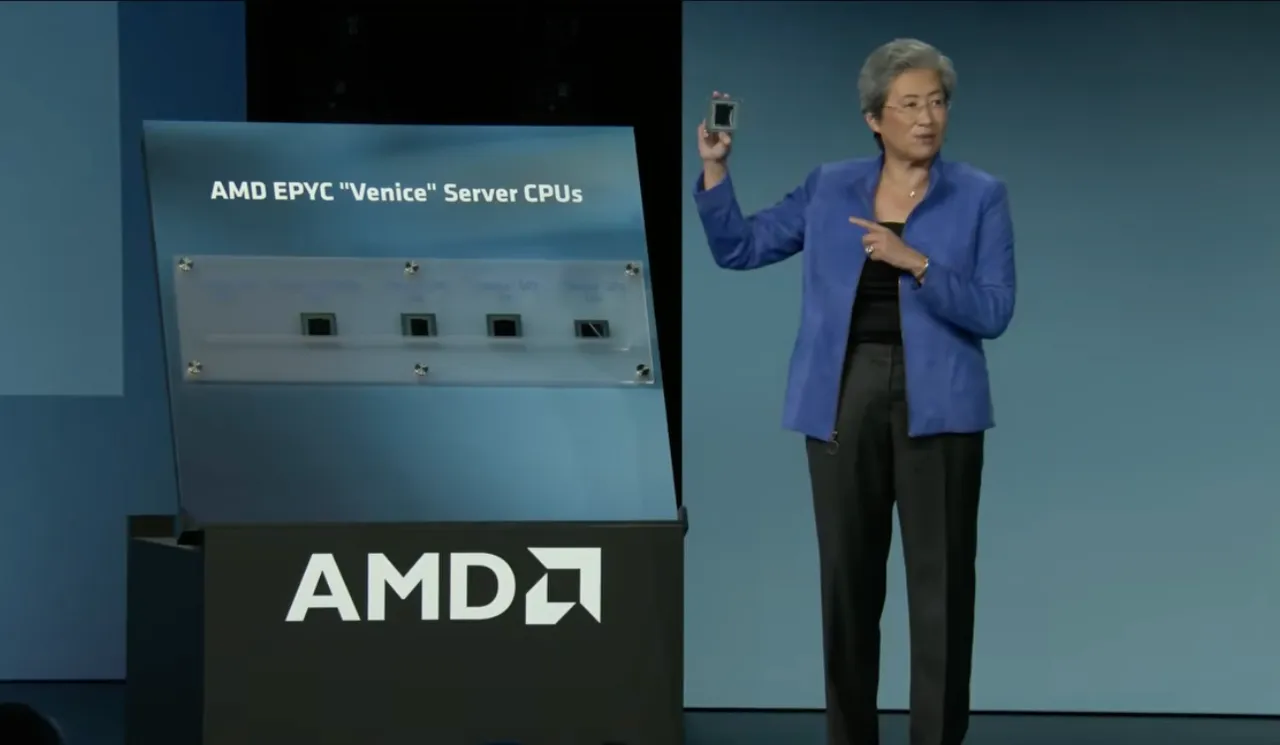
輝達市占恐跌破63% AMD搶攻機櫃、台廠估值迎考驗
ASIC崛起不代表GPU將被全面取代,但輝達面臨的競爭已不只有自研晶片,AMD也積極搶攻AI伺服器市場。
TrendForce預估,輝達2027年AI伺服器出貨市占率將由2026年66.9%降至62.6%,仍掌握逾六成市場;AMD則由6.6%提升至7.5%。
龔明德指出,AMD下一代搭配Venice CPU及MI450 GPU的Helios整機櫃,初期需求約5000至6000櫃,後續可能翻倍,但仍面臨系統整合與量產挑戰。相較之下,輝達擁有鴻海、廣達、緯創及緯穎等ODM合作體系,在出貨速度與供應鏈整合方面仍具優勢。
輝達透過年度晶片迭代及Extreme Co-Design極致協同設計,整合GPU、CPU、HBM、先進封裝、網路、散熱及電力系統,從Blackwell、Vera Rubin到Rubin Ultra及Feynman,建立多年期產品路線圖,競爭也從晶片效能延伸至整體機櫃架構。
中信投顧認為,黃仁勳過去主導技術部門與供應商同步開發,若新團隊決策效率下降,CPO共同封裝光學、800VDC高壓直流供電及新世代機櫃導入速度可能受影響。
台新投顧提醒,若GPU迭代放緩,散熱、機殼、PCB、測試介面、載板及光通訊供應商的獲利與估值可能承壓,尤其輝達營收占比超過4成的台廠,更須留意訂單重新分配風險。
ASIC大軍搶攻CoWoS產能 投顧點名4檔台股突圍
GPU與ASIC競爭升溫,台積電可能成為最受關注的共同供應商。無論輝達GPU或CSP自研晶片,先進製程及CoWoS封裝都是提升運算效能、整合高頻寬記憶體的重要技術。
資深半導體分析師陳慧明指出,Google為取得台積電CoWoS產能,不僅自行爭取,博通、聯發科及Marvell也共同參與產能安排,反映ASIC供應鏈對先進封裝資源的需求。
陳慧明認為,黃仁勳過去積極協調台積電產能,若未來輝達產能協調能力出現變化,其他ASIC客戶可能有機會重新爭取資源。不過,CoWoS產能分配仍取決於長期規劃、客戶需求及擴充進度,不能直接認定輝達產能將轉向競爭對手。
半導體業界人士指出,台積電先進製程的品質及可靠度仍具競爭力,對輝達、AMD等高毛利率晶片業者而言,供應穩定比價格更重要。依據客戶交流資訊,台積電擴廠需求能見度已看到2030年,輝達領導層變動對晶圓代工及廠務工程的短中期直接衝擊相對有限。
台新投顧建議關注具備AMD機櫃承接能力的ODM業者,以及算力多元化受惠族群,點名營邦(3693)、創意(3443)、世芯-KY(3661)及聯發科(2454)。
資深半導體分析師陳慧明看好Google與Meta,認為Google具備完整AI生態系,Meta可觀察Muse在電商及AI Agent的應用潛力,微軟則採穩健布局。他認為Google成長性優於Amazon,因此更關注Google相關供應鏈,但仍看好ASIC長期機會。
陳慧明指出,創意可觀察CPU需求增加帶來的成長機會;世芯-KY則與Amazon自研晶片發展相關,但不同CSP的成長速度與訂單結構仍有差異。
台積電具備跨GPU與ASIC平台供貨的優勢,但ODM及零組件業者未必同步受惠。隨著輝達、AMD及CSP採用不同系統架構,台廠仍面臨訂單重新分配風險。ASIC崛起雖有助台積電客戶多元化,卻不代表所有供應商都是贏家。
 點擊閱讀下一則新聞