南亞科9月營收衝450億新高!傳DRAM合約價再飆20%
記憶體三巨頭產能轉向HBM DRAM供緊延續至2028年
【高沛生/綜合報導】記憶體大廠南亞科剛繳出9月營收450.91億元、連續10個月刷新歷史紀錄的傲人成績。然而市場焦點不止於此,業界盛傳,南亞科已陸續通知客戶將再調高DRAM合約價,漲幅最高上看20%。此舉不僅為即將在10月12日召開的第三季法說會大舉鋪路,更被視為打破傳統景氣循環下價格恐受新增產能壓制的魔咒。
AI重塑記憶體供需 供不應求延續至2028
過去,標準型DRAM市場高度依賴景氣循環,只要市場傳出「有對手要擴產」,往往陷入供過於求的恐慌。然而,這次「景氣循環的魔咒」有望打破,關鍵在於AI正在重塑記憶體的供需DNA。
根據研調機構TrendForce(集邦科技)10月最新發布的產業報告,當前全球記憶體市況正由「AI單引擎」強力主導。三大原廠(三星、SK海力士、美光)為了全面迎合北美雲端服務供應商(CSP)對Agentic AI的瘋狂需求,正全力將先進製程產能向HBM與伺服器記憶體(Server DRAM/RDIMM)傾斜。
這種極端的產能挪移,對PC與智慧型手機等消費性應用造成嚴重的「產能排擠效應」。換言之,即使大陸記憶體廠加速開出產能,也多屬於初階、成熟的低階規格;而市場真正缺的,是遭到HBM排擠、庫存水位已降至低檔的高階通用型記憶體。這正是南亞科敢於在紅鏈擴產雜音中、逆勢大漲合約價20%的底氣所在。
報告指出,這波由AI強勁需求引發的DRAM供緊狀態將一路持續到2028年。雖然各大原廠正大幅提升資本支出以興建新廠與推進先進製程,但由於建廠與機台移入需要時間,實質的位元產出增量最快要等到2028年下半年才會真正顯現。在這段長達兩年的「供應真空期」內,DRAM報價與原廠獲利將獲得強大支撐。
反觀NAND Flash市場,由於無塵室空間不足,且原廠資源被優先分配給DRAM,導致NAND的投資意願相對保守,僅能靠堆疊層數等技術升級來帶動成長。這進一步證明,當前全球半導體資源正全面往DRAM與先進封裝傾斜。
傳DRAM合約價再漲 法人看好南亞科再創高
南亞科近年持續轉型,2026年8月董事會拋出高達3466億元的Fab 5A新廠長期投資計畫,衝刺10奈米級先進製程與EUV設備導入;10月初再獲國科會園區審議會核准進駐屏東科學園區設立3D晶圓封裝測試廠。
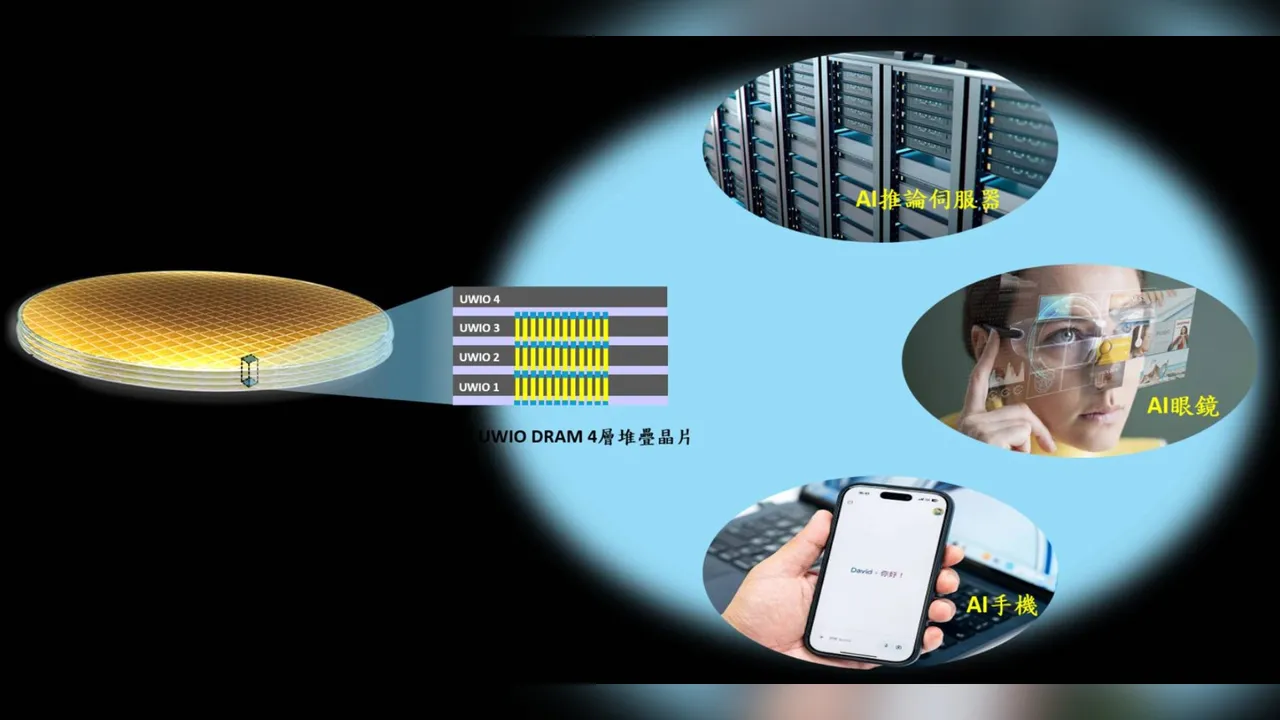
南亞科現在的打法,早已不是傳統記憶體廠「盲目擴產、殺價競爭」的老路,而是透過導入矽穿孔(TSV)與晶圓堆疊等3D IC先進技術,直接切入高效能、高頻寬的AI邊緣運算市場,建立晶圓級封裝與測試製造的「一條龍」自主能力。
富邦投顧在南亞科公布營收後發布的最新報告中指出,隨著新一波合約價順利調漲,將同步推升南亞科的平均售價(ASP)與獲利表現。預期在利基型DRAM嚴重供不應求的情況下,南亞科2027年營收可望年增逾5成,毛利率更有望挑戰86.3%的歷史高點,因此決定維持「買進」評等,並將目標價進一步上調至660元,強調第三季與第四季營運具備極大的想像空間。
同時,根據FactSet調查14位市場分析師的最新共識報告,南亞科2026年每股純益(EPS)中位數已大幅上修至66.98元,最高估值更喊上77.5元,預估目標價也同步調升。
 點擊閱讀下一則新聞