南亞科財報|Q2毛利率逼近8成、每股大賺14.66元 看好記憶體缺貨延續數季
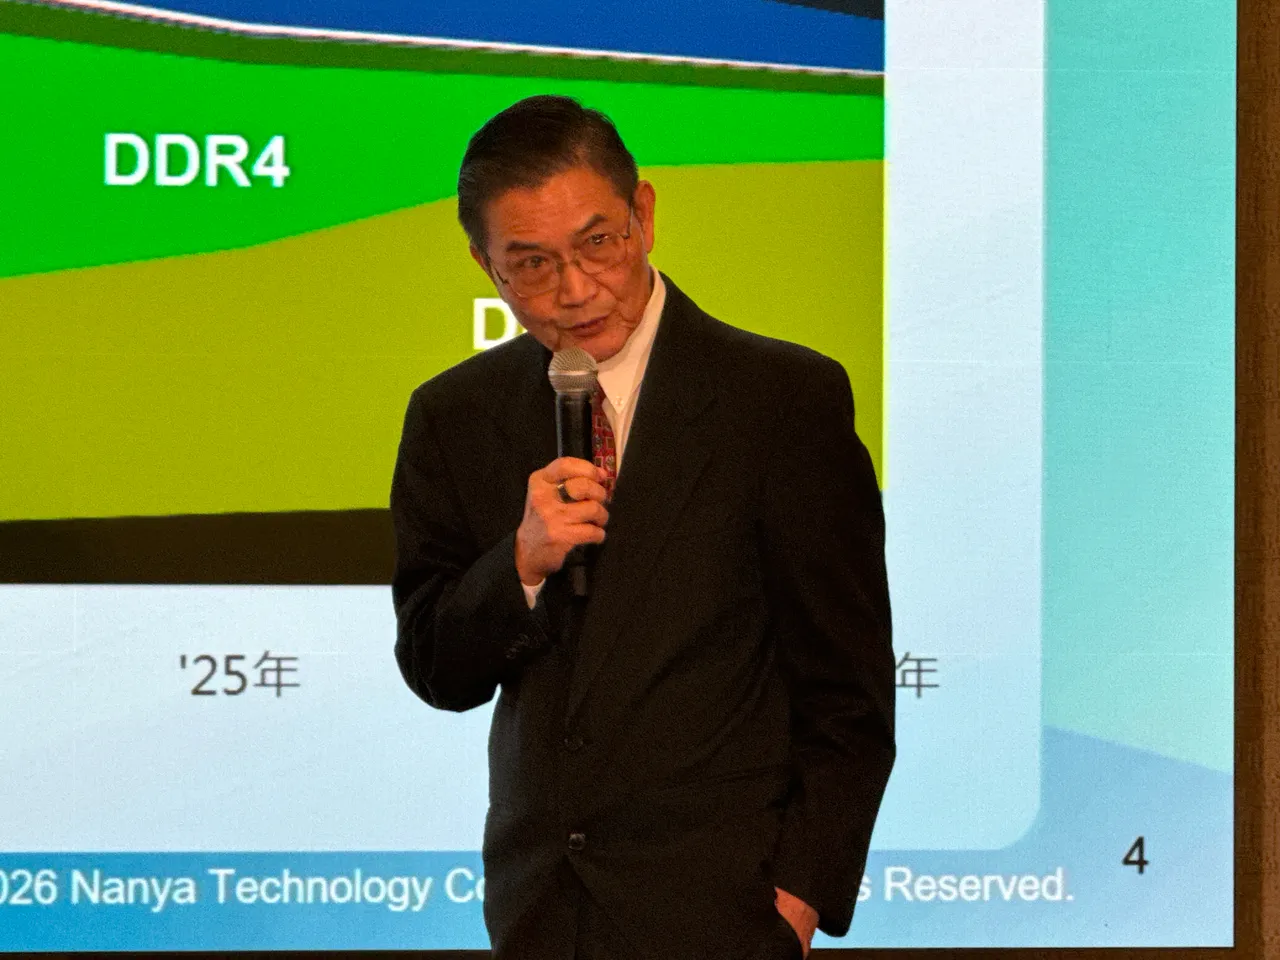
【記者呂承哲/台北報導】記憶體大廠南亞科技(2408)今(10)日召開法說會並公布2026年第二季自行結算合併財報,由總經理李培瑛主持。受惠DRAM價格大漲,第二季營收825.49億元,季增68.2%,DRAM平均售價季增逾60%,銷售量則與上季持平;毛利率79.5%,季增11.6個百分點;營業淨利608.26億元,營益率73.7%,提升12.4個百分點;稅後淨利501.92億元,淨利率60.8%,每股盈餘(EPS)14.66元。
累計今年上半年,南亞科稅後淨利762.5億元,每股盈餘23.38元,截至6月底每股淨值93.49元。上述財務數字均為公司自結,尚未經會計師核閱。
南亞科表示,今年上半年AI基礎設施及伺服器產品營收占比已超過20%,目前持續供應DDR5、LPDDR5/5X、DDR4、LPDDR4/4X、DDR3及LPDDR3等產品,並積極拓展客製化AI/WoW及AI基礎設施等高附加價值產品。
產能布局方面,南亞科規劃新廠第一階段將於2028年達每月投片3萬片,全產能4.5萬片,預估資本支出約4,800億元;第三代、第四代、第五代10奈米級製程(1C/1D/1E)及EUV研發也依計畫推進。
展望後市,南亞科指出,AI需求快速成長正推動全球記憶體供需結構出現改變,雲端資料中心AI伺服器及一般伺服器對HBM與RDIMM需求持續擴張,排擠手機、PC、車用及消費性DRAM供給,預期記憶體供給吃緊情況將延續數季以上,客戶也開始透過長期供貨合約(LTA)建立供需共識。
南亞科表示,各家供應商正持續擴充產能並調整產品組合,提升高毛利產品比重,新產能也將依長期合約需求,自2028年起逐步開出。在需求端,AI GPU、CPU及ASIC持續帶動HBM、LPDDR5及DDR5需求大幅成長,AI基礎建設也推升eSSD、SmartNIC及BMC採用更高容量DRAM。
另一方面,非AI應用產能受限,也有助高階產品發展及終端產品價格調整。公司認為,AI將持續擴大記憶體需求缺口,推動產業朝多元AI應用發展。
此外,南亞科已連續第五年入選DJSI世界指數,並連續第七年入選S&P全球永續年鑑,持續獲得國際永續評鑑機構肯定。
 點擊閱讀下一則新聞