祥碩財報|Q1每股賺24.85元創高 下半年PC市況有壓力、前景保守看
【記者呂承哲/台北報導】高速傳輸IC設計大廠祥碩科技(5269)12日召開法說會並公告2026年第一季財報,合併營收34.98億元,年增39%;毛利率50.8%,雖較去年同期減少4個百分點,但仍維持公司長期50%至55%的目標區間;營業利益8.1億元,年增7%,營益率23%;稅後淨利18.5億元,季增24%、年增52%,每股盈餘(EPS)24.85元創新高。董事會也決議配發每股現金股利45元,年增50%。
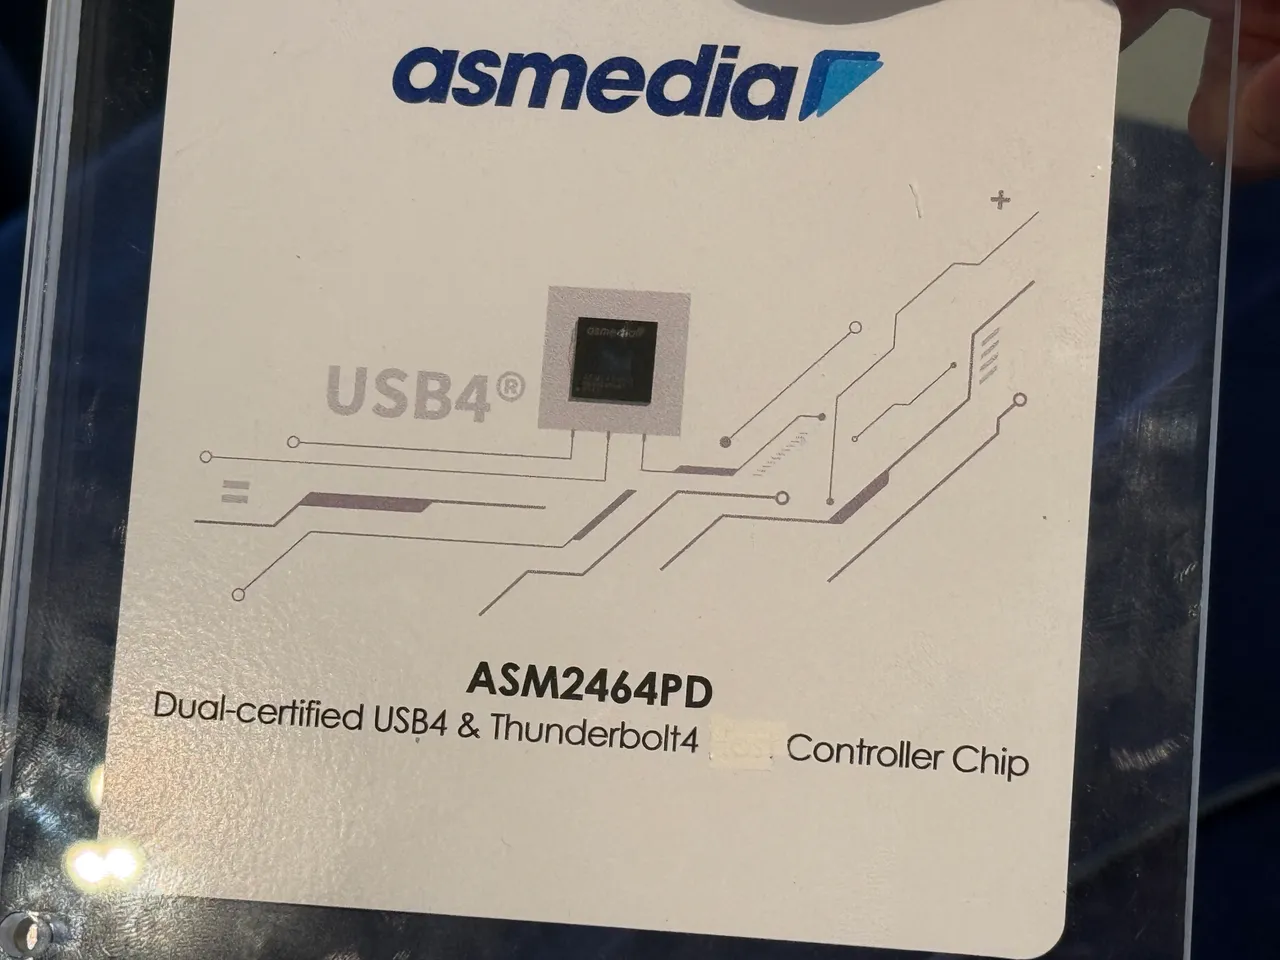
祥碩總經理林哲瑋表示,第一季營運主要受惠主機板相關業務延續去年第四季動能,加上TechPoint併購效益挹注,帶動整體營收維持成長。其中主控端產品占營收77%、車用監控產品占17%、裝置端產品占6%。
不過,林哲瑋坦言,今年PC市場壓力明顯升高,主要受到DDR5價格大漲與CPU供應緊張影響,進一步壓抑DIY與主機板市場需求。他指出,今年PC主機板市場預估將衰退15%至20%,相關疲弱態勢可能延續至明年上半年。
林哲瑋表示,目前DDR4與DDR5價格差距仍大,部分客戶重新回到AM4平台,也使AM5平台推進速度放緩。由於記憶體與CPU供應變化頻繁,公司對第二季與下半年PC市場維持保守態度。
他指出,目前Notebook市場相對穩定,但DIY與主機板市場受到記憶體價格與CPU缺貨影響較大。客戶目前仍積極進行sell-in與sell-out調整,庫存水位尚屬安全,但終端拉貨力道確實轉趨保守。
針對成本壓力,林哲瑋坦言,今年IC設計業最大挑戰仍是載板、封測與原物料價格上漲,包括BGA、Flip Chip與QFN等封裝成本皆明顯增加。公司目前已透過產品組合優化、供應鏈調整與價格策略因應,同時推動QFN外包,希望取得更具競爭力的成本結構。
此外,公司也持續優化測試成本。林哲瑋表示,近年祥碩在測試機台方面已有部分成果,希望下半年開始逐步反映在成本改善效果上,維持長期毛利率50%至55%的目標。
股東回饋方面,祥碩今年已完成620張庫藏股買回,執行率約70%,董事會並決議配發現金股利45元。林哲瑋表示,公司將持續在業務成長與股東回饋之間取得平衡。
 點擊閱讀下一則新聞