外資賣超台股逾2兆別怕?摩根揭2大原因 「第四法人」8.4兆撐盤
亞股偏好台灣勝韓國 日圓155至160弱勢恐再撐一段
【記者呂承哲/台北報導】台股近月自高點回檔逾7%,外資今年賣超更突破2兆元。摩根投信指出,外資大賣不能直接解讀為看壞台股,除獲利了結及股利匯出,台美利差也是資金轉向美元主因。相較外資提款,台灣民間游資仍高達8.4兆元,「第四法人」資金充沛,持續成為台股重要資金水庫。
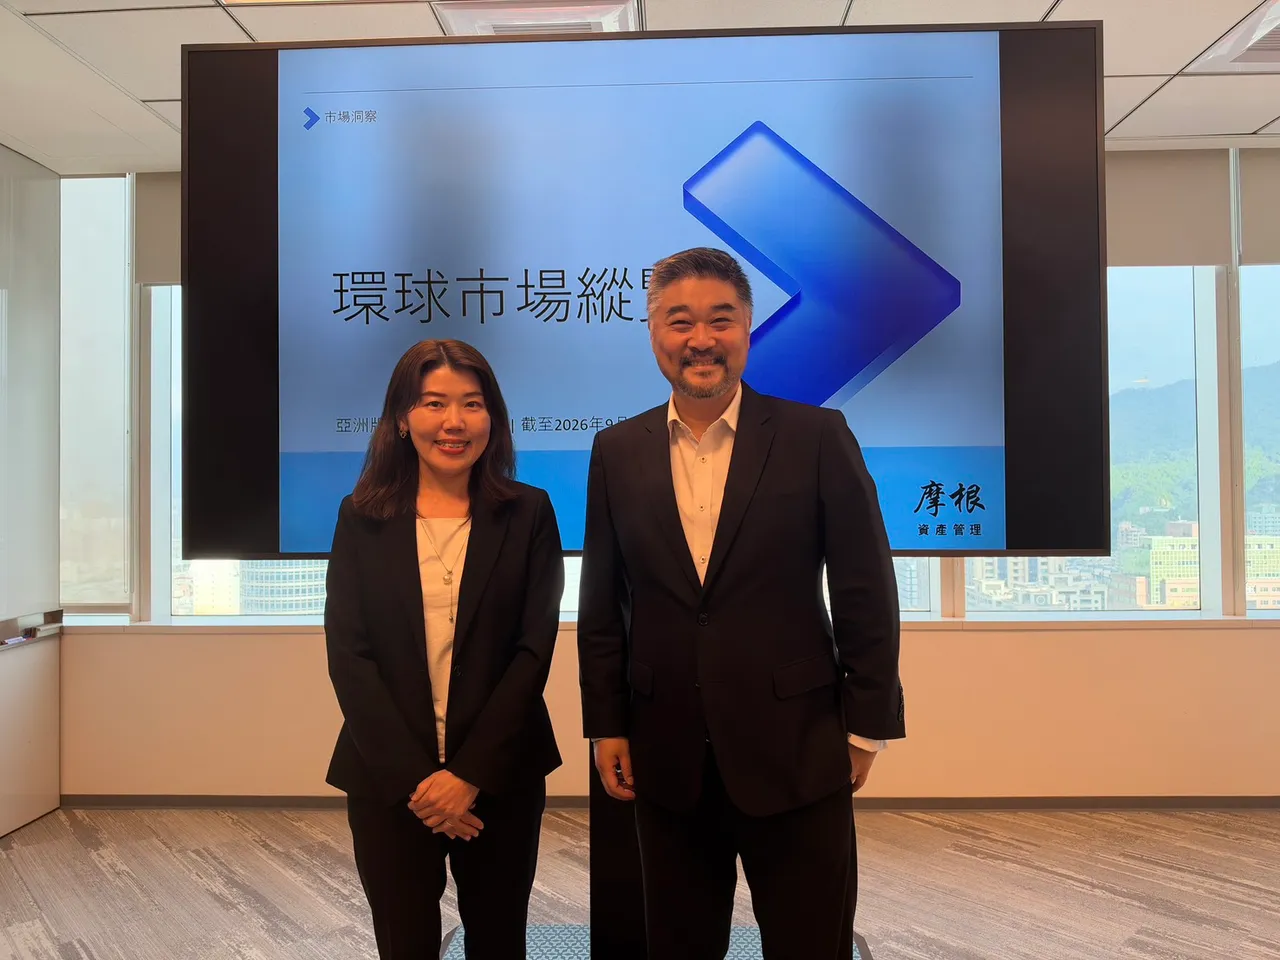
外資賣超破2兆 8.4兆游資成台股水庫
摩根投信環球市場策略師林雅慧指出,台股目前本益比約17.5倍,相較上半年一度達21至22倍已明顯回落。若單看本益比或股價淨值比,台股確實不算便宜,但納入股東權益報酬率(ROE)、企業治理及獲利成長後,目前估值仍有基本面支撐,AI供應鏈及製造升級紅利也尚未改變。
至於外資今年賣超台股已超過2兆元,林雅慧認為,外資原本就持有大量台股,目前可能進行部分獲利了結,加上股利收入匯出;另一方面,台美利差仍大,若聯準會持續升息或利率維持高檔,也會提高投資人持有美元的意願。
不過,台灣內資仍相當充沛,被外界戲稱的「第四法人」民間游資高達8.4兆元,明年甚至可能朝10兆元靠攏,加上ETF持續吸納資金,因此不能單從外資賣超判斷台股後市。
亞股偏好台韓日 台股企業治理勝韓國
摩根資產管理亞太區市場策略師許長泰指出,亞洲市場相對看好台灣、韓國、日本及新加坡,其中台韓相比,現階段仍較偏好台灣。
林雅慧表示,台灣企業ROE在亞洲相對突出,庫藏股回購、股息配發及企業治理表現均具優勢;反觀韓國企業交叉持股問題仍較嚴重。許長泰補充,若台韓預期報酬差距不大,但韓股波動度高出台股20%、50%甚至更多,經波動調整後,自然較偏好台股。
韓股雖從高點回落約4成,但摩根對2027年並不悲觀,記憶體短缺並非一、兩年可以扭轉,加上合約逐漸轉向長約,韓國企業明年獲利仍有3至4成以上成長空間。至於印度維持中性,印尼則因財政政策轉趨積極而相對謹慎,東南亞可留意新加坡,以及受惠資料中心建設的馬來西亞、泰國。
日圓155至160恐撐一陣子 日股續吃AI紅利
日本方面,林雅慧指出,日本除了受惠AI產業紅利,在半導體設備、原材料及機器人關鍵零組件均占有重要地位,若AI進一步從代理式走向實際應用,日本機器人產業也可能受惠。
企業治理改革同樣是日股近年重新獲得資金青睞的重要原因,加上日本民間財富龐大,目前仍有5成以上資產放在存款,隨股市表現改善及股息吸引力提升,家庭資金轉向金融資產也值得關注。
日圓則仍面臨壓力。許長泰認為,美元短期維持強勢,加上海外投資人對日本公債需求尚未明顯回升,目前看不到日圓立即反轉的條件,即使政府干預也只能帶來暫時性影響,日圓可能仍在155至160日圓兌1美元附近徘徊一段時間,後續能否轉強,關鍵在日本實質利率改善及政府財政政策。
 點擊閱讀下一則新聞