Fed升息還沒完!摩根估11月升1碼、明年最多升2碼 美股警戒線浮現
能源通膨仍是變數 期中選舉限制川普擴大支出
【記者呂承哲/台北報導】2026年接近尾聲,市場開始聚焦2027年投資布局。摩根資產管理亞太區市場策略師許長泰指出,市場對主要央行未來升息路徑已有相當程度反映,預估美國聯準會(Fed)10月不會升息,但11月可能再升1碼,2027年還有1至2碼升息空間;不過,美國公債殖利率應已接近頂峰,10年期美債殖利率來到5%以上後,固定收益資產吸引力重新浮現,2027年債券在資產配置中的角色值得重新檢視。
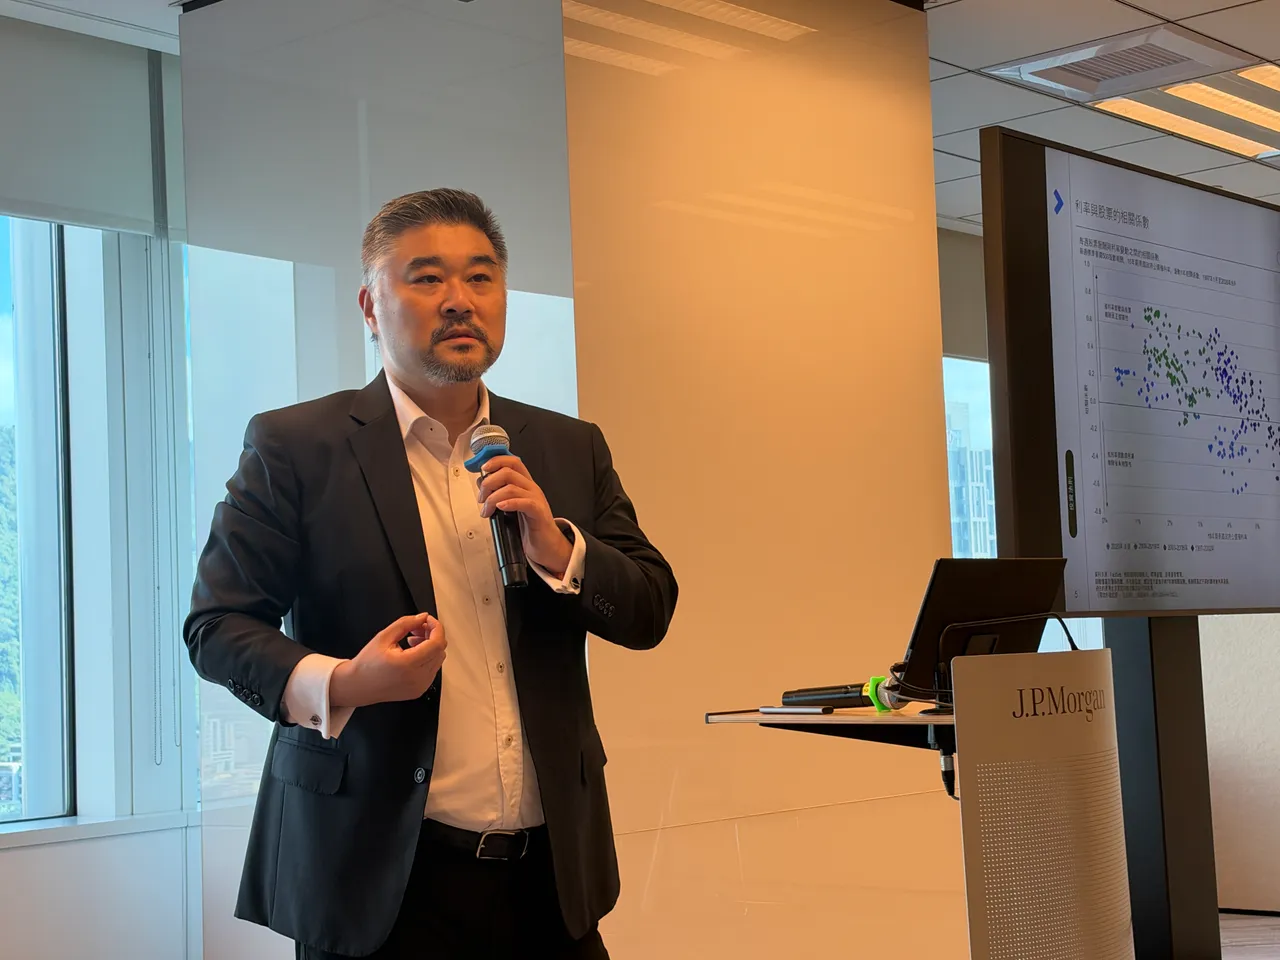
Fed明年恐再升1至2碼
許長泰表示,今年推升美債殖利率主要有四大因素,首先是俄烏戰爭及能源價格上升,加重通膨壓力;其次,美國經濟仍維持穩定成長,從GDP、PMI及失業率來看,基本面具韌性,加上AI資本支出帶動,也提供Fed升息空間。
第三,美國財政赤字及政府負債持續受到投資人關注,推升長天期債券期限溢價;第四,全球債市投資選擇增加,除了科技巨頭發債,日本及歐洲公債殖利率走高,也讓美債面臨更多資金競爭。
不過,許長泰認為,推升殖利率的幾項因素已逐步受到控制。目前市場預期美國未來一年至一年半升息幅度約3碼、不超過4碼,與摩根看法相近;Fed 10月可能按兵不動,11月升息1碼,2027年再升1至2碼,因此短期利率進一步大幅攀升的空間已相對有限。
能源價格難降 通膨仍有壓力
升息風險尚未完全消退,關鍵之一仍在能源。許長泰認為,美伊戰爭及中東局勢短期難以出現明確解方,2027年至少上半年油價可能維持相對高檔。
目前壓力也不只來自原油。由於中東部分煉油產能遭破壞,加上俄烏戰爭衝擊俄羅斯成品油提煉設備,汽油、柴油等成品油與原油間的價差擴大,成品油價格短期可能持續維持高檔,全球通膨也難以快速降溫。
此外,全球原油庫存從年初近年高點持續下降,若波斯灣、紅海航運進一步受到干擾,又碰上冬季能源消耗旺季,庫存可能繼續下滑。許長泰指出,這也是Fed、歐洲央行及英國央行仍有升息空間的原因之一。
10年美債逾5%具吸引力
儘管升息尚未完全結束,許長泰認為,美國公債殖利率已接近頂峰。過去一年固定收益投資體驗並不理想,主要就是利率持續走高,但隨10年期美債殖利率來到5%以上,情況已開始改變。
他指出,若目前購入10年期美國公債,以當前殖利率推算,未來10年的年化報酬大致可達5%以上,對不少美國及亞洲投資人而言已具有一定吸引力。因此,今年資金大幅偏向股票相當合理,但進入2027年,投資人應重新認識債券及固定收益在資產配置中的角色。
美債殖利率6%成股市警戒線
至於升息是否代表股市多頭結束,許長泰認為並非如此。歷史數據顯示,公債殖利率位於3%至5%時,股票表現有正有負,利率上升某種程度反映經濟仍保持成長,企業營收及獲利也能獲得支撐。
今年第三季即使利率上升,美股及主要指數仍能創高,關鍵就在投資人相信企業獲利成長可以延續。
不過,利率並非可以無止境攀升。許長泰指出,若公債殖利率來到6%附近,歷史上股票與殖利率的關係明顯轉為負向,代表高利率開始造成經濟放緩甚至衰退風險,股市壓力才會顯著增加。目前殖利率尚未來到這項警戒水準,加上利率可望逐步見頂並穩定,對股票影響仍相對有限。
期中選舉限制川普擴大支出
另一項有利債市的因素則是美國期中選舉。許長泰指出,目前市場預期民主黨取得眾議院過半的機率達90%,參議院過半機率約60%;若形成府會分治,川普政府若希望在下次大選前透過減稅、增加支出刺激經濟,通過國會的難度將大幅提高。
這雖不代表美國財政赤字一定改善,但至少限制赤字進一步大幅惡化的空間,有助降低投資人對政府債務持續膨脹的疑慮。
不過,即使川普失去國會多數,在關稅、外交及監管領域仍握有相當大的影響力。其中232、301條款已有法律基礎,政府仍可對特定貿易夥伴提高關稅,只是面對加拿大、歐盟等貿易夥伴態度轉趨強硬,許長泰認為,美國目前約10%的關稅稅率若要大幅拉高至15%、甚至30%,機率相對較低。
亞洲配置續看台韓日AI
亞洲市場方面,許長泰指出,中國第三季GDP成長4.5%,但經濟最大挑戰仍是內需不足,房地產及勞動市場持續調整,消費者雖增加儲蓄、降低負債,但消費意願依然偏弱,經濟主要仍靠出口支撐。
相較之下,中國電動車、資料中心相關設備出口表現強勁,反映製造業仍具競爭力。從亞洲資產配置角度來看,摩根仍偏重AI科技相關產業,台灣、韓國及日本仍是主要布局市場,其中台、韓更是亞洲股票市場的「領頭羊」,南亞及東南亞則可透過主動管理尋找個別投資機會。
 點擊閱讀下一則新聞