台積電法說會前瞻|9大法人目標價一次看 估明年EPS挑戰150元
2027營收估增35%以上 資本支出市場上看850億美元
【記者呂承哲/台北報導】全球晶圓代工龍頭台積電(2330)即將召開第三季法說會,市場提前聚焦2027年營運展望,外資也陸續更新目標價及獲利預估。中國信託證券投顧研究員張敦翔接受《壹蘋新聞網》採訪指出,AI及先進製程需求持續強勁,市場普遍預估台積電2027年營收年增率可達35%以上,每股盈餘(EPS)有機會挑戰150元,資本支出更上看800億至850億美元。
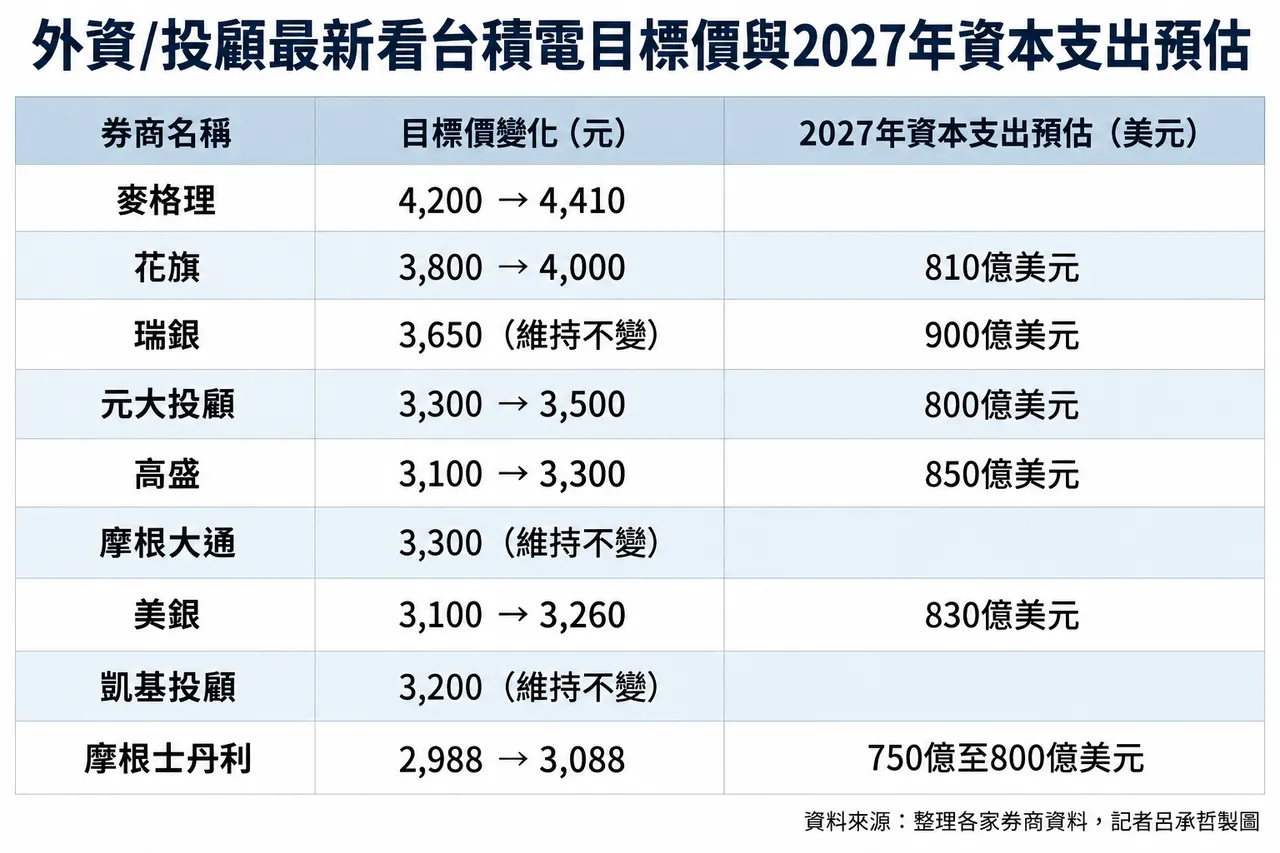
9大法人目標價一次看 聚焦明年展望
麥格理將台積電目標價由4,200元調升至4,410元,股票評級維持「優於大盤」,並列為「首選買進」,預估第三季毛利率達67%,第四季起2奈米稀釋壓力減輕。
花旗將目標價由3,800元調升至4,000元,股票評級維持「買進」,預估2027年營收增逾40%、資本支出達810億美元;瑞銀維持目標價3,650元,將長期EPS年複合成長率由25%上調至27%,預估2027年資本支出達900億美元。
元大投顧將目標價由3,300元調升至3,500元,預估2027年資本支出800億美元;高盛將目標價由3,100元調升至3,300元,股票評級維持「買進」,預估2027年美元營收年增36.9%,資本支出上看850億美元。
摩根大通維持目標價3,300元,預估第三季毛利率66.8%、第四季營收季增11%;美銀則將目標價由3,100元調升至3,260元,股票評級維持「買進」,2027年EPS估161.36元、資本支出830億美元,並預期明年第一季先進製程平均售價(ASP)調漲5%至10%。
凱基投顧維持目標價3,200元,預估第三季毛利率達68%,並看好HBM4e客製化基底晶粒需求帶動3奈米擴產;摩根士丹利則將目標價由2,988元調升至3,088元,預估2027年資本支出750億至800億美元,先進製程價格調漲5%至10%。
明年營收估增35% EPS挑戰150元
張敦翔表示,本次法說會焦點仍集中在2027年營運展望、資本支出、先進製程及CoWoS產能擴充。不過,台積電通常在隔年1月才會公布新年度完整展望,因此此次預期仍以方向性說明為主,市場將從管理層釋出的訊息提前觀察明年成長幅度。
營運方面,目前市場普遍預估台積電2027年營收年增率可達35%以上,EPS有機會達150元左右,AI及先進製程仍是主要成長動能。
資本支出也是市場關注焦點。張敦翔指出,台積電2026年資本支出原先預估600億至640億美元,本季再度調高區間的可能性不高,最多可能朝區間上緣靠攏。至於2027年,隨先進製程及先進封裝持續擴產,市場預期已拉高至800億至850億美元,以高點計算較今年上限增加逾3成。
漲價抵銷成本 明年毛利率估持穩
毛利率方面,張敦翔認為,2027年2奈米進入完整量產年度,加上美國亞利桑那州第二座晶圓廠預計明年下半年量產,新廠折舊及海外營運成本都將帶來壓力。
不過,晶圓代工價格調漲可望抵銷部分成本,市場傳出台積電晶圓代工價格可能調漲5%至10%,其中先進製程調幅相對較高。張敦翔預估,台積電2027年毛利率大致持平至微幅提升,年增幅可能不到0.5個百分點,在先進製程需求及價格調整支撐下,獲利能力仍有望維持穩健。
 點擊閱讀下一則新聞