盤中巨震逾900點!台股收漲369點創新高 聯發科漲8%、鴻海勁揚5%領漲
【記者呂承哲/台北報導】美股週二(5日)在美光、英特爾、AMD等半導體股領軍下,標普500指數、那斯達克改寫歷史新高,費城半導體指數更是狂飆4%,輝達股價下跌1.03%,英特爾上漲12.95%,台積電ADR下跌1.79%,美光大漲11.1%、站上7000億美元市值。台股週三(6日)開盤上漲超過670點,最高來到41449.27點,台積電股價上漲15元,報2265元,聯發科再度亮燈漲停、報在3470元。
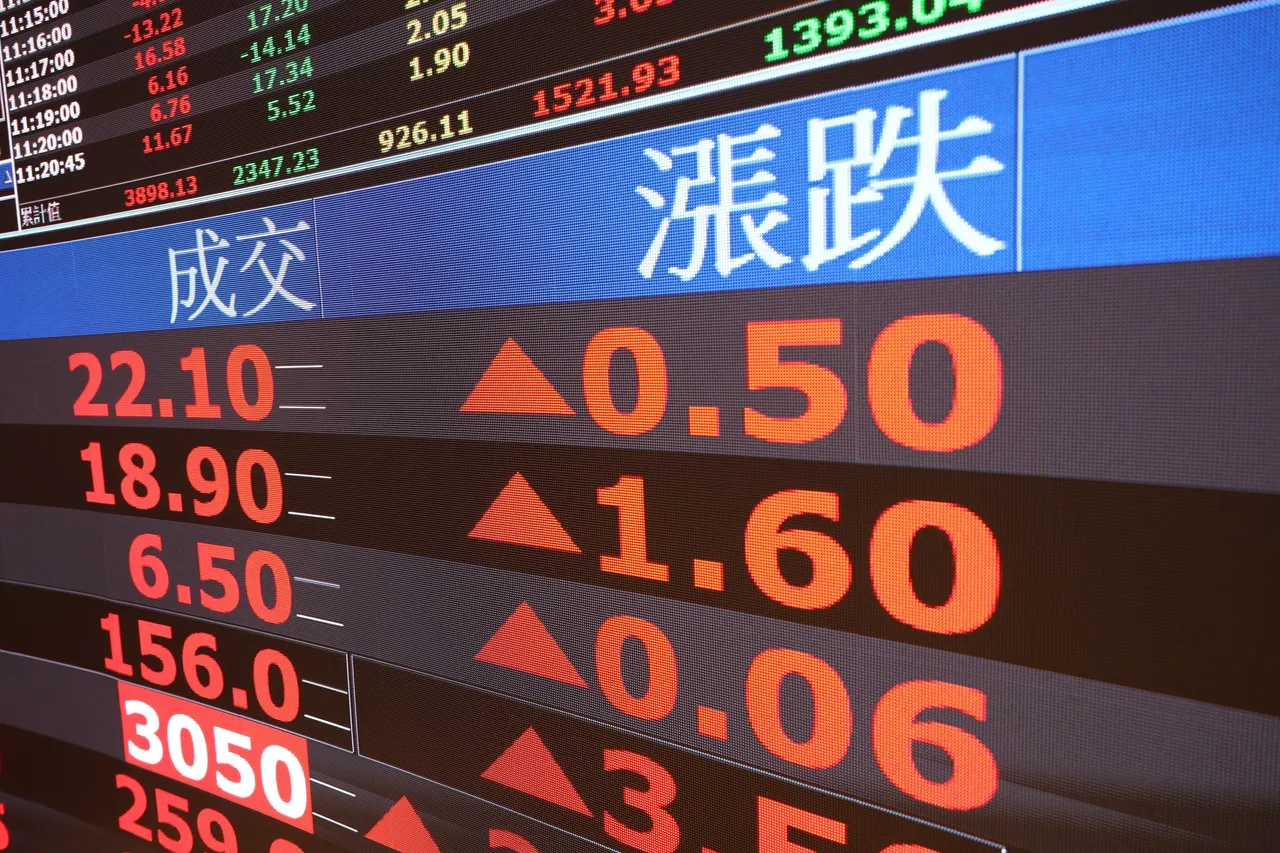
截至上午10點35分,台股上漲152.36點或0.37%、暫報40921.65點,早盤一度上漲806.55點、來到41575.84點盤中新高,但隨後漲勢迅速收斂,甚至一度翻黑跌百點,盤中巨震959.56點。台積電股價上漲10元或0.44%、暫報2260元,鴻海股價上漲8.5元或3.55%、暫報248元,台達電股價上漲20元或0.92%、報2185元,聯發科股價打開漲停板,上漲165元或5.23%、暫報3320元。
台股週三收盤,台股終場上漲369.56點或0.91%、報41138.85點,成交金額來到1兆4491.48億元。台積電股價收在平盤、報2250元,台達電股價上漲45元或2.08%、報2210元,聯發科股價上漲275元或8.72%、報3430元,鴻海股價上漲12.5元或5.22%、報252元。
台股週二早盤震盪走勢,一度翻黑,但在權值股聯發科連日攻上漲停,以及半導體封測族群撐盤下再度轉強,盤中衝上40885.05點新高,終場上漲64.15點或0.16%,收在40769.29點,再創歷史收盤新高,成交金額達9976億元。
三大法人動向方面,外資買超39.39億元,投信買超34.11億元,自營商賣超100.87億元,三大法人合計賣超27.37億元。
本土法人指出,台股今年以來漲幅已逾4成,並非單純資金炒作,而是AI超級循環、政策支持與資金回流三大動能共振所推動的結構性多頭行情,且目前仍未見頂,反而進入延伸階段。從產業面觀察,雲端服務供應商(CSP)持續大舉投資AI,預估2026年資本支出將達7200億美元、年增約7成,2027年仍可望維持約2成成長,帶動台股企業盈餘持續上修。
法人分析,AI紅利已由先進製程擴散至整體供應鏈,帶動泛AI族群崛起,指數結構更趨健康。資金面方面,外資已回補3000至4000億元,ETF資金持續流入,推升市場動能。以目前本益比約17倍來看,仍低於歷史高點,建議投資人逢回布局AI與低軌衛星供應鏈。
據彭博報導,蘋果近期已參訪三星在美國德州興建中的晶圓廠,並與英特爾就晶片代工合作進行初步洽談,顯示其正評估台積電以外的第二供應來源。不過,蘋果對採用非台積電技術仍抱持審慎態度,主要考量在於製程可靠性與量產規模是否能達到既有水準。
報導指出,目前相關討論仍處早期階段,尚未形成實際訂單。對此,蘋果與三星未對外回應,英特爾則拒絕評論。
另一方面,IDC指出,在AI帶動下,全球半導體產業正出現結構性轉變,記憶體需求快速升溫,DRAM與NAND今年營收有望大幅成長,雲端業者願付溢價搶貨,有助產業景氣趨於穩定,並看好美光等廠商前景。
同時,華邦電法說會亦釋出正向訊號,總經理陳沛銘表示,公司2026年資本支出規劃約405億元,另新增73億元投資,其中逾50億元投入CUBE設備。由於DRAM產能「真的緊得不得了」,公司提前布局試產與量產。隨AI伺服器需求升溫,CUBE預計2027年後貢獻營收。
陳沛銘指出,受AI需求與供給結構改變影響,第二季記憶體價格將持續顯著上漲,且DDR4與LPDDR4供給缺口恐延續至2028年後,支撐產業漲價趨勢,公司對2026年營運維持樂觀看法。
 點擊閱讀下一則新聞